



Η απόδοση του δεκαετούς κρατικού ομολόγου της Γαλλίας έκλεισε τη σημερινή συνεδρίαση στο 5,01%, το υψηλότερο επίπεδο από το 2002, με φόντο την αυξανόμενη δυσπιστία των επενδυτών για την πολιτική και τη δημοσιονομική κατάσταση της χώρας.
Χθες το επιτόκιο δανεισμού της Γαλλίας είχε φτάσει στο 4,935. Η διαφορά (spread) με το επιτόκιο της Γερμανίας, η οποία θεωρείται ο ασφαλέστερος δανειστής της Ευρώπης, έφτασε τις 1,59 ποσοστιαίες μονάδες, κάτι που είχε να συμβεί από το 2011, εν μέσω της κρίσης χρέους στην ευρωζώνη.
Η Γαλλία δανείζεται με επιτόκιο σαφώς υψηλότερο από εκείνο της Ιταλίας (4,57%) ή της Ισπανίας (4,07%), δύο χωρών που εδώ και χρόνια θεωρούνταν από τους «αδύναμους κρίκους» της ευρωζώνης.
«Υπάρχει μια αρκετά ξεκάθαρη δυσπιστία» απέναντι στην Γαλλία, εξήγησε στο Γαλλικό Πρακτορείο (AFP) ο Αντρέα Τουένι, υπεύθυνος δραστηριοτήτων αγοράς στη Saxo Banque France.
Στο επίκεντρο της ανησυχίας το δημόσιο χρέος
Στο επίκεντρο των ανησυχιών βρίσκεται η πορεία του δημόσιου χρέους και η δυσκολία περιορισμού των ελλειμμάτων.
Σύμφωνα με ανάλυση του Reuters, εάν δεν επιτευχθεί πολιτική συμφωνία για τα δημοσιονομικά μέτρα, το έλλειμμα θα μπορούσε να φτάσει έως και το 6,4% του ΑΕΠ. Ακόμη και στην περίπτωση εφαρμογής ενός πακέτου εξοικονόμησης ύψους 54 δισ. ευρώ, εκτιμάται ότι το έλλειμμα ενδέχεται να παραμείνει στο 5% ή υψηλότερα, με το δημόσιο χρέος να υπερβαίνει το 120% του ΑΕΠ.
Το πρόβλημα είναι ότι η αύξηση των επιτοκίων μπορεί να επιβαρύνει ακόμη περισσότερο μια ήδη δύσκολη δημοσιονομική κατάσταση.
Όσο υψηλότερο είναι το επιτόκιο με το οποίο δανείζεται το γαλλικό Δημόσιο, τόσο μεγαλύτερο γίνεται το κόστος εξυπηρέτησης του χρέους κατά την έκδοση νέων ομολόγων ή την αναχρηματοδότηση παλαιότερων υποχρεώσεων.
Αυτό περιορίζει τα διαθέσιμα κονδύλια για δημόσιες επενδύσεις, κοινωνικές δαπάνες και φορολογικές ελαφρύνσεις, καθιστώντας παράλληλα δυσκολότερη την επίτευξη των δημοσιονομικών στόχων.
Ενδεικτικό είναι ότι, με βάση τις εκτιμήσεις που επικαλείται το Reuters, το ετήσιο κόστος εξυπηρέτησης του γαλλικού χρέους θα μπορούσε να προσεγγίσει το 4% του ΑΕΠ έως το 2030, από περίπου 2,2% το προηγούμενο έτος, εφόσον οι υψηλές αποδόσεις διατηρηθούν.
Πρόκειται για έναν ενδεχόμενο φαύλο κύκλο: τα υψηλά επιτόκια αυξάνουν τη δημοσιονομική επιβάρυνση, η ανάγκη για πρόσθετα μέτρα μπορεί να περιορίσει την οικονομική δραστηριότητα και η ασθενέστερη ανάπτυξη δυσκολεύει ακόμη περισσότερο τη σταθεροποίηση του χρέους.
Ένας επιπλέον παράγοντας που προβληματίζει τις αγορές είναι η πολιτική προοπτική της Γαλλίας ενόψει των προεδρικών εκλογών του Απριλίου 2027.
Η απουσία σταθερής κοινοβουλευτικής πλειοψηφίας δυσχεραίνει την υλοποίηση μεταρρυθμίσεων, ενώ οι έντονες διαφωνίες μεταξύ των πολιτικών δυνάμεων για τη φορολογία, τις δημόσιες δαπάνες και το ασφαλιστικό σύστημα περιορίζουν τα περιθώρια συνεννόησης.
Οι επενδυτές παρακολουθούν τις προτάσεις των πολιτικών κομμάτων για τη διαχείριση του χρέους, αναζητώντας ενδείξεις σχετικά με τη μελλοντική κατεύθυνση της δημοσιονομικής πολιτικής.
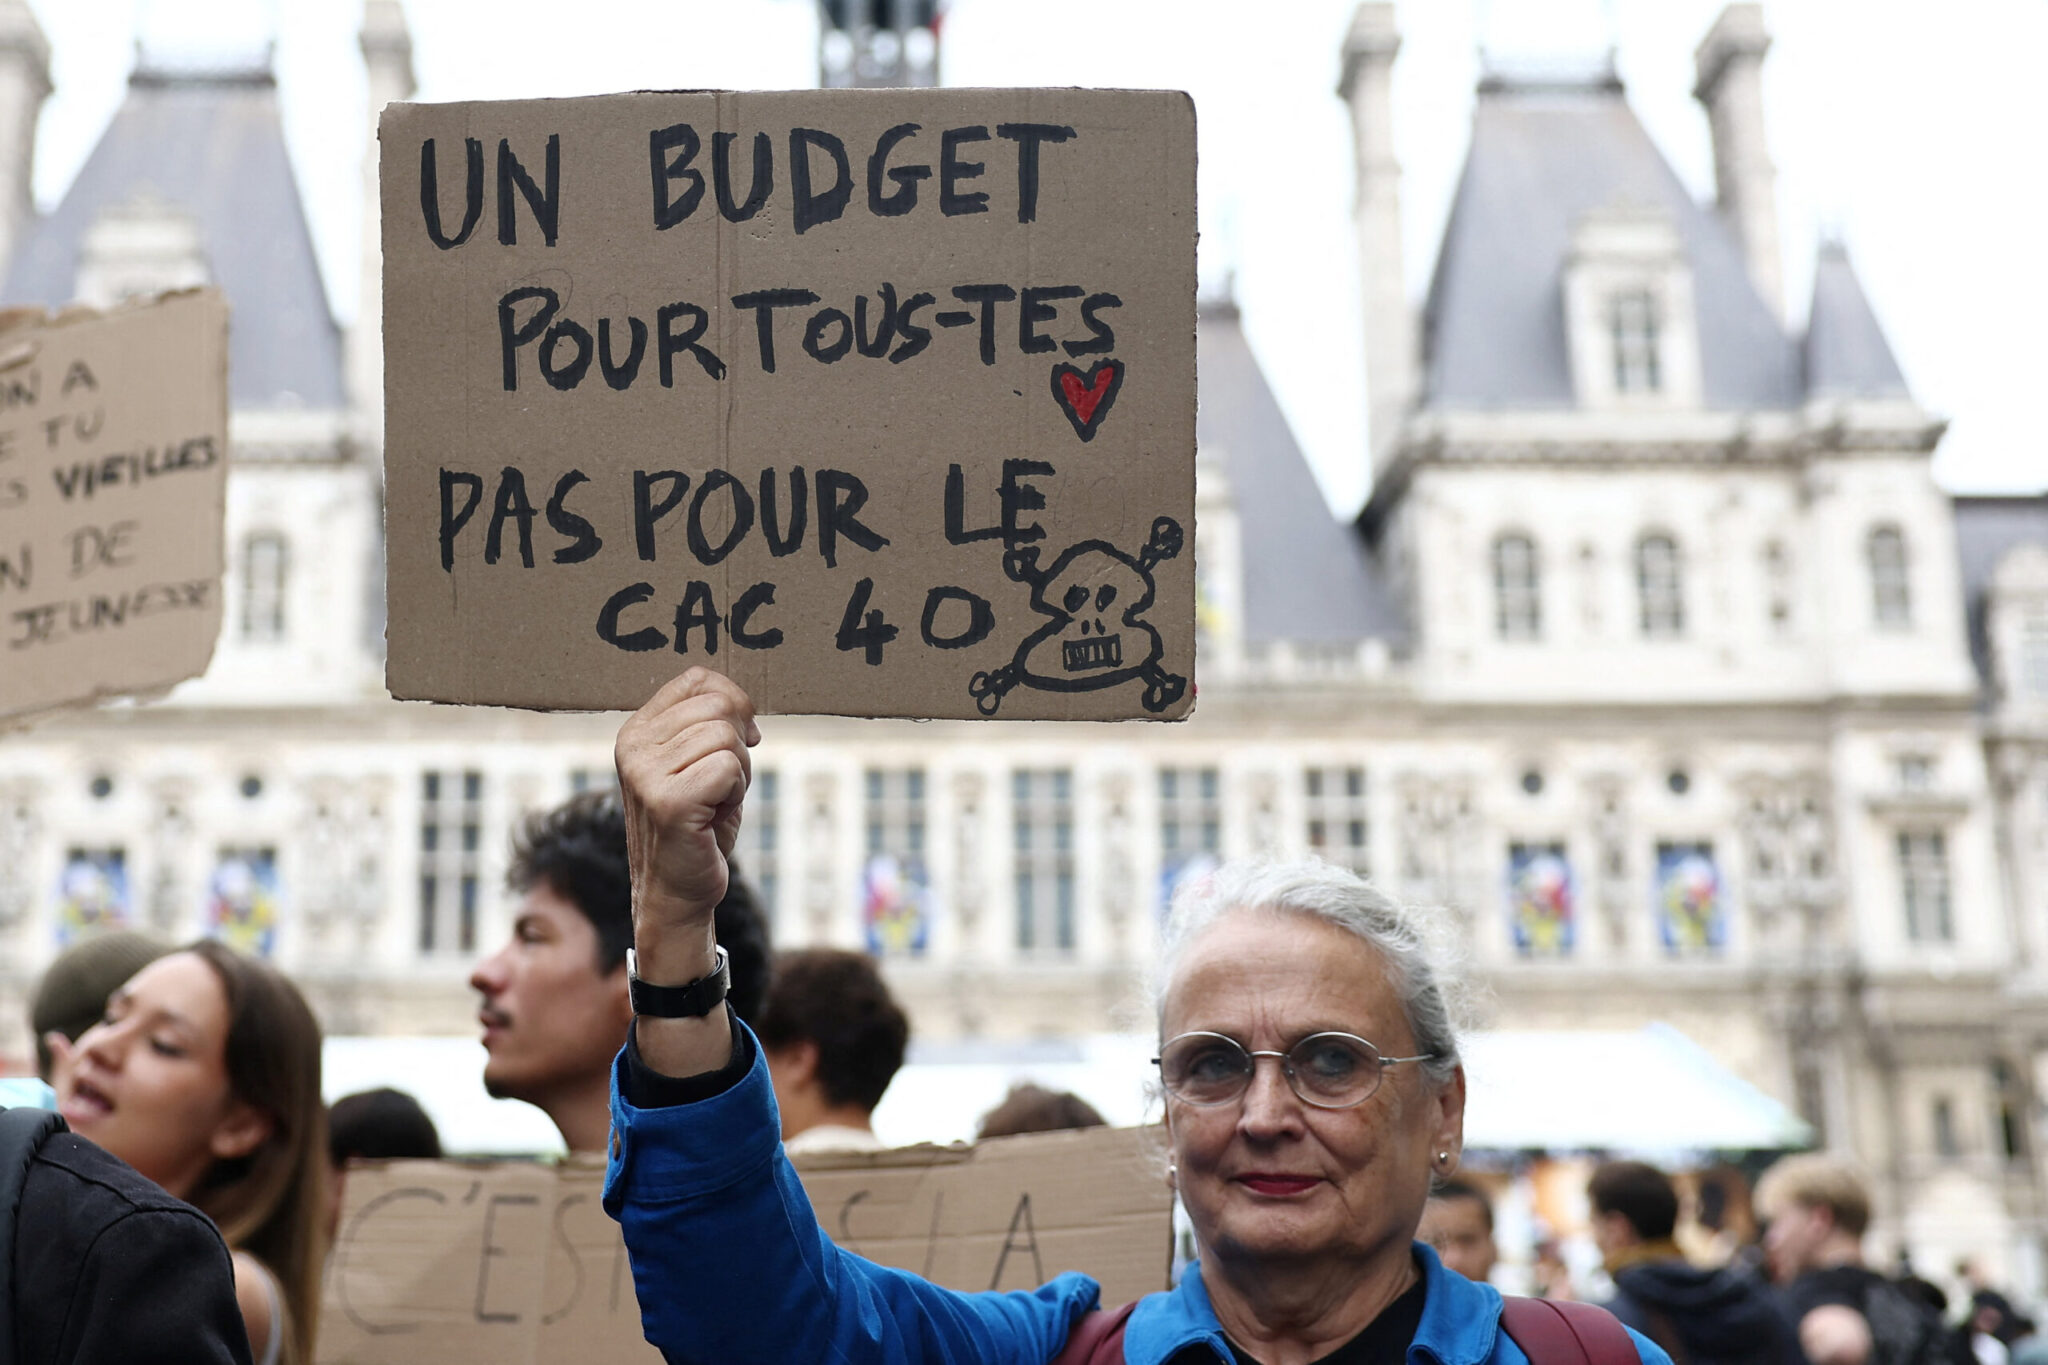
Σε αυτό το περιβάλλον, η ψήφιση του προϋπολογισμού και η διαμόρφωση ενός αξιόπιστου σχεδίου σταδιακής μείωσης των ελλειμμάτων αποκτούν καθοριστική σημασία για την αποκατάσταση της εμπιστοσύνης.