


Μπροστά σε μια νέα επιβάρυνση βρίσκονται εκατομμύρια Ευρωπαίοι δανειολήπτες, καθώς η Ευρωπαϊκή Κεντρική Τράπεζα προσανατολίζεται σε νέα αύξηση επιτοκίων μέσα στο 2026, προκειμένου να συγκρατήσει τον πληθωρισμό.
Το παράδοξο είναι ότι τα νοικοκυριά καλούνται να πληρώσουν δύο φορές το κόστος της ίδιας κρίσης. Από τη μία, η ακρίβεια περιορίζει την αγοραστική τους δύναμη. Από την άλλη, η προσπάθεια αντιμετώπισης του πληθωρισμού μέσω υψηλότερων επιτοκίων απειλεί να αυξήσει τις μηνιαίες δόσεις των δανείων τους.
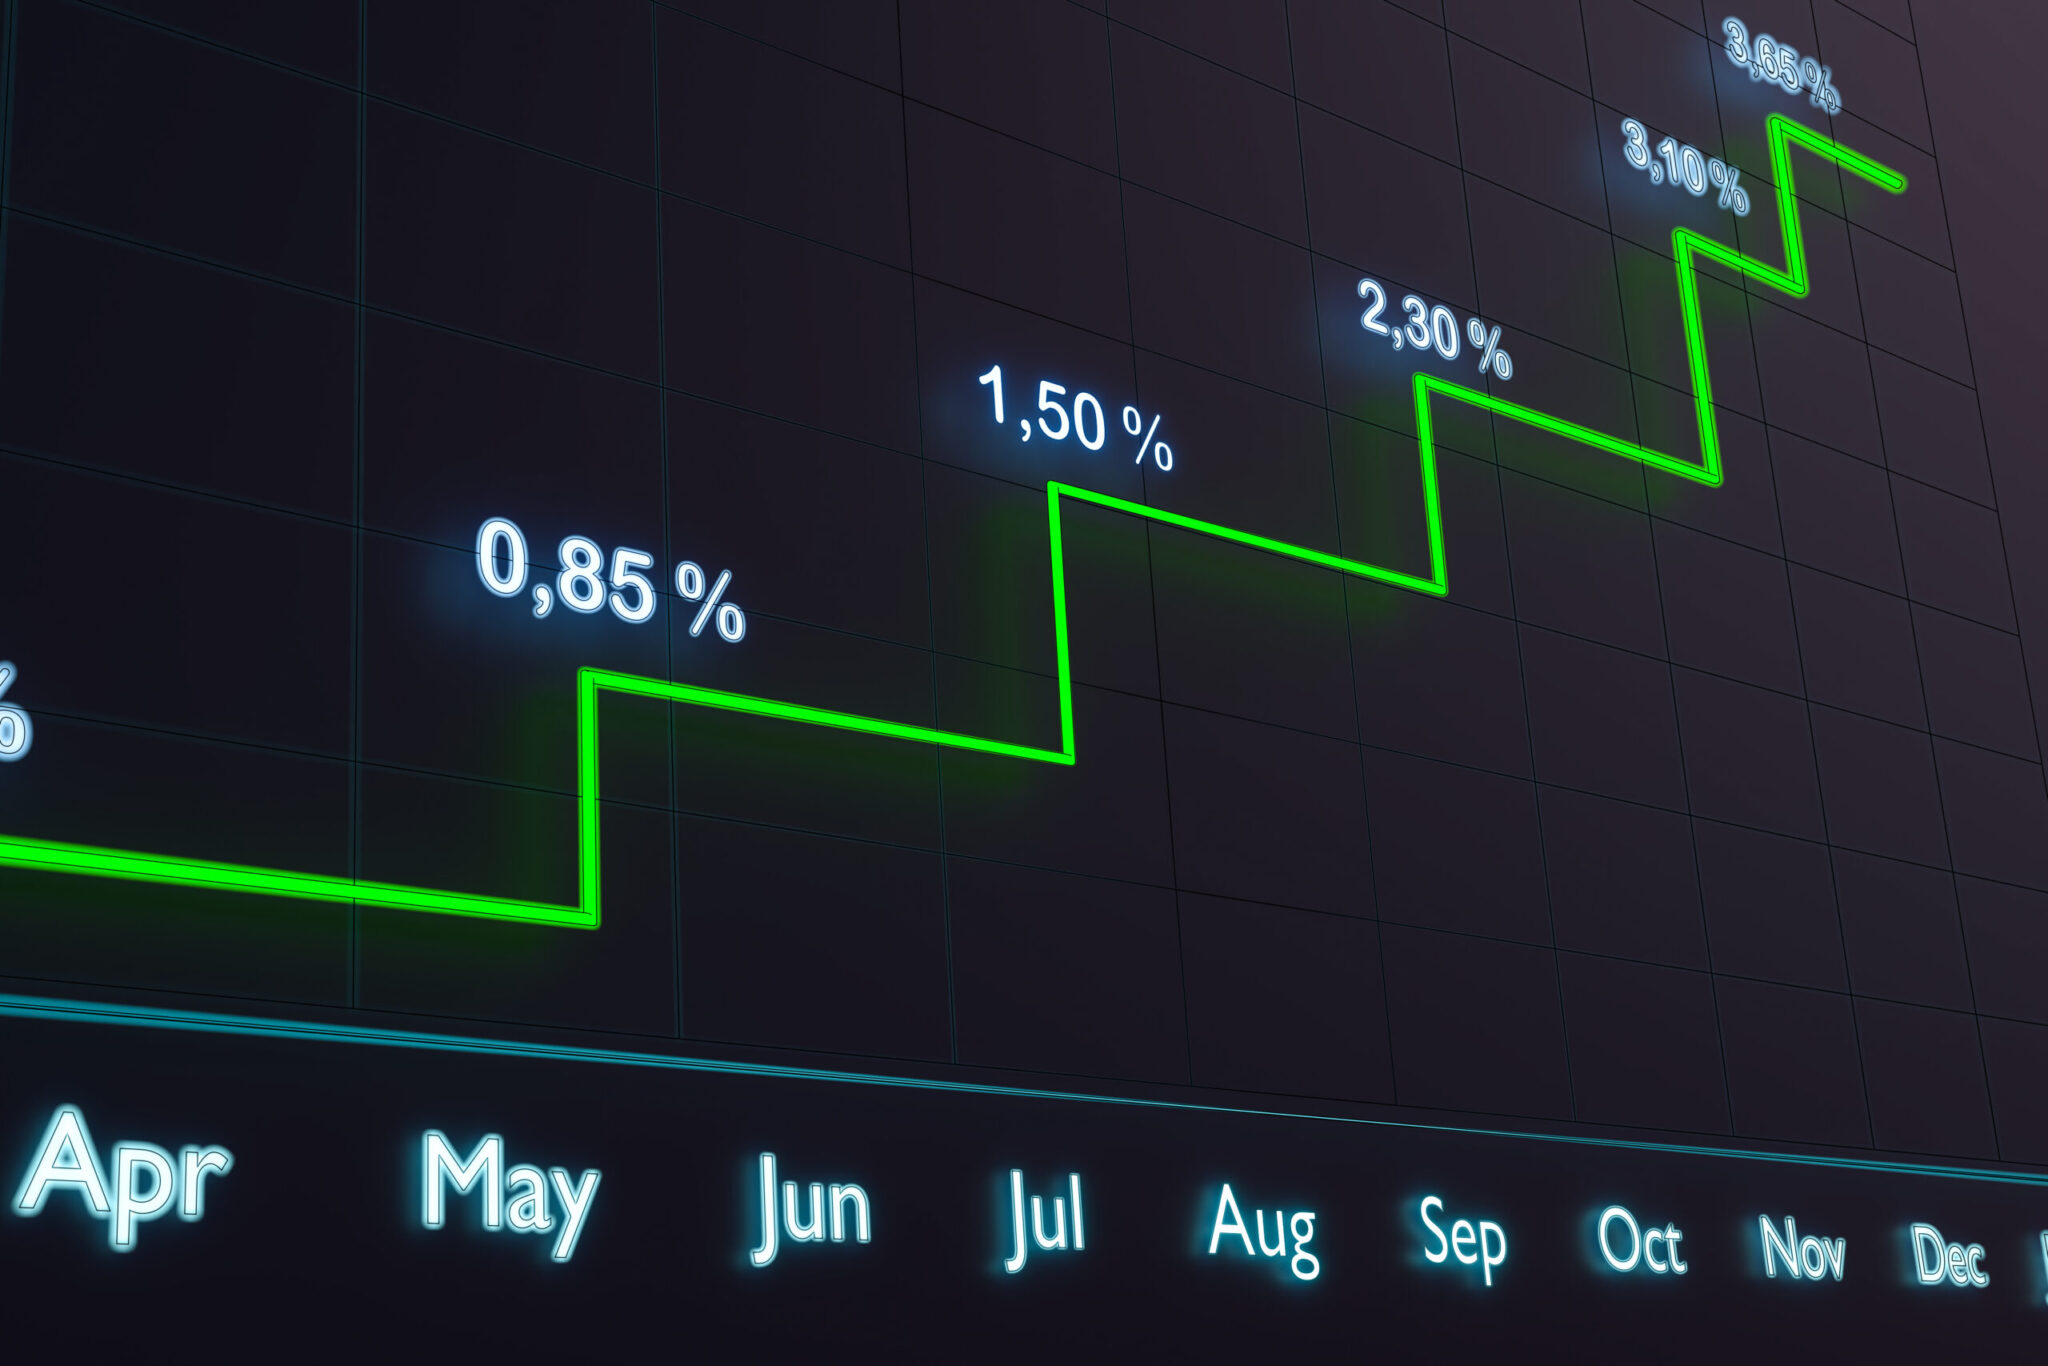
Σύμφωνα με πρόσφατη έρευνα του Reuters, 64 από τους 73 οικονομολόγους προβλέπουν αύξηση των επιτοκίων κατά 0,25 ποσοστιαίες μονάδες τον Δεκέμβριο. Αντίστοιχη αύξηση θεωρεί αναγκαία και το Διεθνές Νομισματικό Ταμείο.
Πόσο θα αυξηθούν τα επιτόκια;
Η ΕΚΤ έχει ήδη προχωρήσει σε δύο αυξήσεις φέτος, τον Ιούνιο και τον Σεπτέμβριο. Το επιτόκιο αποδοχής καταθέσεων βρίσκεται στο 2,50%, ενώ το επιτόκιο κύριας αναχρηματοδότησης στο 2,65%. Εάν επιβεβαιωθούν οι προβλέψεις, τα επιτόκια αυτά θα αυξηθούν αντίστοιχα στο 2,75% και στο 2,90%. Η επόμενη συνεδρίαση πραγματοποιείται στις 29 Οκτωβρίου, αλλά η επικρατέστερη εκτίμηση είναι ότι η αύξηση θα αποφασιστεί τον Δεκέμβριο.
Στεγαστικά, καταναλωτικά και επιχειρηματικά δάνεια: Ποιο είναι το κόστος;
Σύμφωνα με την Τράπεζα της Ελλάδος, τον Αύγουστο τα μέσα επιτόκια νέων δανείων κυμαινόμενου επιτοκίου διαμορφώθηκαν ως εξής:
| Κατηγορία δανείου | Μέσο επιτόκιο |
|---|---|
| Στεγαστικά | 3,39% |
| Καταναλωτικά ορισμένης διάρκειας | 9,89% |
| Πιστωτικές κάρτες και ανοικτά καταναλωτικά | 14,59% |
| Επιχειρηματικά ορισμένης διάρκειας | 4,35% |
| Δάνεια μικρομεσαίων επιχειρήσεων | 4,58% |
Τι σημαίνει αυτό στην πράξη;
Για στεγαστικό δάνειο 100.000 ευρώ, με υπολειπόμενη διάρκεια 20 ετών και επιτόκιο 3,5%, μια αύξηση κατά 0,25 ποσοστιαίες μονάδες ανεβάζει τη μηνιαία δόση από περίπου 580 σε 593 ευρώ. Δηλαδή, περίπου 156 ευρώ περισσότερα τον χρόνο.
Για μια επιχείρηση με δάνειο 300.000 ευρώ, η ίδια αύξηση μπορεί να σημαίνει επιπλέον 750 ευρώ ετήσιων τόκων, εφόσον μετακυλιστεί πλήρως στο ανεξόφλητο κεφάλαιο.
Οι επιβαρύνσεις αφορούν κυρίως δάνεια κυμαινόμενου επιτοκίου. Τα υφιστάμενα δάνεια σταθερού επιτοκίου δεν επηρεάζονται άμεσα.
Μπορούν τα υψηλότερα επιτόκια να αντιμετωπίσουν την ενεργειακή ακρίβεια;
Εδώ βρίσκεται η μεγάλη αντίφαση της ευρωπαϊκής νομισματικής πολιτικής. Η ΕΚΤ αυξάνει τα επιτόκια για να περιορίσει τον δανεισμό, την κατανάλωση και τελικά τις πληθωριστικές πιέσεις. Όμως, η σημερινή άνοδος των τιμών δεν οφείλεται πρωτίστως στην υπερβολική κατανάλωση, αλλά σε εξωτερικούς παράγοντες: τον πόλεμο στη Μέση Ανατολή, την ενεργειακή κρίση και το αυξημένο κόστος παραγωγής και μεταφορών.
Τα υψηλότερα επιτόκια δεν μειώνουν την τιμή του πετρελαίου ούτε του φυσικού αερίου. Μπορούν να περιορίσουν τη μετάδοση των ανατιμήσεων στην οικονομία, αλλά ταυτόχρονα επιβαρύνουν νοικοκυριά και επιχειρήσεις. Η Ευρώπη κινδυνεύει να αντιμετωπίσει την εισαγόμενη ακρίβεια με ένα μέτρο που θα κάνει ακόμη ακριβότερη την καθημερινότητα…