




Γράφει ο Δρ. Παναγιώτης Ε. Τζαβάρας Καθηγητής Ανάλυσης Δεδομένων Ευρωπαϊκό Πανεπιστήμιο Κύπρου
Μια οικονομία μπορεί να καταγράφει θετικούς ρυθμούς ανάπτυξης και, ταυτόχρονα, να εξακολουθεί να βρίσκεται στις τελευταίες θέσεις της Ευρωπαϊκής Ένωσης. Αυτό δεν είναι λογική αντίφαση. Είναι το ελληνικό παράδοξο: η ανάκαμψη μετά τη μεγάλη κρίση δεν έχει ακόμη μετατραπεί σε ουσιαστική ευρωπαϊκή σύγκλιση.
Το 2025 η Ελλάδα βρέθηκε στο 68,4% του μέσου κατά κεφαλήν ΑΕΠ της ΕΕ σε μονάδες αγοραστικής δύναμης. Η Κύπρος, μια χώρα με ιστορικούς και πολιτισμικούς δεσμούς με την Ελλάδα, βρισκόταν ήδη στο 98%, ενώ στην κορυφή της ευρωπαϊκής κατάταξης βρισκόταν το Λουξεμβούργο. Ο δείκτης διορθώνει τις διαφορές τιμών μεταξύ χωρών· δεν μετρά όμως τον μισθό του μέσου εργαζομένου ούτε αποκαλύπτει πώς κατανέμεται το εισόδημα. Η διάκριση είναι ουσιώδης: άλλο το μέγεθος της παραγωγής και άλλο το βιοτικό επίπεδο που βιώνει μια κοινωνία.
Το ουσιαστικό ερώτημα είναι η σχετική θέση
Η μακροχρόνια εικόνα είναι πιο αποκαλυπτική από μια ανακοίνωση για τον ετήσιο ρυθμό ανάπτυξης. Από την περίοδο πριν από την κρίση έως σήμερα, η Ελλάδα έχασε σημαντικό μέρος της σχετικής της θέσης, ενώ αρκετές άλλες ευρωπαϊκές οικονομίες περιόρισαν ταχύτερα την απόστασή τους από τον ευρωπαϊκό μέσο όρο. Η κρίση εξηγεί μεγάλο τμήμα της ελληνικής οπισθοχώρησης, όχι όμως την αδυναμία ταχείας ανάκτησης του χαμένου εδάφους. Η σύγκριση με την Κύπρο, της οποίας η κατά κεφαλήν παραγωγή σε PPS προσεγγίζει τον ευρωπαϊκό μέσο όρο, φανερώνει το μέγεθος της σημερινής απόστασης της Ελλάδας.
Η σύγκριση χρειάζεται μεθοδολογική αυτοσυγκράτηση. Δεν προκύπτει ότι η Ελλάδα γίνεται φτωχότερη κάθε χρόνο ή ότι όλοι οι δείκτες επιδεινώνονται. Η ανεργία έχει υποχωρήσει και η οικονομική δραστηριότητα έχει ανακάμψει. Το πρόβλημα είναι ότι τα θετικά αποτελέσματα δεν αρκούν ακόμη για την επιστροφή στο επίπεδο σχετικής ευημερίας που η χώρα είχε προτού εισέλθει στη βαθιά κρίση.
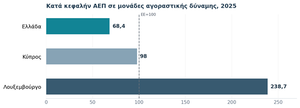
Γράφημα 1. Κατά κεφαλήν ΑΕΠ σε μονάδες αγοραστικής δύναμης (PPS), 2025, ΕΕ=100. Πηγή: Eurostat, Key figures on Europe 2026, δείκτης nama_10_pc.
Η αριθμητική της καθημερινής ζωής
Το 2024 ο ετήσιος μισθός σε ισοδύναμο πλήρους απασχόλησης υπολογίστηκε περίπου στις 18.000 ευρώ στην Ελλάδα, έναντι 39.800 ευρώ στην ΕΕ. Είναι σύγκριση ονομαστικών αμοιβών και όχι καθαρών μισθών ή αγοραστικής δύναμης. Ωστόσο, καταδεικνύει το μέγεθος του εισοδηματικού προβλήματος. Η πραγματική ατομική κατανάλωση, ένας συμπληρωματικός ευρωπαϊκός δείκτης που περιλαμβάνει αγαθά και υπηρεσίες που χρησιμοποιούν τα νοικοκυριά ακόμη και όταν χρηματοδοτούνται δημόσια, πρέπει επίσης να συνεξετάζεται με το ΑΕΠ: δεν αποτυπώνουν την ίδια οικονομική πραγματικότητα.
Αυτό έχει σημασία και για έναν ακόμη λόγο. Στη δημόσια συζήτηση συχνά χρησιμοποιείται το ΑΕΠ ως σύντομος δείκτης συνολικής προόδου, όμως η εμπειρία των νοικοκυριών καθορίζεται από διαφορετικά μεγέθη: τις αμοιβές, το διαθέσιμο εισόδημα, την κατανάλωση βασικών αγαθών και την πρόσβαση σε υπηρεσίες. Η απόσταση της Ελλάδας από τον ευρωπαϊκό μέσο όρο δεν είναι επομένως μόνο μακροοικονομική· είναι και απολύτως χειροπιαστή στην καθημερινότητα.
Η κατοικία προσφέρει την πιο απτή ένδειξη της πίεσης. Το 2025 το 26,4% του πληθυσμού στην Ελλάδα ζούσε σε νοικοκυριά όπου οι συνολικές στεγαστικές δαπάνες υπερέβαιναν το 40% του διαθέσιμου εισοδήματος, έναντι 7,7% στην ΕΕ. Η διαφορά φτάνει τις 18,7 ποσοστιαίες μονάδες. Δεν πρόκειται μόνο για ενοίκια: ο ευρωπαϊκός ορισμός περιλαμβάνει λειτουργικές δαπάνες της κατοικίας. Άρα ο δείκτης αποτυπώνει το βάρος της στέγης σε σχέση με το εισόδημα, όχι απλώς την πορεία των τιμών των ακινήτων.
Το πλέον ανησυχητικό στοιχείο είναι η γεωγραφική του έκταση. Και οι 13 ελληνικές περιφέρειες κατατάσσονταν το 2025 στις ευρωπαϊκές περιφέρειες με στεγαστική υπερεπιβάρυνση τουλάχιστον 16%. Από το 18,5% στην Κρήτη έως το 33,9% στην Ανατολική Μακεδονία και Θράκη, η πίεση δεν μπορεί να χαρακτηριστεί αποκλειστικά αθηναϊκό πρόβλημα. Είναι εθνικό διαρθρωτικό ζήτημα.
Όταν η κοινωνία δεν ακολουθεί την ανάκαμψη
Το 27,5% των κατοίκων της χώρας βρισκόταν το 2025 σε κίνδυνο φτώχειας ή κοινωνικού αποκλεισμού, έναντι 20,9% της ΕΕ: η δεύτερη δυσμενέστερη επίδοση μετά τη Βουλγαρία. Ο σύνθετος αυτός δείκτης δεν σημαίνει ότι όλοι όσοι περιλαμβάνονται είναι εισοδηματικά φτωχοί. Συνδυάζει κίνδυνο φτώχειας, σοβαρή υλική και κοινωνική στέρηση και πολύ χαμηλή ένταση εργασίας. Η ορθή ανάγνωσή του είναι ότι σημαντικά μεγαλύτερο τμήμα του πληθυσμού εκτίθεται σε τουλάχιστον μία μορφή κοινωνικής ευαλωτότητας.
Ακόμη εντονότερη είναι η αντίθεση στους νέους ηλικίας 15–29 ετών: σοβαρή υλική και κοινωνική στέρηση 14,7% στην Ελλάδα, έναντι 5,8% στην ΕΕ. Το στατιστικό αυτό εύρημα αποκτά ιδιαίτερη σημασία σε μια χώρα που αντιμετωπίζει δημογραφική συρρίκνωση. Η οικονομική αυτονομία, η απόκτηση κατοικίας και η δημιουργία οικογένειας συνδέονται με τη δυνατότητα σταθερού εισοδήματος και όχι μόνο με τη μεταβολή του ΑΕΠ.
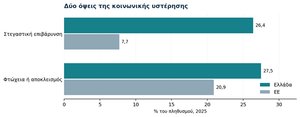
Γράφημα 2. Δύο διακριτοί κοινωνικοί δείκτες, σε ποσοστό πληθυσμού. Eurostat, ilc_lvho07a και ilc_peps01n, 2025.
Το παραγωγικό υπόβαθρο της υστέρησης
Γιατί η βελτίωση των μακροοικονομικών μεγεθών δεν αρκεί; Ο ΟΟΣΑ επισημαίνει τη χαμηλή παραγωγικότητα και το μεγάλο χάσμα μεταξύ μεγαλύτερων επιχειρήσεων και πολύ μικρών μονάδων, που δυσκολεύονται να επενδύσουν, να αναπτυχθούν και να υιοθετήσουν νέες τεχνολογίες. Η βελτίωση του επιχειρηματικού περιβάλλοντος από μόνη της δεν αρκεί χωρίς εξοπλισμό, δεξιότητες, οργανωτική αναβάθμιση και πρόσβαση σε χρηματοδότηση.
Οι επενδύσεις παγίου κεφαλαίου το 2025 αντιστοιχούσαν στο 16,8% του ελληνικού ΑΕΠ, έναντι 21,4% στην ΕΕ. Πρόκειται για απόκλιση 4,6 ποσοστιαίων μονάδων. Ακόμη και όταν οι επενδύσεις αυξάνονται, η χώρα ξεκινά από ασθενέστερη παραγωγική βάση. Η διατηρήσιμη σύγκλιση απαιτεί όχι μόνο περισσότερες επενδύσεις, αλλά επενδύσεις που αυξάνουν μετρήσιμα την παραγωγή ανά ώρα εργασίας και δημιουργούν θέσεις υψηλότερης προστιθέμενης αξίας.
Το κρίσιμο σημείο δεν είναι μόνο το ύψος των επενδύσεων, αλλά και η σύνθεσή τους. Οικονομίες που κατάφεραν να συγκλίνουν ταχύτερα επένδυσαν συστηματικότερα σε τεχνολογικό εκσυγχρονισμό, εξαγωγική ικανότητα, δεξιότητες του ανθρώπινου δυναμικού και οργανωτική βελτίωση των επιχειρήσεων. Χωρίς τέτοια ποιοτικά χαρακτηριστικά, η αύξηση των δαπανών δεν μεταφράζεται αυτομάτως σε σταθερή άνοδο της παραγωγικότητας.
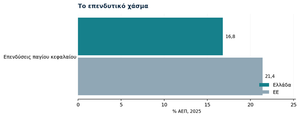
Γράφημα 3. Ακαθάριστος σχηματισμός παγίου κεφαλαίου ως ποσοστό του ΑΕΠ, 2025. Eurostat, nama_10_gdp.
Η εικόνα πίσω από τους δείκτες
Οι αριθμοί δεν περιγράφουν μια οικονομία χωρίς πρόοδο. Η ανεργία έχει μειωθεί, η δραστηριότητα έχει ανακάμψει και το δημόσιο χρέος αποκλιμακώνεται ως ποσοστό του ΑΕΠ. Περιγράφουν, όμως, μια χώρα που εξακολουθεί να απέχει πολύ από τον ευρωπαϊκό μέσο όρο σε κατά κεφαλήν παραγωγή, επενδύσεις και συνθήκες διαβίωσης. Ιδίως το κόστος της κατοικίας και η έκταση της κοινωνικής ευαλωτότητας δείχνουν πόσο διαφορετικά μπορεί να αποτυπώνεται μια οικονομική ανάκαμψη στους εθνικούς λογαριασμούς και στον οικογενειακό προϋπολογισμό.
Με αυτή την έννοια, η ελληνική περίπτωση δεν είναι μια ιστορία απλής αποτυχίας αλλά μια πορεία ανάκαμψης με ανεπαρκή σύγκλιση. Η χώρα έχει εξέλθει από την οξεία φάση της κρίσης, χωρίς όμως να έχει κλείσει το χάσμα που τη χωρίζει από οικονομίες με ανθεκτικότερη παραγωγική βάση και ισχυρότερη κοινωνική προστασία. Η διαφορά αυτή εξηγεί γιατί η βελτίωση των μακρομεγεθών δεν αρκεί για να μεταβάλει άμεσα την αίσθηση οικονομικής ασφάλειας των πολιτών.
Από τη διαπίστωση στις επιλογές
Η επόμενη φάση της οικονομικής πολιτικής χρειάζεται λιγότερη προσήλωση σε έναν μοναδικό αριθμό και μεγαλύτερη προσοχή στο αποτέλεσμα. Η παραγωγικότητα ανά ώρα εργασίας, η πραγματική κατανάλωση των νοικοκυριών και το ποσοστό όσων δυσκολεύονται να καλύψουν το κόστος στέγασης μπορούν να αποτελέσουν σταθερά κριτήρια αξιολόγησης. Η δημοσίευσή τους σε ετήσια βάση, ανά περιφέρεια και εισοδηματική ομάδα, θα δείχνει πού φτάνει η ανάπτυξη και πού όχι.
Μια τέτοια μετατόπιση θα είχε και θεσμική αξία. Θα υποχρέωνε την οικονομική πολιτική να λογοδοτεί όχι μόνο για το αν επιτυγχάνει δημοσιονομικούς στόχους, αλλά και για το αν βελτιώνει μετρήσιμα την παραγωγική ικανότητα της οικονομίας και την πραγματική ποιότητα ζωής. Η συστηματική παρακολούθηση δεικτών ανά περιφέρεια θα επέτρεπε επίσης να εντοπίζονται έγκαιρα οι εσωτερικές ανισότητες, οι οποίες συχνά κρύβονται πίσω από τον εθνικό μέσο όρο.
Η προτεραιότητα δεν μπορεί να είναι απλώς η αύξηση των επενδύσεων, αλλά η κατεύθυνσή τους σε δραστηριότητες που ανεβάζουν την προστιθέμενη αξία: τεχνολογία, δεξιότητες, εξωστρεφείς επιχειρήσεις και καλύτερη οργάνωση της παραγωγής. Παράλληλα, η στεγαστική πολιτική χρειάζεται να κρίνεται από τη μείωση της επιβάρυνσης των νοικοκυριών και όχι μόνο από τον αριθμό των παρεμβάσεων που ανακοινώνονται. Τελικά, το μέτρο της ελληνικής επιτυχίας δεν είναι μόνο πόσο απομακρυνθήκαμε από τα χρόνια της κρίσης. Είναι πόσο πλησιάζουμε τη σημερινή Ευρώπη.
Σε πρακτικό επίπεδο, αυτό σημαίνει προτεραιότητα σε τρεις άξονες: παραγωγικές επενδύσεις που ανεβάζουν την αξία της εργασίας, στεγαστικές παρεμβάσεις που μειώνουν ουσιαστικά την επιβάρυνση των νοικοκυριών και ένα πιο αξιόπιστο σύστημα αξιολόγησης των δημόσιων πολιτικών με βάση αποτελέσματα και όχι μόνο εξαγγελίες. Μόνο έτσι η σύγκλιση θα πάψει να λειτουργεί ως ρητορική επιδίωξη και θα μετατραπεί σε απτό κριτήριο επιτυχίας.