
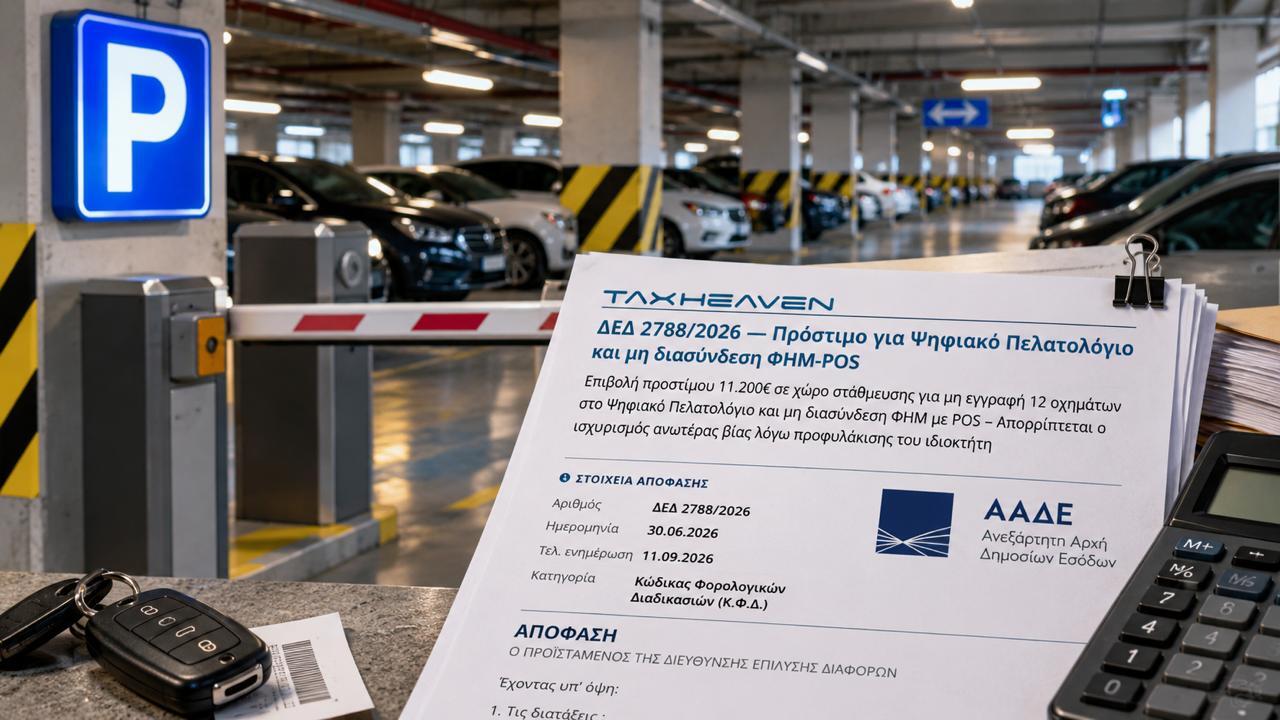




Δώδεκα αυτοκίνητα σταθμευμένα χωρίς καταχώριση στο Ψηφιακό Πελατολόγιο και μια επιχείρηση χωρίς τερματικό POS οδήγησαν σε συνολικό πρόστιμο 11.200 ευρώ σε ιδιοκτήτη χώρου στάθμευσης στα Χανιά. Η υπόθεση αποτυπώνεται στην απόφαση 2788/2026 της Διεύθυνσης Επίλυσης Διαφορών (ΔΕΔ) της ΑΑΔΕ, με ημερομηνία 30 Ιουνίου 2026, η οποία απέρριψε την ενδικοφανή προσφυγή του επιχειρηματία.
Τι διαπίστωσαν οι ελεγκτές
Σύμφωνα με την απόφαση, στις 1 Νοεμβρίου 2025 συνεργείο της Υπηρεσίας Ερευνών και Διασφάλισης Δημοσίων Εσόδων Αττικής πραγματοποίησε επιτόπιο έλεγχο σε ατομική επιχείρηση παροχής υπηρεσιών στάθμευσης. Οι ελεγκτές ζήτησαν να αντιπαραβάλουν τα οχήματα που βρίσκονταν στον χώρο με τις εγγραφές στην εφαρμογή της ΑΑΔΕ. Διαπιστώθηκε ότι 12 οχήματα είχαν εισέλθει πριν από τον έλεγχο χωρίς να έχουν καταχωριστεί.
Ο υπάλληλος ανέφερε, κατά το καταγεγραμμένο ιστορικό, ότι η επιχείρηση δεν χρησιμοποιούσε την εφαρμογή επειδή ο ιδιοκτήτης ήταν προσωρινά κρατούμενος. Όταν οι ελεγκτές ζήτησαν δοκιμαστική ηλεκτρονική συναλλαγή για να ελέγξουν τη διασύνδεση, διαπίστωσαν ότι δεν υπήρχε τερματικό EFT/POS και, συνεπώς, ούτε η απαιτούμενη διασύνδεσή του με τον εν χρήσει φορολογικό ηλεκτρονικό μηχανισμό.
Πώς προέκυψαν τα 11.200 ευρώ
Η ΔΟΥ Χανίων επέβαλε δύο διακριτά πρόστιμα: 1.200 ευρώ για τη μη εγγραφή των 12 οχημάτων στο Ψηφιακό Πελατολόγιο και 10.000 ευρώ για τη μη διασύνδεση του φορολογικού ηλεκτρονικού μηχανισμού με POS. Επομένως, δεν πρόκειται για πρόστιμο 11.200 ευρώ αποκλειστικά για τα αυτοκίνητα, αλλά για άθροισμα δύο παραβάσεων.
Το επιχείρημα της προσωρινής κράτησης
Ο επιχειρηματίας προσέφυγε στη ΔΕΔ ζητώντας την ακύρωση της πράξης και επικαλούμενος, μεταξύ άλλων, συνθήκες ανωτέρας βίας λόγω της προσωρινής κράτησής του. Η ΔΕΔ δεν έκανε δεκτή την προσφυγή: έκρινε ότι οι διαπιστώσεις του ελέγχου ήταν βάσιμες και επαρκώς αιτιολογημένες και διατήρησε τον καταλογισμό. Η απόφαση αφορά τη φορολογική ευθύνη της επιχείρησης· δεν συνιστά κρίση για την ποινική υπόθεση που συνδέεται με την κράτηση του ιδιοκτήτη.
Τι σημαίνει για τους χώρους στάθμευσης
Η υπόθεση δείχνει στην πράξη ότι η υποχρέωση καταχώρισης στο Ψηφιακό Πελατολόγιο ελέγχεται με αντιπαραβολή των πραγματικά σταθμευμένων οχημάτων και των ψηφιακών εγγραφών. Παράλληλα, η ύπαρξη φορολογικού μηχανισμού δεν υποκαθιστά την υποχρέωση συμμόρφωσης με το πλαίσιο των ηλεκτρονικών πληρωμών και της διασύνδεσης, όπου αυτό εφαρμόζεται. Η προσωρινή απουσία του ιδιοκτήτη δεν οδήγησε, στη συγκεκριμένη υπόθεση, σε ακύρωση των προστίμων.
Πρωτογενής πηγή: Απόφαση ΔΕΔ 2788/2026 (πλήρες κείμενο)