
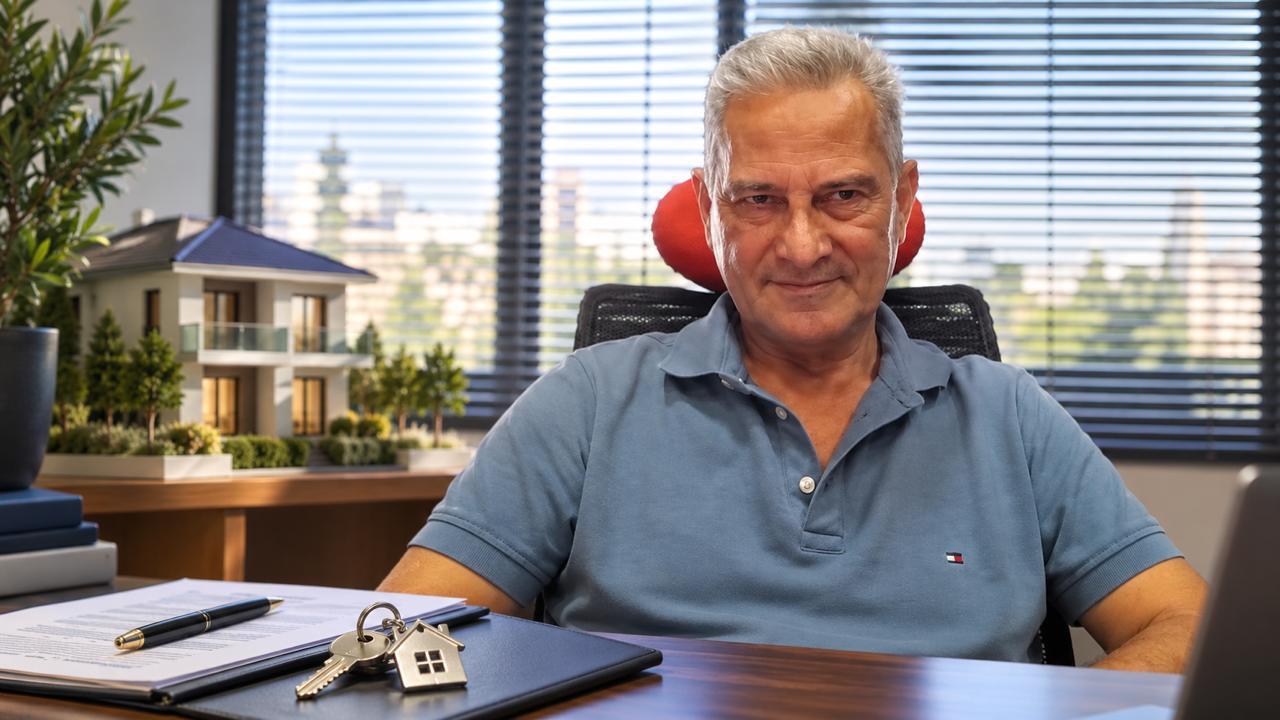




Μια σημαντικά ανανεωμένη εκδοχή του εξωδικαστικού μηχανισμού τίθεται, σύμφωνα με τον οικονομολόγο και διευθύνοντα σύμβουλο της Solomonk Consultants, Κωνσταντίνο Χαραλαμπόπουλο, σε εφαρμογή από τη Δευτέρα 21 Σεπτεμβρίου, με μία αλλαγή που αφορά άμεσα χιλιάδες οφειλέτες: την προστασία της πρώτης κατοικίας.
Ο Κωνσταντίνος Χαραλαμπόπουλος, μιλώντας μέσω Teams στη HuffPost και στον Τέρενς Κουίκ, εξήγησε τι αλλάζει, ποιοι μπορούν να αξιοποιήσουν τις νέες ρυθμίσεις, αλλά και ποια σοβαρά προβλήματα εξακολουθούν να υπάρχουν.
«Από τις 21 Σεπτεμβρίου προστατεύεται υπό προϋποθέσεις η πρώτη κατοικία»
«Από το 2019-2020 και μετά ο εξωδικαστικός μηχανισμός έχει βελτιωθεί πάρα πολύ», επισήμανε ο κ. Χαραλαμπόπουλος, αναγνωρίζοντας παράλληλα ότι η δυσαρέσκεια πολλών οφειλετών είναι πραγματική.
Όπως είπε, άνθρωποι που χρωστούν σε servicers και τράπεζες, έχοντας παράλληλα υποστεί σημαντική απώλεια εισοδήματος στα χρόνια των μνημονίων, βρίσκονται αντιμέτωποι ακόμη και με τον κίνδυνο απώλειας της κατοικίας τους.
Η μεγάλη αλλαγή, σύμφωνα με τον ίδιο, έρχεται στις 21 Σεπτεμβρίου.
«Πλέον προστατεύεται η πρώτη κατοικία με τον νέο εξωδικαστικό από τις 21 Σεπτεμβρίου που μπαίνει σε εφαρμογή. Έχει ψηφιστεί ο νόμος, δεν είναι κάτι που το λέμε στον αέρα. Υπό προϋποθέσεις προστατεύει την πρώτη κατοικία», τόνισε.
Τι γίνεται όταν υπάρχει και άλλη ακίνητη περιουσία
Ιδιαίτερη σημασία έχει η περίπτωση του οφειλέτη που, εκτός από την πρώτη κατοικία, διαθέτει και άλλα περιουσιακά στοιχεία.
Σύμφωνα με όσα εξήγησε ο κ. Χαραλαμπόπουλος, ο πιστωτής μπορεί να ζητήσει την εκποίηση μέρους της υπόλοιπης περιουσίας προκειμένου να προστατευθεί η πρώτη κατοικία.
Η διαδικασία αυτή, όπως διευκρίνισε, δεν θα ακολουθεί τη συνήθη οδό της αναγκαστικής κατάσχεσης, αλλά ειδική ηλεκτρονική διαδικασία εκποίησης, με ευθύνη του ίδιου του οφειλέτη.
Έτσι, ένας δανειολήπτης που διαθέτει πρόσθετη ακίνητη περιουσία θα μπορεί, υπό τις προβλεπόμενες προϋποθέσεις, να αξιοποιήσει ή να εκποιήσει μέρος της ώστε να διατηρήσει την κύρια κατοικία του.
Και αν ο οφειλέτης δεν έχει άλλη περιουσία;
Στην περίπτωση που δεν υπάρχει άλλη ακίνητη περιουσία, σύμφωνα με τον κ. Χαραλαμπόπουλο, εξακολουθούν να εφαρμόζονται οι προβλέψεις του εξωδικαστικού μηχανισμού για τη ρύθμιση των οφειλών, με δυνατότητα μεγάλου αριθμού δόσεων – έως 420 ή 240, ανάλογα με το είδος της οφειλής και του πιστωτή.
Ιδιαίτερη περίπτωση αποτελούν οι ευάλωτοι οφειλέτες, για τους οποίους ισχύουν τα διευρυμένα κριτήρια που έχουν ήδη θεσπιστεί.
«Εκεί είσαι αυτόματα ενταγμένος. Άρα ούτως ή άλλως προστατεύεται η πρώτη κατοικία», ανέφερε.
Το μεγάλο αγκάθι με τις τράπεζες
Υπάρχει, ωστόσο, ένα πρόβλημα που παραμένει άλυτο και αφορά ακόμη και πολίτες που δεν είχαν τραπεζικά χρέη.
Όπως εξήγησε ο κ. Χαραλαμπόπουλος, κάποιος μπορεί να έχει ενταχθεί στον εξωδικαστικό αποκλειστικά για οφειλές προς το Δημόσιο και στη συνέχεια να θελήσει να πάρει ένα στεγαστικό, προσωπικό, καταναλωτικό ή επιχειρηματικό δάνειο.
Στην πράξη, όπως τόνισε, οι τράπεζες δεν του χορηγούν νέο δάνειο.
«Είναι ένα θέμα το οποίο μας ταλαιπωρεί χρόνια», είπε, προσθέτοντας ότι έχουν γίνει σχετικές ενέργειες τόσο προς το υπουργείο Οικονομικών όσο και προς την Τράπεζα της Ελλάδος.
«Είναι κάτι που αυτή τη στιγμή δεν το έχει ακούσει η Πολιτεία και περιμένουμε κάποιες απαντήσεις».
«Περίπου το 40% των αποφάσεων έχει δυσβάστακτους όρους»
Ένα δεύτερο κρίσιμο ζήτημα αφορά τη βιωσιμότητα των ίδιων των ρυθμίσεων.
Το ερώτημα είναι απλό: τι συμβαίνει όταν κάποιος ενταχθεί στον εξωδικαστικό, αλλά η δόση που προκύπτει είναι τόσο υψηλή ώστε τελικά να μην μπορεί να την πληρώσει;
Ο κ. Χαραλαμπόπουλος αναγνώρισε ότι το πρόβλημα είναι υπαρκτό.
«Υπάρχουν πάρα πολλές αποφάσεις στις οποίες όντως δεν μπορεί ο κόσμος να ανταποκριθεί», είπε, εκτιμώντας ότι περίπου το 40% των αποφάσεων του εξωδικαστικού καταλήγει σε όρους που είναι δυσβάστακτοι για τον δανειολήπτη.
Ωστόσο, όπως εξήγησε, υπάρχουν δυνατότητες επαναδιαπραγμάτευσης και υποβολής ένστασης, ώστε να γίνει νέα αξιολόγηση της υπόθεσης.
Παράλληλα, ο οφειλέτης που διαπιστώνει ότι η αρχική ρύθμιση δεν μπορεί να εξυπηρετηθεί έχει, υπό τις προβλεπόμενες προϋποθέσεις, τη δυνατότητα να επιχειρήσει νέα ρύθμιση μετά την πάροδο ενός έτους.
Το όριο πέφτει από τις 10.000 στις 5.000 ευρώ
Λίγο πριν από το τέλος της συνέντευξης, ο κ. Χαραλαμπόπουλος αποκάλυψε δύο ακόμη αλλαγές τις οποίες χαρακτήρισε ιδιαίτερα σημαντικές.
Η πρώτη αφορά το κατώτατο ύψος οφειλής για την ένταξη στον εξωδικαστικό.
Όπως ανέφερε, το όριο μειώνεται από τις 10.000 στις 5.000 ευρώ.
Αυτό σημαίνει ότι διευρύνεται σημαντικά ο αριθμός των πολιτών που μπορούν να προσφύγουν στον μηχανισμό, καθώς μέχρι σήμερα οφειλέτες με μικρότερα χρέη έμεναν εκτός.
Δεύτερη ευκαιρία για όσους έχασαν την προηγούμενη ρύθμιση
Η δεύτερη αλλαγή αφορά όσους είχαν ήδη ενταχθεί στον εξωδικαστικό μηχανισμό αλλά στη συνέχεια έχασαν τη ρύθμισή τους.
Σύμφωνα με τον κ. Χαραλαμπόπουλο, προβλέπεται μεταβατική περίοδος έξι μηνών, μέσα στην οποία θα μπορούν να επανενταχθούν στον νέο μηχανισμό.
Με απλά λόγια, όπως εξήγησε στη HuffPost, ακόμη και κάποιος που έχασε την προηγούμενη ρύθμισή του τον Ιούνιο θα μπορεί να υποβάλει εκ νέου αίτηση.
Πρόκειται για μία ουσιαστική «δεύτερη ευκαιρία» για οφειλέτες που βρέθηκαν εκτός ρύθμισης επειδή δεν κατάφεραν να ανταποκριθούν στους προηγούμενους όρους.
21 Σεπτεμβρίου: η κρίσιμη ημερομηνία
«Κυριακή κοντή γιορτή», όπως επισημάνθηκε στη συζήτησή μας.
Η Δευτέρα 21 Σεπτεμβρίου αποτελεί, σύμφωνα με τον Κωνσταντίνο Χαραλαμπόπουλο, το νέο σημείο εκκίνησης για έναν εξωδικαστικό μηχανισμό με διευρυμένο πεδίο εφαρμογής.
Η προστασία της πρώτης κατοικίας υπό προϋποθέσεις, η δυνατότητα αξιοποίησης άλλης περιουσίας ώστε να σωθεί η κύρια κατοικία, η μείωση του κατώτατου ορίου οφειλών στις 5.000 ευρώ και η δεύτερη ευκαιρία για όσους έχασαν προηγούμενη ρύθμιση συνθέτουν το νέο τοπίο.
Το κρίσιμο, βέβαια, θα κριθεί στην πράξη: αν οι νέες ρυθμίσεις θα είναι πραγματικά βιώσιμες για τον οφειλέτη και αν ο ανανεωμένος εξωδικαστικός θα μπορέσει αυτή τη φορά να λειτουργήσει όχι μόνο ως μηχανισμός διευθέτησης χρεών, αλλά και ως πραγματικό δίχτυ προστασίας για πολίτες και επιχειρήσεις.