
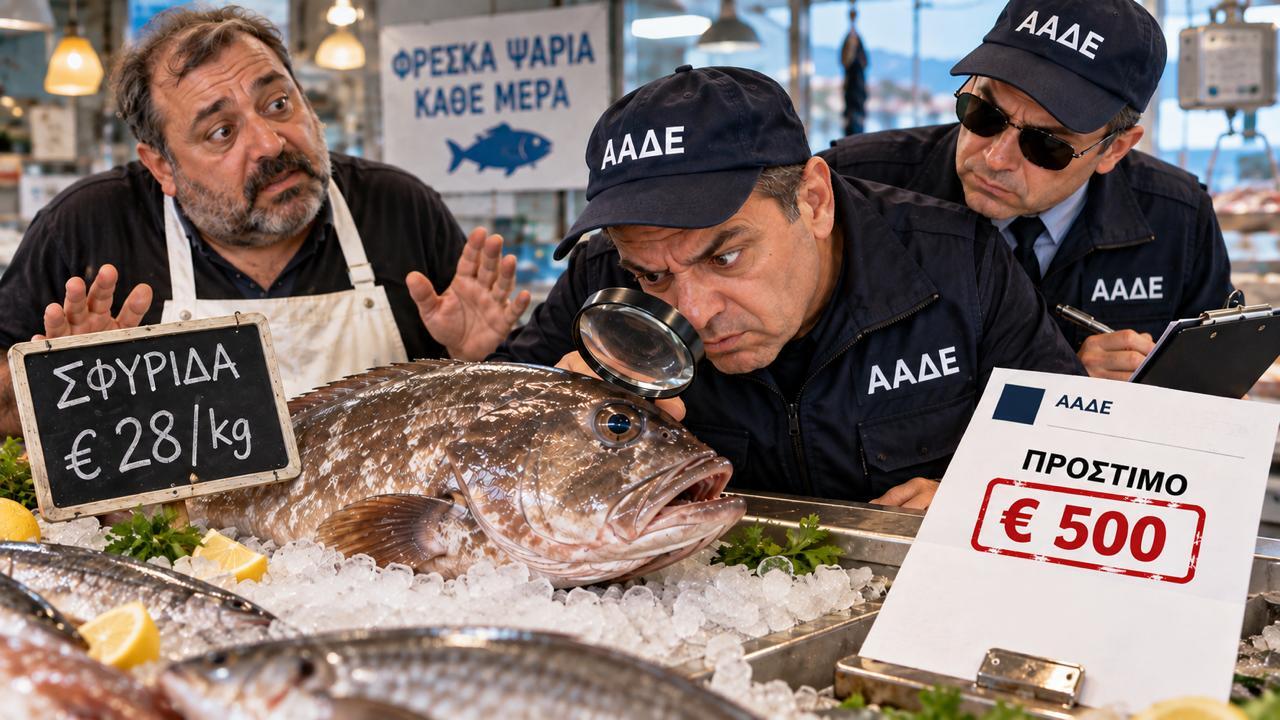




Μία σφυρίδα, τα μάτια της και η… νεκρική ακαμψία της βρέθηκαν στο επίκεντρο μιας από τις πιο ασυνήθιστες φορολογικές υποθέσεις των τελευταίων ετών.
Ελεγκτές της φορολογικής διοίκησης έφτασαν στο σημείο να επιβάλουν πρόστιμο 500 ευρώ για 3,5 κιλά σφυρίδας αξίας μόλις 98 ευρώ, επειδή έκριναν από την εικόνα των ψαριών ότι ήταν πιο φρέσκα απ’ όσο προέκυπτε από τα παραστατικά που επικαλέστηκε η επιχείρηση.
Το πρόστιμο, πάντως, δεν άντεξε στην προσφυγή. Η Διεύθυνση Επίλυσης Διαφορών το ακύρωσε, κρίνοντας ότι η φορολογική αρχή δεν είχε τεκμηριώσει επαρκώς το συμπέρασμά τηΣ.
Ο έλεγχος στη Σύρο και τα 3,5 κιλά σφυρίδας
Η υπόθεση αφορά εταιρεία με έδρα την Αθήνα και υποκατάστημα στην Ερμούπολη της Σύρου.
Το βράδυ της 22ας Ιουλίου 2024, κλιμάκιο της ΥΕΔΔΕ Αττικής, (Υπηρεσία Ερευνών και Διασφάλισης Δημοσίων Εσόδων Αττικής της ΑΑΔΕ), πραγματοποίησε επιτόπιο φορολογικό έλεγχο και καταμέτρησε τα νωπά ψάρια που υπήρχαν στο ψυγείο.
Ανάμεσά τους εντοπίστηκαν 3,5 κιλά σφυρίδας, με αξία αγοράς 98 ευρώ.
Η επιχείρηση διέθετε τιμολόγιο και δελτίο αποστολής για αγορά 8,3 κιλών σφυρίδας στις 15 Ιουλίου 2024, δηλαδή επτά ημέρες πριν από τον έλεγχο. Υποστήριξε ότι τα 3,5 κιλά που είχαν απομείνει στο ψυγείο προέρχονταν από εκείνη ακριβώς την αγορά.
Οι ελεγκτές κοίταξαν… τα μάτια του ψαριού
Εδώ όμως αρχίζει το ασυνήθιστο μέρος της ιστορίας.
Οι ελεγκτές δεν πείστηκαν ότι οι σφυρίδες ήταν επτά ημερών.
Για να καταλήξουν στο συμπέρασμά τους εξέτασαν, μεταξύ άλλων, τη νεκρική ακαμψία, την κατάσταση των οφθαλμών και γενικότερα τα χαρακτηριστικά των αλιευμάτων.
Η εικόνα των ψαριών, κατά την εκτίμησή τους, παρέπεμπε σε πιο πρόσφατη αγορά. Έτσι θεώρησαν ότι η ποσότητα δεν καλυπτόταν από το παραστατικό της 15ης Ιουλίου και ότι είχε πραγματοποιηθεί άλλη αγορά για την οποία δεν είχε εκδοθεί το προβλεπόμενο φορολογικό στοιχείο.
Και κάπως έτσι, τα μάτια μιας σφυρίδας έγιναν ουσιαστικά φορολογικό τεκμήριο.
Πρόστιμο 500 ευρώ για αγορά 98 ευρώ
Την ημέρα του ελέγχου εκδόθηκε προσωρινός προσδιορισμός προστίμου 500 ευρώ.
Η εταιρεία αντέδρασε και στις 31 Ιουλίου 2024 κατέθεσε τις απόψεις της, επιμένοντας ότι τα ψάρια προέρχονταν από τη νόμιμα τιμολογημένη αγορά των 8,3 κιλών.
Ο έλεγχος παρέμεινε στη θέση του και, σχεδόν δύο χρόνια αργότερα, στις 21 Απριλίου 2026, το ΚΕΦΟΔΕ Αττικής εξέδωσε την οριστική πράξη επιβολής προστίμου: 500 ευρώ για μη έκδοση τίτλου κτήσης για αγαθά αξίας 98 ευρώ. (Taxheaven)
Η προσφυγή που ανέτρεψε την υπόθεση
Η επιχείρηση προσέφυγε στη Διεύθυνση Επίλυσης Διαφορών και εκεί η υπόθεση πήρε διαφορετική τροπή.
Η ΔΕΔ εξέτασε με ποια στοιχεία οι ελεγκτές είχαν καταλήξει ότι τα ψάρια ήταν νεότερης αγοράς. Και διαπίστωσε ότι δεν είχε πραγματοποιηθεί διαδικασία πλήρους ελεγκτικής επαλήθευσης των αποθεμάτων, ενώ δεν υπήρχαν επαρκή αντικειμενικά ή επιστημονικά δεδομένα που να αποδεικνύουν ότι τα 3,5 κιλά σφυρίδας δεν μπορούσαν να προέρχονται από την αγορά της 15ης Ιουλίου.
Με άλλα λόγια, δεν αρκούσαν τα μάτια και η κατάσταση του ψαριού για να στηριχθεί ένα φορολογικό πρόστιμο.
Η ΔΕΔ επισήμανε ότι η Φορολογική Διοίκηση έχει την υποχρέωση να στηρίζει τις διαπιστώσεις της σε συγκεκριμένα και αντικειμενικά στοιχεία και να παρέχει σαφή, ειδική και επαρκή αιτιολογία.
Το πρόστιμο των 500 ευρώ ακυρώθηκε
Το αποτέλεσμα ήταν να γίνει δεκτή η ενδικοφανής προσφυγή της εταιρείας και να ακυρωθεί ολόκληρο το πρόστιμο των 500 ευρώ.
Η υπόθεση έχει ασφαλώς τη χιουμοριστική πλευρά της: δύσκολα συναντά κανείς φορολογικό φάκελο στον οποίο η κατάσταση των ματιών μιας σφυρίδας αποκτά τέτοια σημασία.
Έχει όμως και μια πολύ σοβαρότερη διάσταση. Οι φορολογικοί έλεγχοι μπορούν να βασίζονται σε ενδείξεις, αλλά όταν από αυτές προκύπτουν πρόστιμα, η κρίση της διοίκησης πρέπει να είναι πλήρως και αντικειμενικά τεκμηριωμένη.
Στη συγκεκριμένη περίπτωση, η ΔΕΔ έκρινε ότι τα μάτια της σφυρίδας μπορεί να έδειχναν στους ελεγκτές πόσο φρέσκο ήταν το ψάρι.
Δεν μπορούσαν όμως, από μόνα τους, να αποδείξουν μια φορολογική παράβαση.