
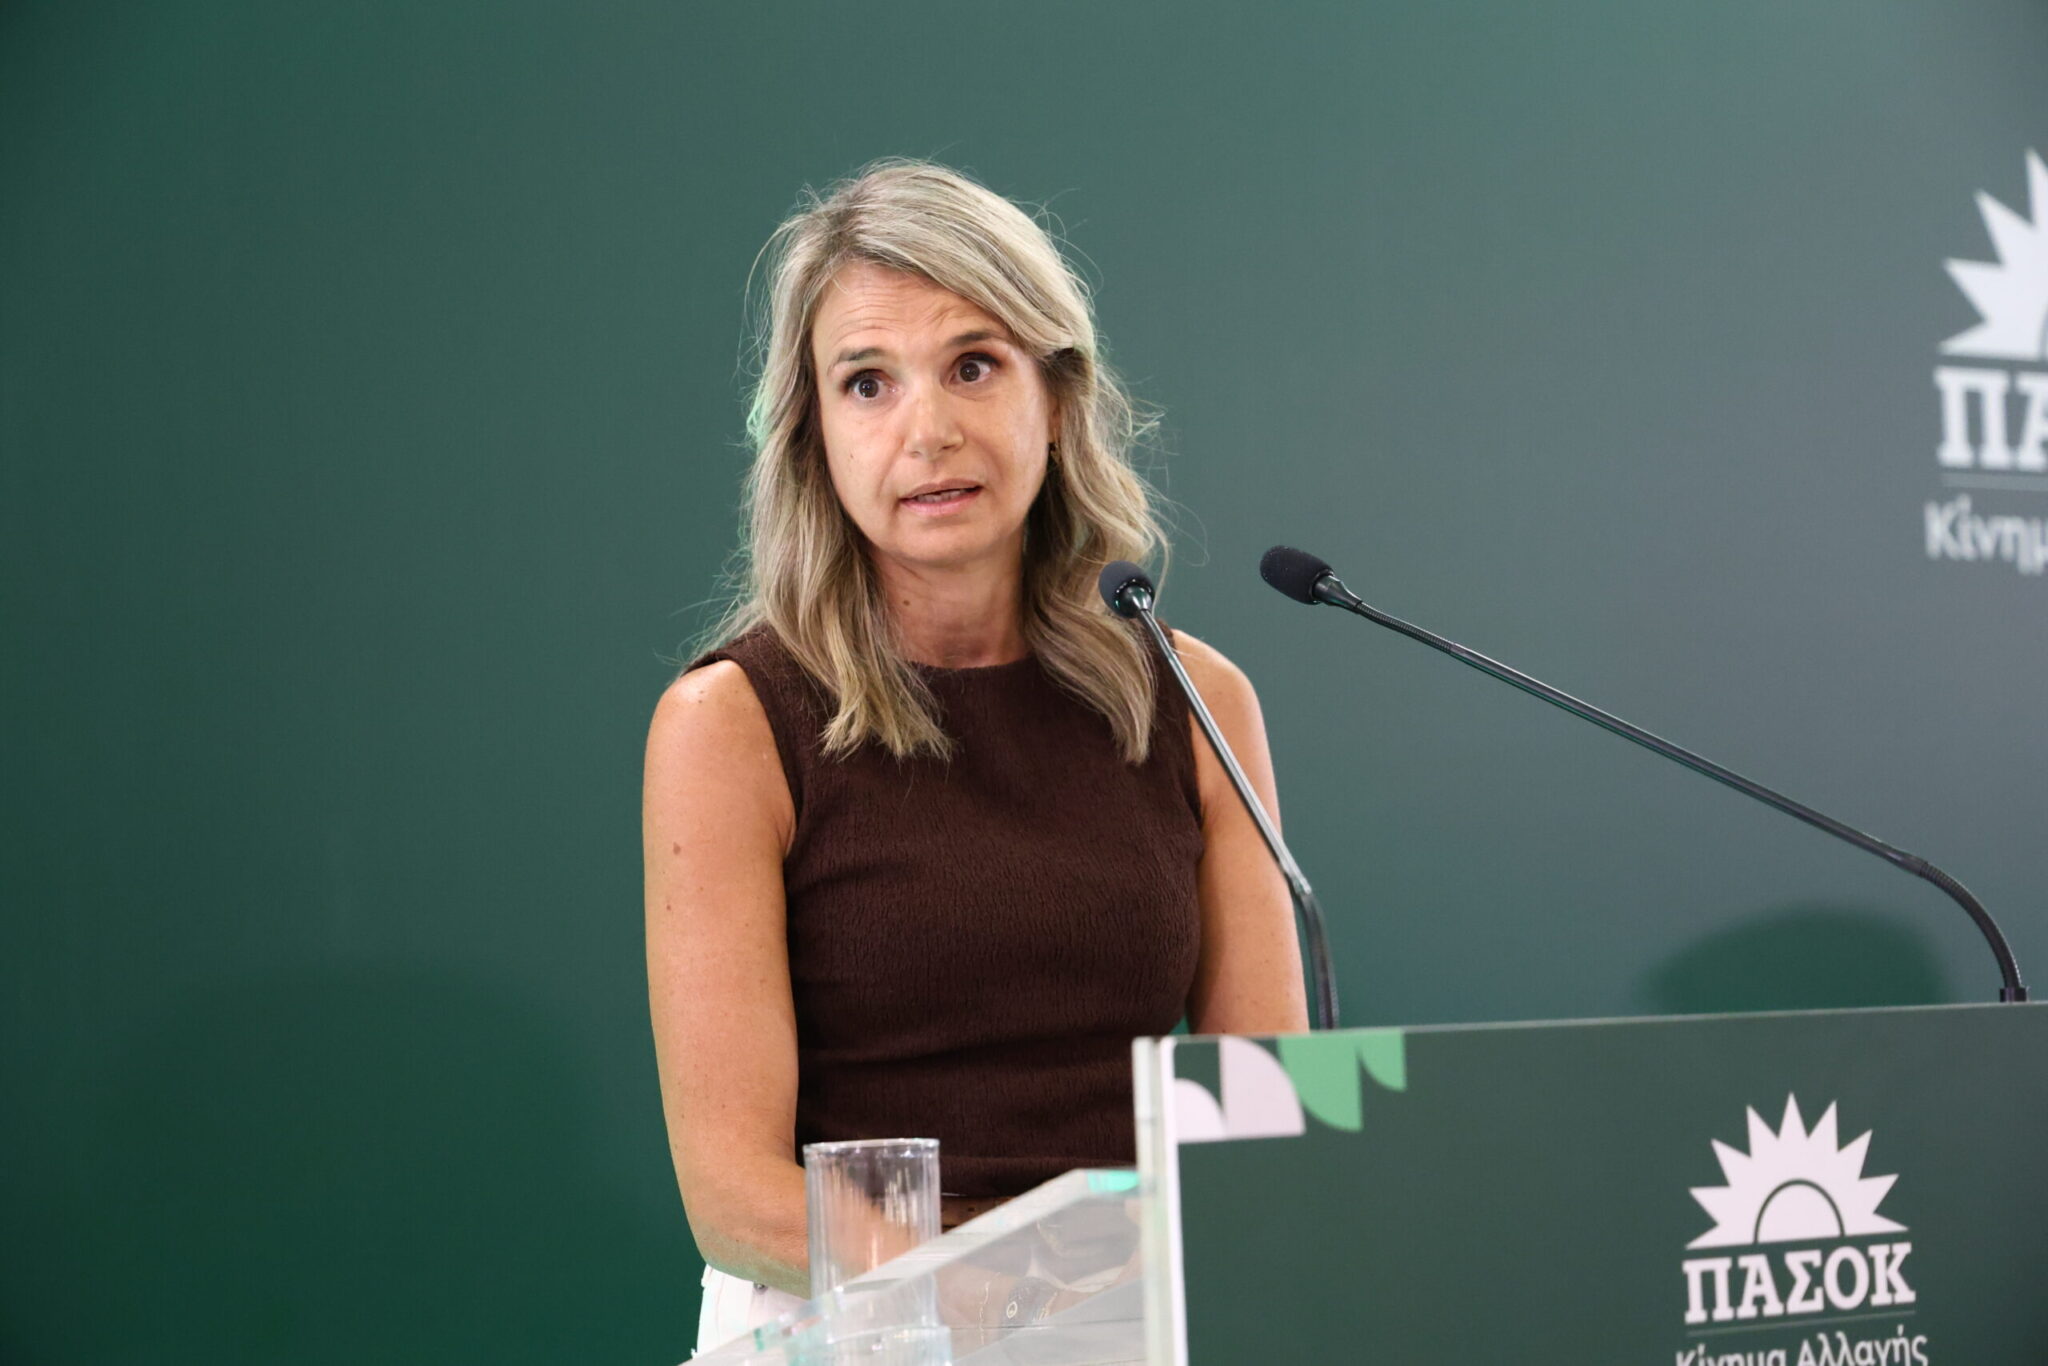



Παρέμβαση της Ευρωπαϊκής Αρχής Ασφαλίσεων και Επαγγελματικών Συντάξεων (EIOPA), προκειμένου να επανεξεταστεί η μακροπρόθεσμη βιωσιμότητα των ισόβιων ασφαλιστηρίων υγείας στην Ελλάδα και να αναζητηθούν μέτρα για την προστασία των περίπου 250.000 ασφαλισμένων που εξακολουθούν να διατηρούν την κάλυψή τους, ζητά η Μιλένα Αποστολάκη με επιστολή της προς την Πρόεδρο της EIOPA Petra Hielkema.
Όπως επισημαίνει, τα ισόβια ιδιωτικά ασφαλιστήρια υγείας στην Ελλάδα προωθήθηκαν επί δεκαετίες ως μόνιμα και ισόβια συμβόλαια, χωρίς όμως να έχουν δημιουργηθεί κεφαλαιακά αποθέματα για την εξομάλυνση των κινδύνων που συνδέονται με τη γήρανση, όπως συμβαίνει σε αντίστοιχες ευρωπαϊκές δομές. Συνέπεια αυτού, σημειώνει, είναι ότι οι μεγαλύτερης ηλικίας ασφαλισμένοι αντιμετωπίζουν πλέον σημαντικές και σωρευτικές αυξήσεις ασφαλίστρων, με αποτέλεσμα 300.000 ασφαλισμένοι να έχουν οδηγηθεί στην ακύρωση της κάλυψής τους, παρά την επί χρόνια καταβολή των ασφαλίστρων τους.
Η βουλευτής του ΠΑΣΟΚ θέτει καταρχάς το ερώτημα κατά πόσον η εποπτεία των συγκεκριμένων προϊόντων έχει δώσει επαρκή έμφαση όχι μόνο στη φερεγγυότητα των ασφαλιστικών επιχειρήσεων αλλά επίσης στην προστασία των καταναλωτών καθ’ όλη τη διάρκεια του κύκλου ζωής τους. Όπως αναφέρει, το ευρωπαϊκό πλαίσιο της Οδηγίας για την Ασφαλιστική Διανομή (IDD), και ειδικότερα το άρθρο 25 για την Εποπτεία και Διακυβέρνηση Προϊόντων (POG), προβλέπει την τακτική επανεξέταση των ασφαλιστικών προϊόντων, ώστε να εξακολουθούν να ανταποκρίνονται στις ανάγκες και τα χαρακτηριστικά της αγοράς στην οποία απευθύνονται.
Παράλληλα, θέτει το ερώτημα κατά πόσον ο αρχικός σχεδιασμός και οι τιμολογιακές παραδοχές των ισόβιων συμβολαίων ήταν επαρκείς για να διασφαλίσουν τη διατήρηση της κάλυψης σε βάθος χρόνου. Υπογραμμίζει ότι η δημόσια ανακοίνωση της Ένωσης Ασφαλιστικών Εταιρειών Ελλάδος πως ο περιορισμός των ετήσιων αυξήσεων των ασφαλίστρων στο 7% θα δημιουργούσε εκτιμώμενο έλλειμμα ύψους 5 δισ. ευρώ δημιουργεί εύλογα ερωτήματα για τις παραδοχές πάνω στις οποίες στηρίχθηκε ο σχεδιασμός των προϊόντων αυτών. «Εάν η οικονομική ισορροπία των χαρτοφυλακίων απαιτεί αυξήσεις σημαντικά υψηλότερες του 7%, υπάρχει ο κίνδυνος οι ασφαλισμένοι να αδυνατούν να διατηρήσουν την κάλυψή τους ακριβώς όταν, λόγω ηλικίας, την έχουν περισσότερο ανάγκη», αναφέρει χαρακτηριστικά.
Η βουλευτής του ΠΑΣΟΚ ζητά από την EIOPA να επανεξετάσει σε ποιο βαθμό η απουσία αποθεματικού γήρανσης ή άλλου αντίστοιχου μηχανισμού δημιουργεί ζητήματα προστασίας των ασφαλισμένων και εποπτικής σύγκλισης καθώς και εάν απαιτούνται περαιτέρω εποπτικά ή ρυθμιστικά μέτρα. Παράλληλα, ζητά να εξεταστεί η δυνατότητα λήψης μέτρων που θα διασφαλίζουν δίκαιες και χωρίς δυσμενείς συνέπειες επιλογές μετάβασης για τους περίπου 250.000 εναπομείναντες ασφαλισμένους, ώστε να περιοριστεί ο κίνδυνος απώλειας της ιδιωτικής ασφαλιστικής τους κάλυψης λόγω της εξέλιξης των ασφαλίστρων που συνδέεται με την ηλικία. Τέλος, σημειώνει ότι το ζήτημα πρόκειται να τεθεί και ενώπιον άλλων Ευρωπαϊκών θεσμών, με σκοπό την ευρύτερη εξέταση των συνεπειών του για τους ασφαλισμένους στην Ελλάδα και την διασφάλιση της προστασίας των καταναλωτών στο πλαίσιο της Ευρωπαϊκής Ένωσης.