




Γράφει ο Νικόλαος Αρβανιτίδης, Δρ Οικονομικός Γεωλόγος
*
Από το «εργοστάσιο του κόσμου» στον έλεγχο της αλυσίδας αξίας
Ο γεωπολιτικός ρόλος της Κίνας στην παγκόσμια οικονομία έχει μετατοπιστεί ριζικά τις τελευταίες δύο δεκαετίες. Η χώρα δεν είναι πλέον απλώς ο μεγάλος κατασκευαστής τελικών προϊόντων· είναι ο στρατηγικός σχεδιαστής και ελεγκτής των αλυσίδων εφοδιασμού που τροφοδοτούν την ενεργειακή μετάβαση και την ψηφιακή οικονομία. Κεντρικός άξονας αυτής της στρατηγικής είναι ο έλεγχος των στρατηγικών και κρίσιμων ορυκτών πρώτων υλών (ΣΚΟΠΥ), δηλαδή των μετάλλων και ορυκτών που είναι απαραίτητα για την ηλεκτροκίνηση, τις μπαταρίες, τους ημιαγωγούς, τις ανεμογεννήτριες και τα φωτοβολταϊκά. Η Κίνα δεν ελέγχει απλώς μεγάλο μέρος της εξόρυξης· ελέγχει σε συντριπτικό βαθμό τη διύλιση και την επεξεργασία, δηλαδή το στάδιο εκείνο της αλυσίδας αξίας όπου η πρώτη ύλη μετατρέπεται σε τελικό βιομηχανικό προϊόν. Αυτό της προσδίδει ένα είδος «μονοπωλίου στο τελικό στάδιο» που αποδεικνύεται πολύ πιο ισχυρό από τον έλεγχο των κοιτασμάτων αυτών καθαυτών.
Το παρόν άρθρο εξετάζει τη στρατηγική της Κίνας στις ΣΚΟΠΥ, τις επιπτώσεις για την Ευρωπαϊκή Ένωση και τη δυτική οικονομία, καθώς και τις προοπτικές υλοποίησης της ενεργειακής μετάβασης στη βάση των ανανεώσιμων πηγών ενέργειας. Η κεντρική θέση είναι ότι η ενεργειακή μετάβαση δεν είναι μόνο περιβαλλοντικό ή τεχνολογικό ζήτημα· είναι πρωτίστως γεωπολιτικό, και η Ευρώπη καλείται να ισορροπήσει ανάμεσα στην ταχύτητα της πράσινης μετάβασης και στην ανάγκη για στρατηγική αυτονομία.
Η αρχιτεκτονική της κινεζικής κυριαρχίας στις Στρατηγικές και Κρίσιμες Ορυκτές Πρώτες Ύλες
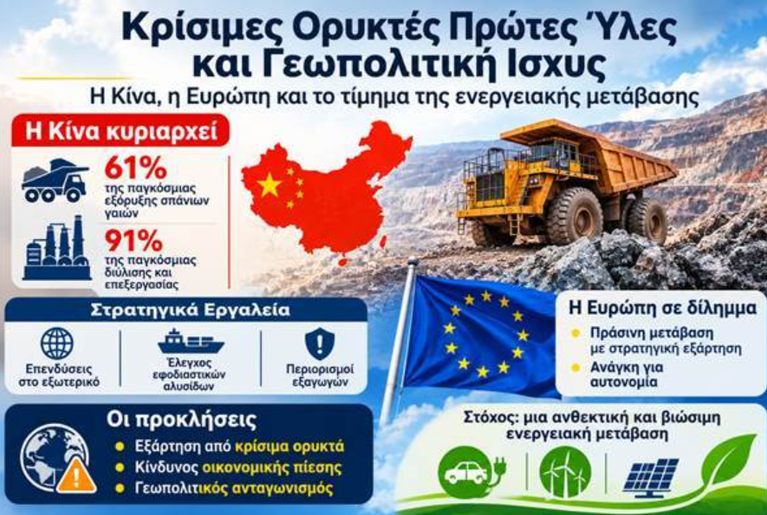
Η κυριαρχία της Κίνας στις ΣΚΟΠΥ δεν είναι γεωγραφικό ατύχημα. Είναι αποτέλεσμα δεκαετιών συντονισμένης βιομηχανικής πολιτικής, κρατικών επενδύσεων και στρατηγικής διπλωματίας των φυσικών και άλλων πόρων. Σύμφωνα με στοιχεία του Διεθνούς Οργανισμού Ενέργειας (ΔΟΕ/IEA), η Κίνα αντιπροσώπευε το 2024 το 61% της παγκόσμιας εξορυκτικής παραγωγής σπάνιων γαιών και το 91% της παγκόσμιας ικανότητας διύλισης και επεξεργασίας τους, με αποτέλεσμα τον αποτελεσματικό διαχωρισμό τους. Σε άλλες ΣΚΟΠΥ, η θέση της είναι εξίσου ισχυρή: 74% της επεξεργασίας/διύλισης λιθίου, 76% του κοβαλτίου, 94% του γραφίτη ποιότητας μπαταρίας, 47% του χαλκού και 31% του νικελίου παγκοσμίως. Ακόμη και όταν η εξόρυξη γίνεται εκτός Κίνας—στη Χιλή, στην Αυστραλία ή στη Λαϊκή Δημοκρατία του Κονγκό—οι κινεζικές εταιρείες συχνά κατέχουν μετοχικά μερίδια ή μακροπρόθεσμες συμφωνίες προμήθειας, ενώ το μετάλλευμα καταλήγει στα κινεζικά διυλιστήρια για επεξεργασία.
Η στρατηγική αυτή ενισχύεται από δύο παράλληλα εργαλεία. Πρώτον, τις κρατικές επενδύσεις στο εξωτερικό: εκτιμάται ότι κινεζικές εταιρείες επένδυσαν περίπου 120 δισεκατομμύρια δολάρια σε ξένες μεταλλευτικές δραστηριότητες μεταξύ 2023 και 2025, ενώ το 2024 δαπανήθηκαν πάνω από 15 δισεκατομμύρια δολάρια σε εγχώρια εξερεύνηση κοιτασμάτων. Δεύτερον, τους περιορισμούς εξαγωγών ως εργαλείο οικονομικής πίεσης. Από τον Δεκέμβριο του 2023 έως τον Απρίλιο του 2025, ο αριθμός των δασμολογικών κωδικών που υπόκεινται σε κινεζικούς περιορισμούς εξαγωγών τριπλασιάστηκε, καλύπτοντας μέταλλα όπως το γάλλιο, το γερμάνιο, το βολφράμιο, το αντιμόνιο και οι μαγνητικές σπάνιες γαίες. Τον Απρίλιο του 2025, η Κίνα επέβαλε σημαντικούς περιορισμούς σε επτά βαρειές σπάνιες γαίες και σχετικούς μόνιμους μαγνήτες· τον Οκτώβριο του 2025, οι περιορισμοί επεκτάθηκαν σε προϊόντα που κατασκευάζονται εκτός Κίνας αλλά περιέχουν σπάνιες γαίες κινεζικής προέλευσης ή παράγονται με κινεζική τεχνολογία. Αν και η εφαρμογή των εκτεταμένων μέτρων ανεστάλη προσωρινά, ο ΔΟΕ/IEA εκτιμά ότι η πλήρης εφαρμογή τους θα έθετε σε κίνδυνο ετήσιες πωλήσεις αξίας 6,5 τρισεκατομμυρίων δολαρίων στους τομείς ενέργειας, αυτοκινήτου, ηλεκτρονικών και άμυνας εκτός Κίνας.
Η καθετοποιημένη δομή των κινεζικών επιχειρήσεων ενισχύει περαιτέρω αυτή την κυριαρχία. Η περίπτωση της BYD είναι ενδεικτική: η εταιρεία παράγει η ίδια μπαταρίες, ημιαγωγούς και κινητήρες, μειώνοντας την εξάρτησή της από ξένους προμηθευτές και εξασφαλίζοντας ταχύτητα και κόστος που οι δυτικοί ανταγωνιστές δυσκολεύονται να αναπαράγουν. Αυτό το μοντέλο «από το ορυχείο μέχρι το όχημα» δεν είναι απλώς εμπορική στρατηγική· είναι μορφή γεωπολιτικής επιρροής που βασίζεται στην οικονομική διασύνδεση και όχι στη στρατιωτική ισχύ.
Η Ευρωπαϊκή Ένωση- Πράσινη μετάβαση σε συνθήκες στρατηγικής εξάρτησης
Η Ευρωπαϊκή Ένωση βρίσκεται αντιμέτωπη με ένα θεμελιώδες παράδοξο. Η Πράσινη Συμφωνία και ο στόχος της κλιματικής ουδετερότητας έως το 2050 απαιτούν μαζική στροφή προς την ηλεκτροκίνηση, την αιολική και ηλιακή ενέργεια και την ψηφιακή οικονομία. Κάθε ηλεκτρικό αυτοκίνητο απαιτεί περίπου 200 κιλά ορυκτών, έξι φορές περισσότερα από ένα συμβατικό όχημα· κάθε μεγαβάτ υπεράκτιας αιολικής ενέργειας απαιτεί περίπου 15 τόνους ορυκτών Σχ. 1). Για να επιτύχει τους στόχους του 2030—69% ανανεώσιμη ηλεκτρική ενέργεια, 510 GW αιολικής ισχύος και 18 εκατομμύρια ευρωπαϊκά ηλεκτρικά οχήματα—η Ένωση χρειάζεται τεράστιες ποσότητες λιθίου, νικελίου, κοβαλτίου, μαγγανίου και σπάνιων γαιών. Ωστόσο, η Ευρώπη εξαρτάται σχεδόν απόλυτα από εισαγωγές: το 98% της ζήτησης για μαγνήτες σπάνιων γαιών καλύπτεται από κινεζικούς προμηθευτές, ενώ η Κίνα παρέχει περίπου το 70% των συνολικών εισαγωγών κρίσιμων ορυκτών της Ένωσης.
Η εξάρτηση αυτή δεν είναι αφηρημένη. Τον Απρίλιο του 2025, όταν η Κίνα επέβαλε περιορισμούς στις εξαγωγές σπάνιων γαιών και μαγνητών, ορισμένοι ευρωπαίοι κατασκευαστές αυτοκινήτων αναγκάστηκαν να μειώσουν την παραγωγή ή ακόμη και να διακόψουν προσωρινά τη λειτουργία τους λόγω ανεπαρκών προμηθειών μαγνητών. Τον Ιούλιο του 2026, η Κίνα πρόσθεσε 14 ευρωπαϊκές οντότητες—μεταξύ των οποίων η γερμανική Rheinmetall—στον κατάλογο ελέγχου εξαγωγών, απαγορεύοντας στους κινέζους εξαγωγείς να τους προμηθεύουν είδη διπλής χρήσης, συμπεριλαμβανομένων σπάνιων γαιών, γαλλίου, γερμανίου και γραφίτη, χωρίς ειδική άδεια. Η Ευρωπαϊκή Κεντρική Τράπεζα εκτιμά ότι περισσότερες από τα τέσσερα πέμπτα των μεγάλων ευρωπαϊκών επιχειρήσεων βρίσκονται εντός τριών βημάτων της εφοδιαστικής αλυσίδας από έναν κινέζο παραγωγό σπάνιων γαιών.
Η θεσμική απάντηση της Ένωσης έχει αρχίσει να διαμορφώνεται. Ο Κανονισμός για τις Κρίσιμες Πρώτες Ύλες (Critical Raw Materials Act) του 2023 θέτει στόχους για το 2030: τουλάχιστον 10% της ετήσιας ζήτησης από εγχώρια εξόρυξη, 40% από επεξεργασία και 25% από ανακύκλωση, με ανώτατο όριο εξάρτησης από μία τρίτη χώρα στο 65%. Τον Οκτώβριο του 2026, το Ευρωπαϊκό Κοινοβούλιο ενέκρινε με 470 ψήφους υπέρ την ενίσχυση του Κανονισμού, δημιουργώντας έναν ειδικό Ευρωπαϊκό Οργανισμό Κρίσιμων Πρώτων Υλών και ένα Ταμείο 2 δισεκατομμυρίων ευρώ για την περίοδο 2028-2034. Ο Οργανισμός θα αναλάβει τον συντονισμό στρατηγικών αποθεμάτων, κοινών αγορών, ανάλυσης κινδύνου και χρηματοδότησης έργων. Παράλληλα, η Επιτροπή έχει εγκρίνει 46 νέα στρατηγικά έργα σε 16 κράτη-μέλη, με εκτιμώμενες επενδύσεις ύψους 21,1 δισεκατομμυρίων ευρώ, που καλύπτουν 15 από τις 17 στρατηγικές πρώτες ύλες.
Τα μέτρα αυτά είναι αναγκαία αλλά όχι επαρκή. Η ανάπτυξη νέων ορυχείων/μεταλλείων απαιτεί κατά μέσο όρο δέκα έως δεκαπέντε χρόνια· η δημιουργία ικανότητας και ετοιμότητας επεξεργασίας/διύλισης απαιτεί τεχνογνωσία, κεφάλαια και κοινωνική αποδοχή. Ακόμη και αν όλα τα ανακοινωθέντα μεταλλευτικά έργα στην Ευρώπη προχωρήσουν, σύμφωνα με εκτιμήσεις της Eurometaux, θα αύξαναν την ευρωπαϊκή παραγωγή μόνο κατά περίπου 9% για τον χαλκό και το νικέλιο και 2% για το κοβάλτιο έως το 2030. Η ανακύκλωση θα μπορούσε να καλύψει μέρος του κενού, αλλά τα ποσοστά ανάκτησης σπάνιων γαιών παραμένουν κάτω του 1%. Η Ευρώπη, με άλλα λόγια, δεν μπορεί να οικοδομήσει το πράσινο μέλλον της σε αλυσίδες εφοδιασμού που δεν ελέγχει.
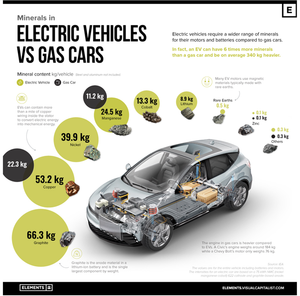
Σχ. 1: Ένα ηλεκτρικό αυτοκίνητο χρειάζεται πάνω από έξη φορές περισσότερες ΟΠΥ από ότι ένα συμβατικό (Πηγή: https://elements.visualcapitalist.com/evs-vs-gas-vehicles-what-are-cars-made-out-of/).
Οι ευρύτερες επιπτώσεις στη δυτική οικονομία και την ενεργειακή μετάβαση
Η εξάρτηση από τις κινεζικές ΣΚΟΠΥ δεν αφορά μόνο την Ευρώπη. Ολόκληρη η δυτική οικονομία αντιμετωπίζει ένα δίλημμα: επιθυμεί την ταχεία ενεργειακή μετάβαση για κλιματικούς και γεωπολιτικούς λόγους—απεξάρτηση από τα ορυκτά καύσιμα—αλλά η ίδια η μετάβαση την καθιστά εξαρτημένη από μια χώρα που θεωρεί στρατηγικό ανταγωνιστή. Οι Ηνωμένες Πολιτείες απάντησαν με τον νόμο για τη μείωση του πληθωρισμού (Inflation Reduction Act), ο οποίος επιδοτεί την εγχώρια παραγωγή και την εφοδιαστική αλυσίδα φιλικών προς το περιβάλλον τεχνολογιών. Η κυβέρνηση Τραμπ προχώρησε ακόμη περισσότερο, επενδύοντας 400 εκατομμύρια δολάρια για ποσοστό περίπου 15% στην MP Materials, τη μοναδική αμερικανική εταιρεία εξόρυξης σπάνιων γαιών, παρέχοντας παράλληλα δάνειο 150 εκατομμυρίων δολαρίων και μηχανισμό ελάχιστης τιμής για τις κρίσιμες σπάνιες γαίες. Η προσέγγιση αυτή αντανακλά μια ευρύτερη αναγνώριση ότι η ασφάλεια εφοδιασμού σε ΣΚΟΠΥ δεν μπορεί να αφεθεί αποκλειστικά στις αγορές.
Οι οικονομικές επιπτώσεις είναι μετρήσιμες. Ο ΔΟΕ/IEA εκτιμά ότι η πλήρης εφαρμογή των κινεζικών περιορισμών εξαγωγών θα έθετε σε κίνδυνο ετήσιες πωλήσεις 6,5 τρισεκατομμυρίων δολαρίων σε ενέργεια, αυτοκίνητα, ηλεκτρονικά και άμυνα εκτός Κίνας. Ακαδημαϊκή έρευνα που δημοσιεύθηκε στο Journal of the European Economic Association το 2026 δείχνει ότι οι διαταραχές εφοδιασμού σε ΣΚΟΠΥ αυξάνουν τον πληθωρισμό καταναλωτή στην ΕΕ και τις ΗΠΑ περίπου δύο φορές περισσότερο από αντίστοιχες διαταραχές στα ορυκτά καύσιμα, και με μεγαλύτερη επιμονή. Ο λόγος είναι διαρθρωτικός: οι αγορές των ΣΚΟΠΥ είναι σχετικά μικρές σε αξία—η ετήσια αγορά μαγνητικών σπάνιων γαιών είναι κάτω από 10 δισεκατομμύρια δολάρια—αλλά αποτελούν απαραίτητα συστατικά για βιομηχανίες εκατοντάδων δισεκατομμυρίων. Μια διαταραχή σε ένα μέταλλο αξίας λίγων δισεκατομμυρίων μπορεί να παραλύσει τομείς αξίας τρισεκατομμυρίων.
Ωστόσο, η διαφοροποίηση του εφοδιασμού δεν είναι ανέφικτη. Ο ΔΟΕ/IEA εκτιμά ότι η επένδυση που απαιτείται για τη διαφοροποίηση των αλυσίδων εφοδιασμού μαγνητικών σπάνιων γαιών ώστε να καλυφθεί η προβλεπόμενη ζήτηση εκτός Κίνας το 2035 ανέρχεται σε περίπου 60 δισεκατομμύρια δολάρια την επόμενη δεκαετία—ένα ποσό μέτριο σε σχέση με τα τρισεκατομμύρια της εκτεθειμένης οικονομικής δραστηριότητας. Το κόστος αυτό μπορεί να θεωρηθεί ως «ασφάλιστρο διασφάλισης ορυκτών» (mineral security premium), ανάλογο με το κόστος που οι κοινωνίες πληρώνουν ήδη για την ενεργειακή ασφάλεια ή τη χρηματοπιστωτική σταθερότητα. Το ερώτημα δεν είναι αν η διαφοροποίηση είναι δυνατή, αλλά αν η πολιτική βούληση και η κοινωνική αποδοχή θα είναι επαρκείς για να χρηματοδοτήσουν το κόστος της.
Οι προοπτικές υλοποίησης της ενεργειακής μετάβασης, επομένως, δεν εξαρτώνται μόνο από την τεχνολογική πρόοδο ή την πολιτική δέσμευση για ανανεώσιμες πηγές. Εξαρτώνται από τη γεωπολιτική διαχείριση των ΣΚΟΠΥ. Χωρίς επαρκή και ασφαλή πρόσβαση σε λίθιο, κοβάλτιο, νικέλιο και σπάνιες γαίες, η μαζική παραγωγή μπαταριών, ανεμογεννητριών και ηλεκτρονικών συστημάτων καθίσταται επισφαλής. Η Κίνα, από την πλευρά της, χρησιμοποιεί αυτή την εξάρτηση ως μέσο οικονομικής διπλωματίας, προσφέροντας επενδύσεις και συνεργασίες σε χώρες της Αφρικής, της Λατινικής Αμερικής και της Ασίας, ενώ παράλληλα ενισχύει τη θέση της στα διεθνή φόρουμ και στους οργανισμούς τυποποίησης.
Συμπέρασμα- Μεταξύ οικονομικής κυριαρχίας και στρατηγικής αυτονομίας
Η στρατηγική της Κίνας στις ΣΚΟΠΥ αποτελεί παράδειγμα μιας ευρύτερης προσέγγισης που δίνει προτεραιότητα στην οικονομική διασύνδεση έναντι της στρατιωτικής ισχύος. Όπως οι αρχαίες ελληνικές πόλεις-κράτη οικοδόμησαν επιρροή μέσω εμπορικών δικτύων και πολιτισμικών ανταλλαγών παρά μέσω ενιαίας στρατιωτικής αυτοκρατορίας, έτσι και η Κίνα επιδιώκει γεωπολιτική επιρροή μέσω επενδύσεων, εμπορικών συμφωνιών και ελέγχου των εφοδιαστικών αλυσίδων. Αυτό δεν σημαίνει ότι εγκαταλείπει τη στρατιωτική της ισχύ· σημαίνει ότι η οικονομία αποτελεί τον κύριο μοχλό επέκτασης.
Για την Ευρώπη, το δίλημμα είναι οξύ. Η επιτάχυνση της πράσινης μετάβασης απαιτεί φθηνές και αξιόπιστες προμήθειες ΣΚΟΠΥ· η μείωση της εξάρτησης από την Κίνα απαιτεί επενδύσεις σε εγχώρια εξόρυξη, επεξεργασία/διύλιση, ανακύκλωση και εναλλακτικές πηγές, οι οποίες όμως θα αυξήσουν το κόστος βραχυπρόθεσμα. Η Ένωση καλείται να επιλέξει αν θα αντιμετωπίσει τις ΣΚΟΠΥ ως απλό εμπορικό ζήτημα ή ως ζήτημα εθνικής ασφάλειας. Η απάντηση που έχει αρχίσει να διαμορφώνεται—με τον Κανονισμό για τις Κρίσιμες Πρώτες Ύλες, τον νέο Οργανισμό και τα στρατηγικά έργα—δείχνει μια στροφή προς την δεύτερη κατεύθυνση. Το κατά πόσον αυτή η στροφή θα είναι έγκαιρη και επαρκής θα καθορίσει όχι μόνο την ταχύτητα της ενεργειακής μετάβασης αλλά και τη θέση της Ευρώπης στην παγκόσμια οικονομία του 21ου αιώνα.