
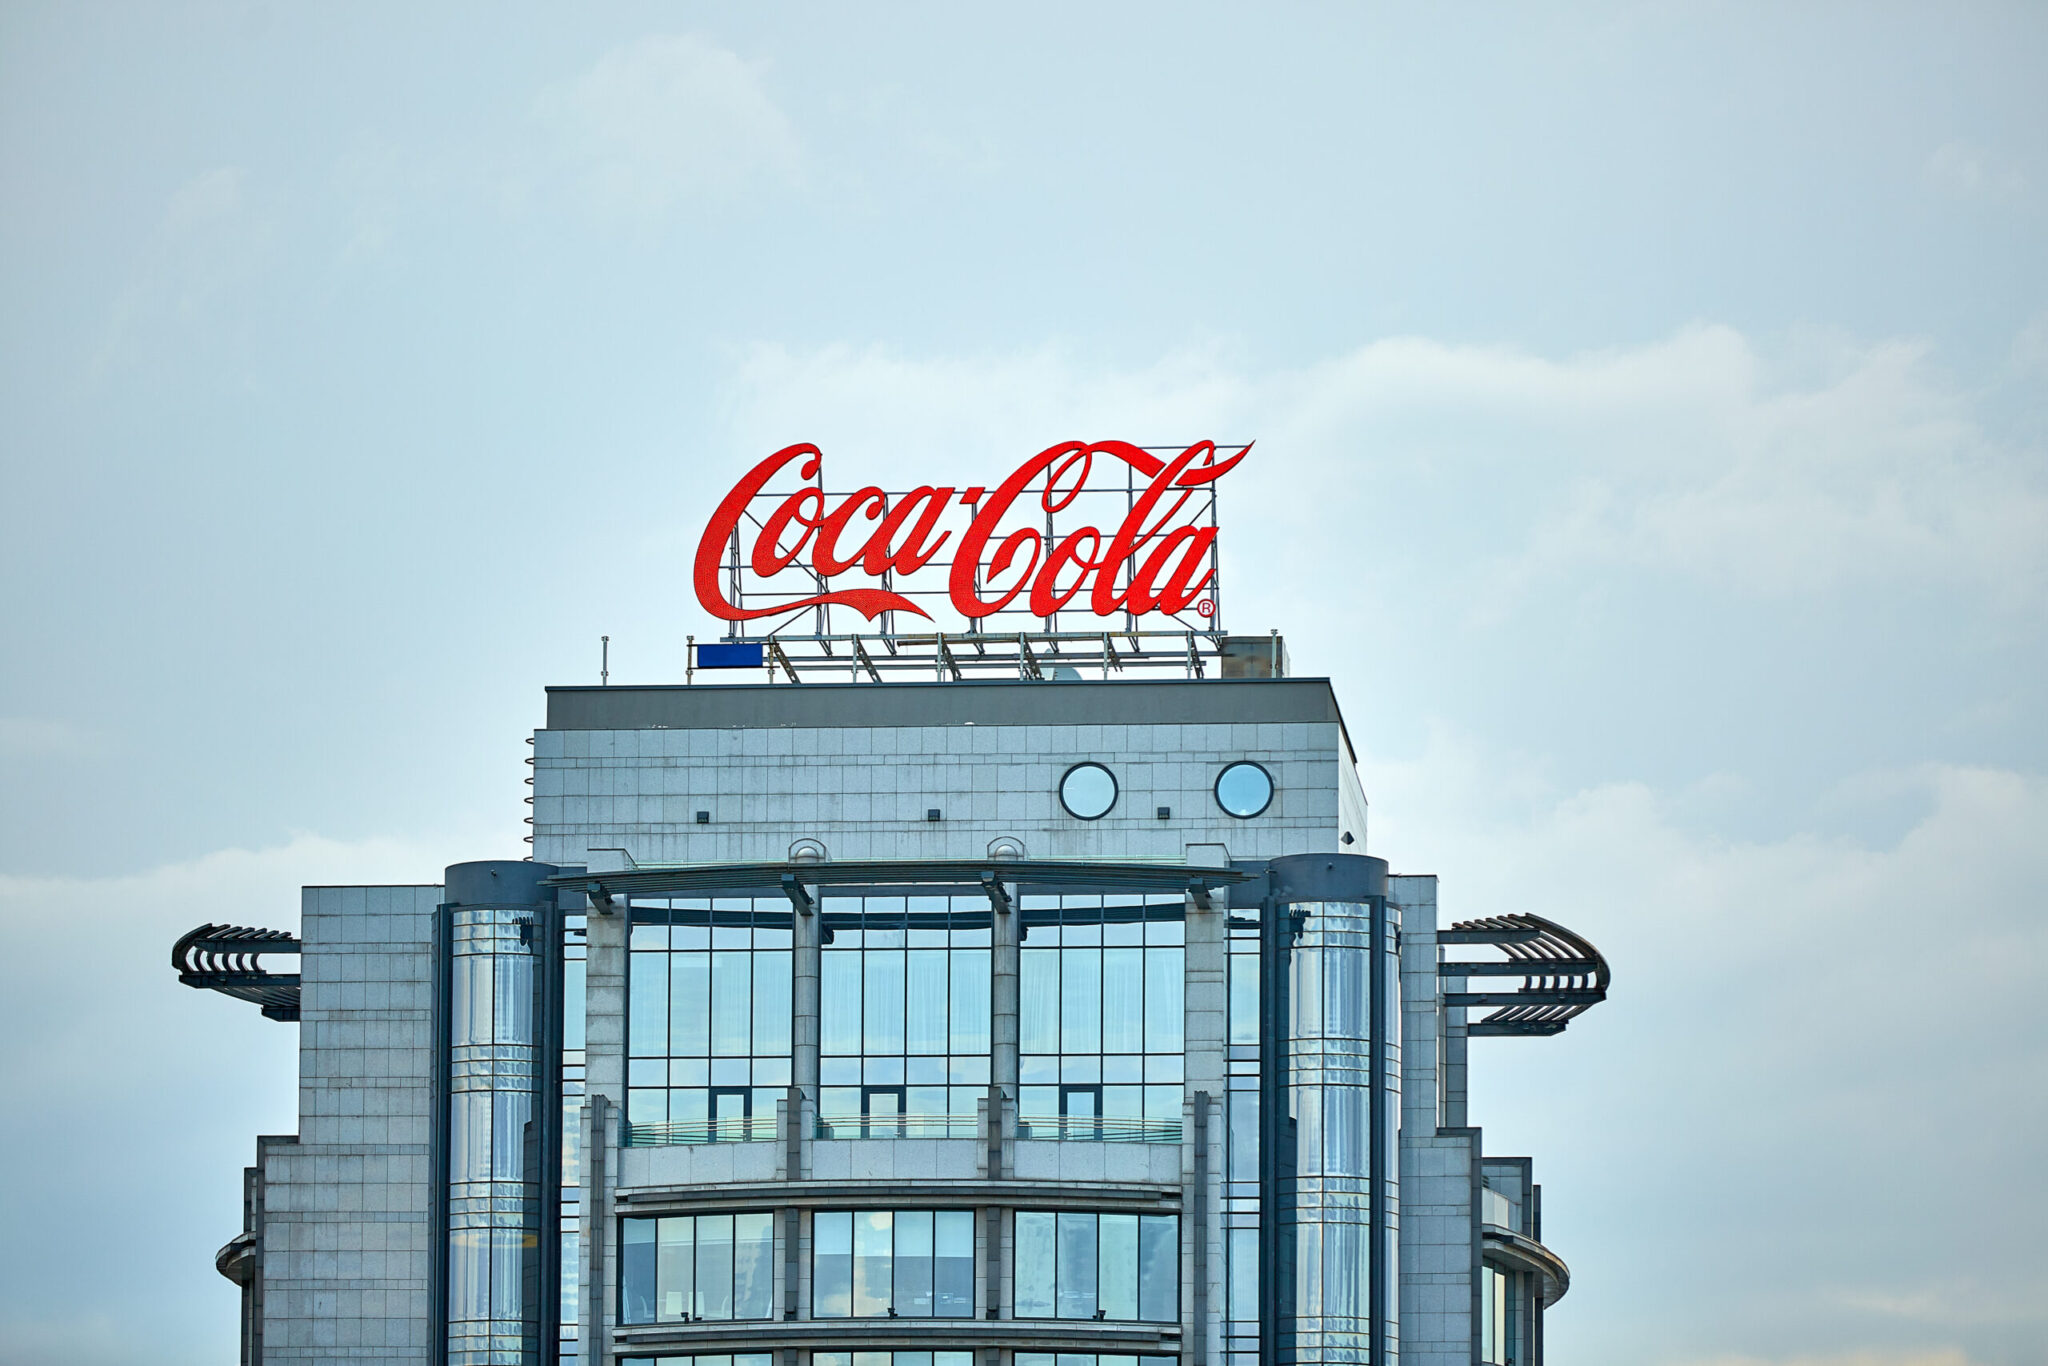



Μπορεί μια πολυεθνική να διαθέτει μια κερδοφόρα επιχείρηση, με πωλήσεις δισεκατομμυρίων και τεράστια ταμειακά διαθέσιμα, αλλά να μην μπορεί να αξιοποιήσει ελεύθερα τα χρήματά της; Η περίπτωση της Coca-Cola HBC στη Ρωσία δείχνει ότι η απάντηση είναι ναι.
Η απειλή να τεθούν οι ρωσικές δραστηριότητές της υπό εξωτερική διαχείριση προκάλεσε πτώση 14,12% στη μετοχή της. Ωστόσο, πίσω από τη χρηματιστηριακή αναταραχή βρίσκεται ένα πολύ μεγαλύτερο οικονομικό ζήτημα.
Το παράδοξο…
Η Multon, μέσω της οποίας η Coca-Cola HBC διατηρεί σημαντική παρουσία στη Ρωσία, εξακολουθεί να αποτελεί έναν από τους μεγαλύτερους παραγωγούς αναψυκτικών της χώρας. Ο ετήσιος κύκλος εργασιών της ρωσικής δραστηριότητας φθάνει περίπου τα 1,61 δισ. ευρώ. Παράλληλα, τα ταμειακά διαθέσιμα ξεπερνούν το 1 δισ. ευρώ. Το πρόβλημα είναι ότι αυτά τα χρήματα υπόκεινται σε περιορισμούς μεταφοράς εκτός Ρωσίας.
Με άλλα λόγια, άλλο πράγμα είναι να εμφανίζονται κεφάλαια στον ισολογισμό μιας επιχείρησης και άλλο να μπορεί ο μέτοχος να τα μεταφέρει και να τα χρησιμοποιήσει. Αυτό ακριβώς το χάσμα ανάμεσα στη λογιστική αξία και την πραγματική δυνατότητα αξιοποίησης μιας επένδυσης προβληματίζει τους επενδυτές.
Μια μικρότερη εταιρεία διεκδικεί έναν κολοσσό
Ακόμη πιο ενδιαφέρουσα είναι η ταυτότητα της εταιρείας που ζητά να αναλάβει τη διαχείριση της Multon. Η ρωσική Bochkari πραγματοποίησε το 2025 πωλήσεις περίπου 94 εκατ. ευρώ. Αντίθετα, οι πωλήσεις της ρωσικής δραστηριότητας της Coca-Cola HBC έφθασαν περίπου τα 1,61 δισ. ευρώ. Δηλαδή, μια επιχείρηση με περίπου 17 φορές μικρότερο κύκλο εργασιών επιδιώκει να αναλάβει τη διαχείριση μιας πολύ μεγαλύτερης. Σε μια συνηθισμένη επιχειρηματική εξαγορά, το ερώτημα θα ήταν πώς θα χρηματοδοτηθεί μια τέτοια συναλλαγή.
Εδώ, όμως, δεν πρόκειται για μια κλασική εξαγορά και το ζητούμενο είναι εάν μια πολιτική απόφαση μπορεί να μεταβάλει τον έλεγχο μιας επιχείρησης, χωρίς να προηγηθεί μια κανονική αγοραπωλησία.
Άλλο ιδιοκτησία, άλλο έλεγχος
Η προσωρινή εξωτερική διαχείριση δεν σημαίνει υποχρεωτικά ότι αλλάζει οριστικά ο ιδιοκτήτης μιας εταιρείας. Μπορεί, όμως, να περιορίσει δραστικά τη δυνατότητα των υφιστάμενων μετόχων να λαμβάνουν αποφάσεις για τη λειτουργία της. Αυτό δημιουργεί ένα ιδιαίτερα δύσκολο επιχειρηματικό περιβάλλον. Μια εταιρεία μπορεί να εξακολουθεί να διαθέτει περιουσιακά στοιχεία και να εμφανίζει κέρδη, αλλά να μην μπορεί να αποφασίζει ελεύθερα για τη διοίκηση, τις επενδύσεις ή την αξιοποίηση των κεφαλαίων της.
Η αξία μιας επένδυσης, επομένως, δεν εξαρτάται μόνο από το πόσα χρήματα παράγει, αλλά και από το εάν ο ιδιοκτήτης μπορεί να ασκήσει τα δικαιώματά του.
Γιατί η αγορά αντέδρασε τόσο έντονα
Η Coca-Cola HBC διευκρίνισε ότι δεν έχει λάβει επίσημη ειδοποίηση από τη ρωσική κυβέρνηση και ότι δεν εξαρτάται από τα κεφάλαια της Ρωσίας για τη χρηματοδότηση των υπόλοιπων δραστηριοτήτων της ή την εξυπηρέτηση του δανεισμού της. Αυτή είναι μια σημαντική διαβεβαίωση για τη χρηματοοικονομική σταθερότητα του ομίλου. Δεν απαντά, ωστόσο, στο διαφορετικό ερώτημα που απασχολεί τους επενδυτές, και δεν είναι άλλο από το ποια θα είναι η αξία της ρωσικής συμμετοχής εάν χαθεί ο έλεγχός της; Έτσι, η πτώση της μετοχής μπορεί να ερμηνευθεί ως προσπάθεια της αγοράς να ενσωματώσει αυτόν τον κίνδυνο στην αποτίμηση της εταιρείας.
Το μάθημα για τις διεθνείς επιχειρήσεις
Η υπόθεση της Coca-Cola HBC αναδεικνύει μια σημαντική αλλαγή στους κανόνες των διεθνών επενδύσεων, σε καιρό πολέμου. Μια διάστασηπου δεν είχε αξιολογηθεί μέχρι σήμερα. Για δεκαετίες, οι επιχειρήσεις αξιολογούσαν μια αγορά κυρίως με βάση το μέγεθος, την ανάπτυξη, το εργατικό κόστος και την αναμενόμενη κερδοφορία. Σήμερα, σε αυτές τις παραμέτρους προστίθεται με πολύ μεγαλύτερη βαρύτητα ο γεωπολιτικός κίνδυνος!