
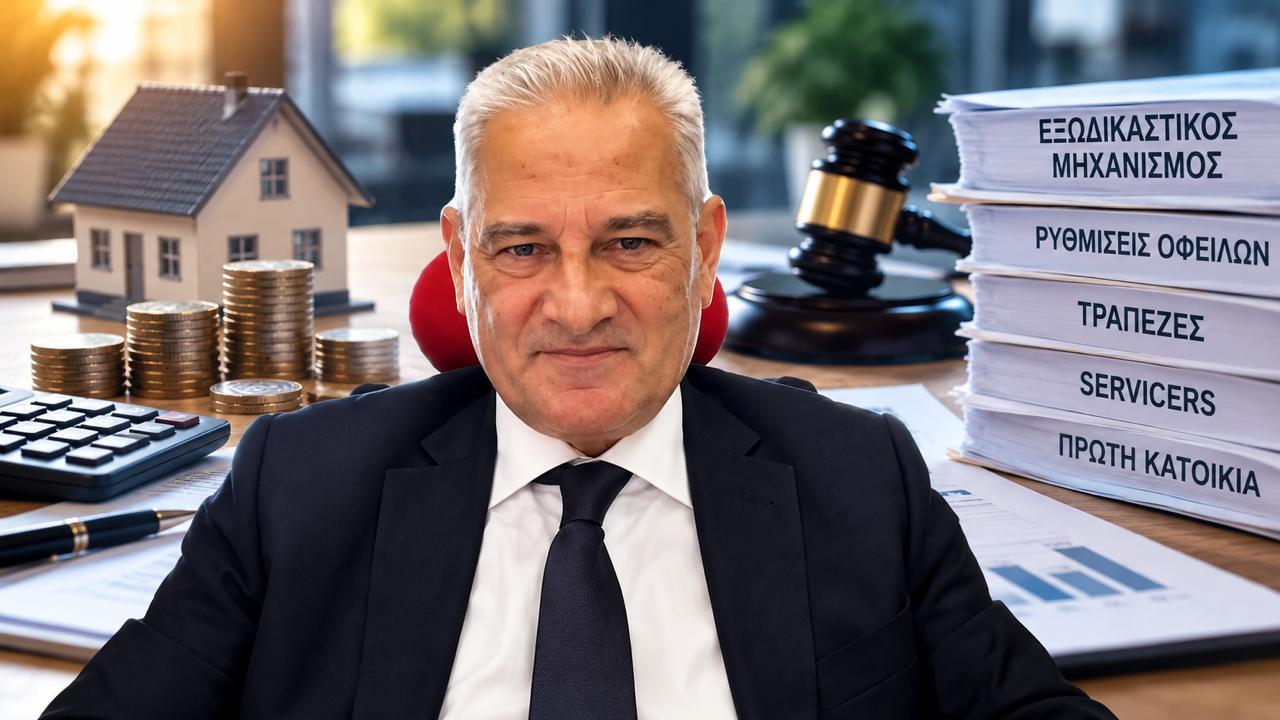




Νέα δεδομένα δημιουργούνται στον εξωδικαστικό μηχανισμό και γενικότερα στις σχέσεις των οφειλετών με τις εταιρείες διαχείρισης απαιτήσεων. Ο οικονομολόγος και σύμβουλος εξωδικαστικών συμβιβασμών της Solomonk consultants Κώστας Χαραλαμπόπουλος, μιλώντας σε συνέντευξή του στον Τέρενς Κουίκ, χαρακτηρίζει θετικές τις αλλαγές που ανακοινώθηκαν, επισημαίνοντας όμως ότι εξακολουθούν να υπάρχουν σοβαρά ζητήματα που χρειάζονται αντιμετώπιση.
Όπως τονίζει, οι παρεμβάσεις δεν περιορίζονται μόνο στον ίδιο τον εξωδικαστικό μηχανισμό, αλλά επιχειρούν να βάλουν αυστηρότερους κανόνες και στις απευθείας διαπραγματεύσεις των πολιτών με τους servicers.
Πιο αυστηρό πλαίσιο για τους servicers
Μέχρι σήμερα, σύμφωνα με τον Κώστα Χαραλαμπόπουλο, ήταν συνηθισμένη πρακτική οι εταιρείες διαχείρισης να επικοινωνούν τηλεφωνικά με οφειλέτες και να τους προτείνουν απευθείας ρυθμίσεις, ακόμη και αποτρέποντάς τους από την προσφυγή στον εξωδικαστικό μηχανισμό.
Με το νέο πλαίσιο, όπως εξηγεί, η διαδικασία γίνεται περισσότερο θεσμοθετημένη. Η διαπραγμάτευση με τον servicer θα πρέπει να πραγματοποιείται με συγκεκριμένη διαδικασία και υποβολή φακέλου και όχι μέσα από ένα ατελείωτο πινγκ πονγκ τηλεφωνημάτων και ηλεκτρονικών μηνυμάτων.
Πρόκειται, κατά τον ίδιο, για σημαντική αλλαγή, καθώς δημιουργεί συγκεκριμένους κανόνες και αποδεικτικά στοιχεία για το τι ζητά ο οφειλέτης και τι απαντά η εταιρεία διαχείρισης.
Τέλος στις πιέσεις ενώ βρίσκεται σε εξέλιξη ο εξωδικαστικός
Ιδιαίτερα σημαντική θεωρεί ο Κώστας Χαραλαμπόπουλος την ενίσχυση της προστασίας όσων έχουν ήδη προσφύγει στον εξωδικαστικό μηχανισμό.
Όπως περιγράφει, υπήρχαν περιπτώσεις κατά τις οποίες οφειλέτες, ενώ είχαν ενταχθεί στη διαδικασία, εξακολουθούσαν να δέχονται πιέσεις από servicers, ακόμη και με δικαστικές ενέργειες που μπορούσαν να οδηγήσουν σε πλειστηριασμό. Αυτό ανάγκαζε οικονομολόγους και δικηγόρους να προσφεύγουν στα δικαστήρια για την προστασία των πελατών τους.
Σύμφωνα με όσα ανέφερε στη συνέντευξη, πλέον προβλέπονται πολύ αυστηρές κυρώσεις για παραβιάσεις της προστασίας του οφειλέτη, με πρόστιμα που μπορούν να φθάσουν ακόμη και τις 500.000 ευρώ, καθώς και αποζημίωση προς τον οφειλέτη που συνδέεται με δόσεις της ρύθμισής του.
Το παράδοξο με τις τράπεζες: Ρυθμίζεις το χρέος σου και μετά δεν μπορείς να δανειστείς
Ένα από τα σημαντικότερα προβλήματα που ανέδειξε η συζήτηση αφορά τους επαγγελματίες και τις επιχειρήσεις που χρησιμοποιούν τον εξωδικαστικό αποκλειστικά για οφειλές προς το Δημόσιο, χωρίς να χρωστούν στις Τράπεζες.
Ένας επιχειρηματίας μπορεί να μην οφείλει ούτε ένα ευρώ σε τράπεζα, αλλά να έχει χρέη προς την Εφορία ή τον ΕΦΚΑ. Αξιοποιώντας τον εξωδικαστικό, μπορεί να ρυθμίσει αυτές τις υποχρεώσεις σε μεγάλο αριθμό δόσεων και να αποκτήσει ξανά οικονομική ανάσα.
Όταν όμως στη συνέχεια απευθυνθεί σε τράπεζα ζητώντας ένα σχετικά μικρό επιχειρηματικό δάνειο –για παράδειγμα 5.000, 10.000 ή 20.000 ευρώ– για αγορά εξοπλισμού, επαγγελματική στέγη ή ανάπτυξη της επιχείρησής του, ώστε να ξανασταθεί στα πόδια του, μπορεί να συναντήσει κλειστή πόρτα.
«Από τη στιγμή που είσαι στον εξωδικαστικό, έστω και μόνο για χρέη στο Δημόσιο, δεν σου δίνω δάνειο», περιέγραψε χαρακτηριστικά ο Κώστας Χαραλαμπόπουλος την τραπεζική αντιμετώπιση που συναντούν τέτοιες περιπτώσεις.
Το κράτος λέει «ρύθμισε» και η τράπεζα λέει «δεν δανείζω»
Εδώ ακριβώς εντοπίζεται μια ουσιαστική αντίφαση. Η Πολιτεία ενθαρρύνει τον επαγγελματία να ρυθμίσει τις οφειλές του, ώστε να παραμείνει οικονομικά ενεργός και συνεπής. Από την άλλη πλευρά, η ίδια η επιλογή της ρύθμισης μπορεί να λειτουργήσει ως αρνητικό στοιχείο όταν ο επιχειρηματίας αναζητήσει τραπεζική χρηματοδότηση.
Ο Κώστας Χαραλαμπόπουλος υπογραμμίζει ότι αυτή η αντιμετώπιση δεν αποτελεί κρατική εντολή, αλλά σχετίζεται με τις εσωτερικές πολιτικές και τα κριτήρια πιστοδότησης των τραπεζών.
Θέτει, συνεπώς, το ζήτημα προς την Τράπεζα της Ελλάδος και το υπουργείο Οικονομικών, θεωρώντας ότι χρειάζεται παρέμβαση ώστε να εξεταστεί κατά πόσο ένας συνεπής πλέον οφειλέτης πρέπει να αποκλείεται αυτομάτως από τη χρηματοδότηση επειδή χρησιμοποίησε έναν μηχανισμό ρύθμισης που δημιούργησε η ίδια η Πολιτεία.
Γιατί απορρίπτονται αιτήσεις στον εξωδικαστικό
Ιδιαίτερο ενδιαφέρον παρουσιάζει και το θέμα των απορρίψεων. Στη συζήτηση τέθηκε το στοιχείο ότι σε σύνολο περίπου 166.000 αιτήσεων σημαντικός αριθμός δεν έχει οδηγήσει σε επιτυχή ρύθμιση.
Ο Κώστας Χαραλαμπόπουλος επισήμανε ότι χρειάζεται προσοχή στην ανάγνωση αυτών των αριθμών, καθώς μεγάλο μέρος των διαθέσιμων στατιστικών αφορά την περίοδο πριν από την εφαρμογή των νεότερων αλλαγών στη νομοθεσία.
Ένας από τους συνηθέστερους λόγους απόρριψης, σύμφωνα με την εμπειρία του, είναι η προηγούμενη συναλλακτική συμπεριφορά του οφειλέτη. Εάν, για παράδειγμα, ένας δανειολήπτης είχε στο παρελθόν πετύχει άλλη ρύθμιση και στη συνέχεια σταμάτησε και πάλι να πληρώνει, το ιστορικό αυτό μπορεί να λειτουργήσει αρνητικά κατά την αξιολόγηση μιας νέας αίτησης.
«Άλλο ο στρατηγικός κακοπληρωτής και άλλο ο άνθρωπος που προσπαθεί»
Ο Κώστας Χαραλαμπόπουλος κάνει σαφή διάκριση μεταξύ εκείνων που συστηματικά αποφεύγουν να εκπληρώσουν τις υποχρεώσεις τους και εκείνων που πραγματικά επιδιώκουν να βρουν μια βιώσιμη λύση.
Όπως χαρακτηριστικά ανέφερε, ένας στρατηγικός κακοπληρωτής δύσκολα θα αλλάξει συμπεριφορά, όσες ρυθμίσεις και αν θεσπιστούν. Διαφορετική είναι όμως η περίπτωση ενός πολίτη που προσπαθεί να σώσει το σπίτι του ή απλώς να μειώσει τη μηνιαία επιβάρυνσή του σε ένα επίπεδο που μπορεί πραγματικά να εξυπηρετήσει.
«Όποιος δεν το έχει αποτολμήσει μέχρι τώρα, να το αποτολμήσει, διότι τα εργαλεία που δίνει και η προστασία του νόμου είναι πολύ ευεργετικά για τον οφειλέτη», ανέφερε.
Η πρώτη κατοικία και η αξία της υπόλοιπης περιουσίας
Ιδιαίτερη συζήτηση έγινε και για την πρώτη κατοικία αλλά και για την αποτίμηση της υπόλοιπης περιουσίας ενός οφειλέτη.
Το κρίσιμο ερώτημα είναι ποιος προσδιορίζει την πραγματική αξία ενός ακινήτου όταν πρόκειται να αξιοποιηθεί ή να εκποιηθεί στο πλαίσιο της συνολικής διευθέτησης των χρεών.
Η απάντηση του Κώστα Χαραλαμπόπουλου ήταν σαφής: ο πολίτης έχει τη δυνατότητα να χρησιμοποιήσει πιστοποιημένο εκτιμητή, ώστε να υπάρχει ανεξάρτητη αποτίμηση της περιουσίας και να μη μένει ο προσδιορισμός της αξίας χωρίς δυνατότητα ελέγχου.
Το μεγάλο στοίχημα της επόμενης ημέρας
Οι νέες ρυθμίσεις μπορούν να ενισχύσουν σημαντικά τη θέση του οφειλέτη απέναντι στους servicers. Το πραγματικό τεστ, όμως, θα είναι η εφαρμογή τους στην πράξη.
Και παραμένει ένα κρίσιμο ερώτημα που αφορά κυρίως την πραγματική οικονομία: μπορεί ένας επιχειρηματίας που έκανε αυτό ακριβώς που του ζήτησε η Πολιτεία –ρύθμισε τα χρέη του και πληρώνει κανονικά τις δόσεις του– να εξακολουθεί να αντιμετωπίζεται από το τραπεζικό σύστημα ως μη χρηματοδοτήσιμος;
Είναι ίσως η επόμενη μεγάλη εκκρεμότητα που καλούνται να εξετάσουν το υπουργείο Οικονομικών, η Τράπεζα της Ελλάδος και οι ίδιες οι τράπεζες.