
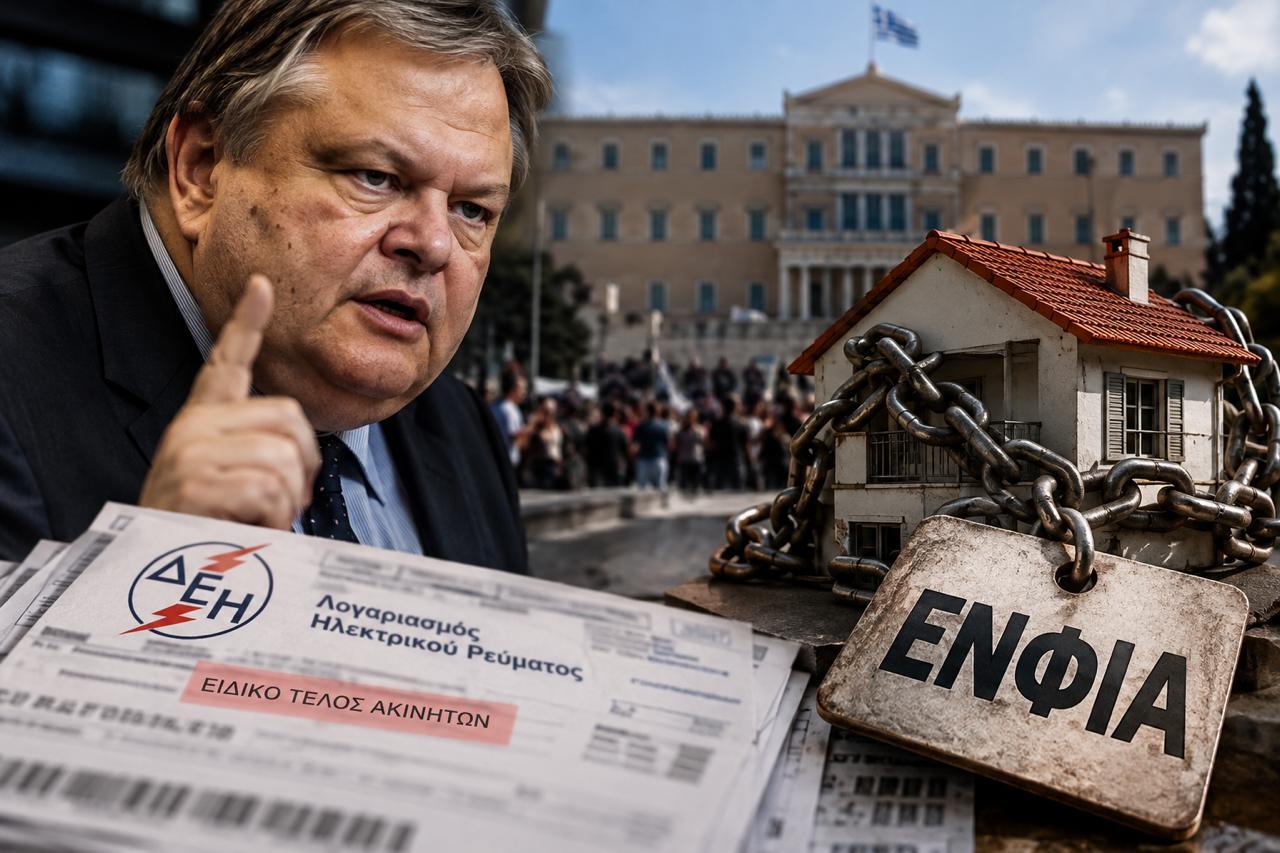




Σαν σήμερα, 27 Σεπτεμβρίου 2011, η Ελλάδα της οικονομικής κρίσης αποκτούσε ένα από τα πιο πολυσυζητημένα φορολογικά μέτρα της σύγχρονης ιστορίας της. Το περίφημο «χαράτσι» στα ακίνητα, που συνδέθηκε με το όνομα του τότε υπουργού Οικονομικών Ευάγγελου Βενιζέλου, εγκρινόταν από τη Βουλή. Δεκαπέντε χρόνια αργότερα, ο συγκεκριμένος φόρος έχει καταργηθεί, αλλά η ετήσια φορολόγηση της ακίνητης περιουσίας συνεχίζεται με τον ΕΝΦΙΑ.
Τα 155 «ναι» και οι διαδηλωτές έξω από τη Βουλή
Η κυβέρνηση του Γιώργου Παπανδρέου βρισκόταν αντιμέτωπη με τη δημοσιονομική κρίση, τις απαιτήσεις των δανειστών και την ανάγκη αύξησης των κρατικών εσόδων.
Η τροπολογία για την επιβολή του ειδικού τέλους στα ακίνητα εγκρίθηκε με 155 ψήφους υπέρ και 142 κατά. Υπερψήφισαν οι 154 βουλευτές του ΠΑΣΟΚ και η ανεξάρτητη βουλευτής Έλσα Παπαδημητρίου. Παρά τις εσωκομματικές αντιδράσεις, η κυβερνητική πλειοψηφία δεν είχε καμία απώλεια.
Έξω από τη Βουλή, διαδηλωτές διαμαρτύρονταν για το νέο μέτρο, που ερχόταν να προστεθεί στις περικοπές μισθών και συντάξεων και στις διαδοχικές φορολογικές επιβαρύνσεις.
Το χαράτσι που μπήκε στον λογαριασμό της ΔΕΗ
Το μέτρο ονομάστηκε Έκτακτο Ειδικό Τέλος Ηλεκτροδοτούμενων Δομημένων Επιφανειών, γνωστό ως ΕΕΤΗΔΕ.
Η κυβέρνηση επέλεξε έναν ιδιαίτερα αποτελεσματικό, αλλά κοινωνικά αμφιλεγόμενο, μηχανισμό είσπραξης: τον λογαριασμό του ηλεκτρικού ρεύματος.
Το τέλος υπολογιζόταν με βάση τα τετραγωνικά μέτρα, την τιμή ζώνης και την παλαιότητα του ακινήτου, με διαφοροποιήσεις και εξαιρέσεις για συγκεκριμένες κατηγορίες πολιτών.
Η σύνδεση της πληρωμής με την ηλεκτροδότηση προκάλεσε έντονες αντιδράσεις. Ένα νοικοκυριό που δυσκολευόταν να πληρώσει τον φόρο βρισκόταν αντιμέτωπο και με την απειλή διακοπής ενός βασικού αγαθού: του ηλεκτρικού ρεύματος.
Για πολλούς ιδιοκτήτες, η κατοχή ενός σπιτιού, ακόμη και της μοναδικής οικογενειακής κατοικίας, μετατρεπόταν από στοιχείο οικονομικής ασφάλειας σε πρόσθετη φορολογική υποχρέωση.
Ο Βενιζέλος και το έκτακτο μέτρο που δεν έμεινε έκτακτο
Ο Ευάγγελος Βενιζέλος, ως αντιπρόεδρος της κυβέρνησης και υπουργός Οικονομικών, συνδέθηκε πολιτικά με την επιβολή του μέτρου.
Το χαράτσι θεσπίστηκε ως έκτακτη επιβάρυνση για τα έτη 2011 και 2012, στο πλαίσιο της δημοσιονομικής προσπάθειας της χώρας. Εδώ βρίσκεται και η μεγάλη ιστορική αντίφαση.
Ο συγκεκριμένος φόρος δεν διατηρήθηκε αυτούσιος επ’ αόριστον. Όμως η φορολογική επιβάρυνση της κατοχής ακινήτων δεν εξαφανίστηκε όταν ολοκληρώθηκε η αρχική περίοδος εφαρμογής του.
Το 2013 ακολούθησε το Έκτακτο Ειδικό Τέλος Ακινήτων, το ΕΕΤΑ. Και από το 2014 ήρθε ο Ενιαίος Φόρος Ιδιοκτησίας Ακινήτων, ο γνωστός σε όλους ΕΝΦΙΑ, που θεσπίστηκε με τον νόμο 4223/2013, επί κυβέρνησης Αντώνη Σαμαρά και υπουργίας Γιάννη Στουρνάρα.
Η ονομασία άλλαξε. Ο τρόπος υπολογισμού άλλαξε. Η φορολογική υποχρέωση, όμως, παρέμεινε.
Από το προσωρινό χαράτσι στον μόνιμο ΕΝΦΙΑ
Ο ΕΝΦΙΑ αποτελεί πλέον πάγιο στοιχείο της ελληνικής φορολογίας. Επιβάλλεται κάθε χρόνο στα εμπράγματα δικαιώματα επί ακινήτων, με βάση τα στοιχεία της περιουσιακής κατάστασης και τις ισχύουσες φορολογικές διατάξεις.
Από το 2014 μέχρι σήμερα έχουν γίνει σημαντικές τροποποιήσεις, μειώσεις συντελεστών και αλλαγές στον υπολογισμό του.
Το 2026 προβλέπεται, μεταξύ άλλων, μείωση 50% για κύριες κατοικίες σε συγκεκριμένους μικρούς οικισμούς, ενώ υφίστανται εκπτώσεις για δικαιούχους που πληρούν εισοδηματικά, περιουσιακά ή άλλα κριτήρια.
Οι αλλαγές αυτές έχουν μειώσει τις επιβαρύνσεις για αρκετούς ιδιοκτήτες. Δεν έχουν, ωστόσο, καταργήσει τον ετήσιο φόρο στην ακίνητη περιουσία.
Η θηλιά για όσους έχουν ακίνητο αλλά όχι εισόδημα
Η μεγάλη συζήτηση γύρω από τον ΕΝΦΙΑ δεν αφορά μόνο το ύψος του φόρου, αλλά και τη σχέση της ακίνητης περιουσίας με την πραγματική οικονομική δυνατότητα του ιδιοκτήτη.
Ένα διαμέρισμα που κληρονομήθηκε από τους γονείς δεν σημαίνει υποχρεωτικά και υψηλό εισόδημα. Ένα παλιό σπίτι στο χωριό μπορεί να παραμένει κλειστό, να χρειάζεται επισκευές και να μην αποφέρει ούτε ένα ευρώ.
Ένας συνταξιούχος μπορεί να διαθέτει μια κατοικία σημαντικής αντικειμενικής αξίας, αλλά να δυσκολεύεται να καλύψει ακόμη και τις καθημερινές του ανάγκες.
Και ένας ιδιοκτήτης που νοικιάζει το ακίνητό του πληρώνει φόρο εισοδήματος για τα ενοίκια, ΕΝΦΙΑ για την ιδιοκτησία και επιπλέον έξοδα συντήρησης και επισκευών.
Από την άλλη πλευρά, η φορολόγηση της ακίνητης περιουσίας αποτελεί καθιερωμένη πηγή δημοσίων εσόδων και σε πολλές άλλες ευρωπαϊκές χώρες. Το ζήτημα είναι πώς κατανέμεται η επιβάρυνση, ποιες απαλλαγές προβλέπονται και πόσο λαμβάνεται υπόψη η φοροδοτική ικανότητα κάθε πολίτη.
Δεκαπέντε χρόνια μετά, το ερώτημα παραμένει
Το 2011 η Ελλάδα βρισκόταν στη δίνη των μνημονίων. Το ειδικό τέλος παρουσιάστηκε ως έκτακτη απάντηση σε μια έκτακτη δημοσιονομική ανάγκη.
Το 2026 η χώρα έχει αφήσει πίσω της εκείνη την περίοδο, αλλά ο ΕΝΦΙΑ εξακολουθεί να αποτελεί ετήσια υποχρέωση εκατομμυρίων ιδιοκτητών.
Η ιστορία του χαρατσιού του Βενιζέλου είναι, τελικά, χαρακτηριστικό παράδειγμα του πώς ένα προσωρινό φορολογικό μέτρο μπορεί να δημιουργήσει έναν μόνιμο μηχανισμό είσπραξης, ακόμη και όταν αλλάζουν η νομοθεσία και οι κυβερνήσεις.
Το χαράτσι του 2011 καταργήθηκε. Η ετήσια φορολόγηση της ακίνητης περιουσίας όχι.
Και για τους ιδιοκτήτες που διαθέτουν περιουσία στα χαρτιά, αλλά περιορισμένα χρήματα στην τσέπη, η φορολογική επιβάρυνση εξακολουθεί να αποτελεί μια δύσκολη πραγματικότητα, δεκαπέντε χρόνια μετά τα 155 «ναι» της 27ης Σεπτεμβρίου 2011.
Πηγές