



Γράφει ο Αδάμας Γεροσίδερης
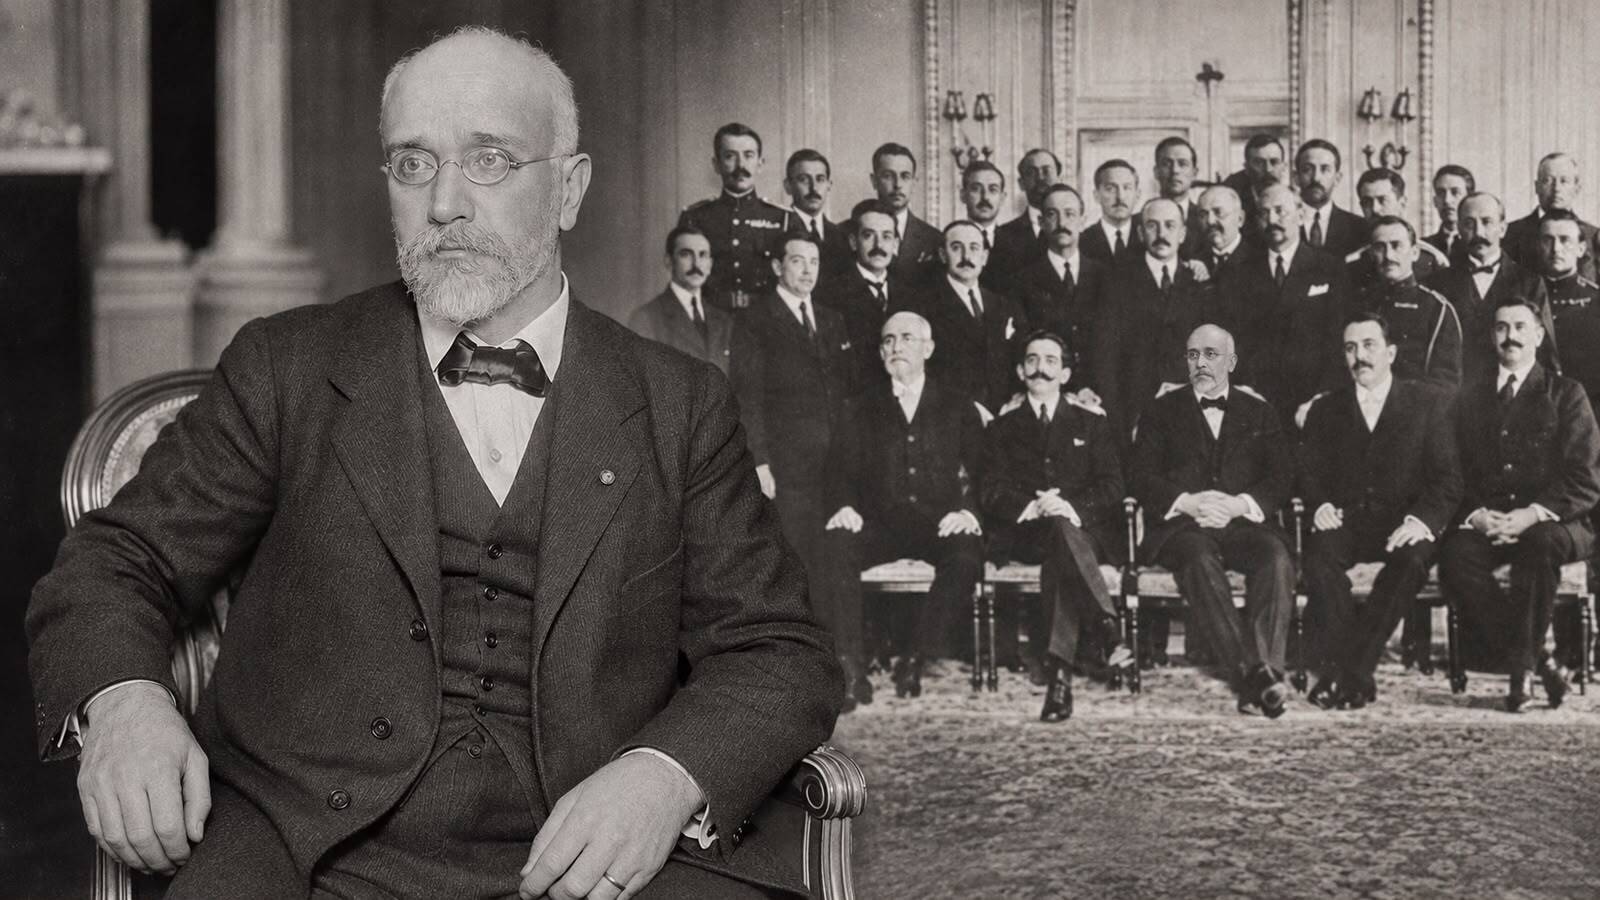
Πριν από 107 χρόνια, η κυβέρνηση του Ελευθερίου Βενιζέλου επιχείρησε να βάλει τάξη σε ένα περίπλοκο και ανομοιογενές φορολογικό τοπίο. Με τον νόμο 1640/1919, «περί φορολογίας των καθαρών προσόδων», το ελληνικό κράτος καθιέρωσε ένα οργανωμένο σύστημα φορολόγησης εισοδημάτων ανάλογα με την προέλευσή τους, αλλά και έναν συμπληρωματικό φόρο στο συνολικό εισόδημα. Ήταν μια μεταρρύθμιση με οικονομικό και πολιτικό αποτύπωμα που εξακολουθεί να έχει ενδιαφέρον έναν αιώνα αργότερα.
Αξίζει, πάντως, μια ιστορική διευκρίνιση: η δημοσίευση του νόμου 1640 έγινε στις 9 Ιανουαρίου 1919 και όχι στις 9 Νοεμβρίου, ημερομηνία με την οποία συναντάται συχνά το γεγονός στα επετειακά ημερολόγια. Επίσης, ο φόρος εισοδήματος δεν εμφανίστηκε για πρώτη φορά τότε: είχε προηγηθεί, μεταξύ άλλων, ο νόμος 3393/1909, με προοδευτικούς συντελεστές 3% έως 7% για την προβλεπόμενη φορολογητέα ύλη. Το 1919, όμως, συντελέστηκε η πρώτη μεγάλη συστηματική αναμόρφωση.
Τι προέβλεπε ο νόμος του 1919
Το εισόδημα χωριζόταν σε επτά κατηγορίες: από οικοδομές, από γαίες, από κινητές αξίες, από εμπορικές και βιομηχανικές επιχειρήσεις, από γεωργικές επιχειρήσεις, από μισθωτές υπηρεσίες και από ελευθέρια επαγγέλματα. Το κράτος δεν αντιμετώπιζε, δηλαδή, με τον ίδιο τρόπο τον μισθό, το ενοίκιο και το εμπορικό κέρδος.
Ο αναλυτικός φόρος υπολογιζόταν χωριστά σε κάθε πηγή καθαρού εισοδήματος. Οι βασικοί συντελεστές ήταν 12% για τις οικοδομές, 10% για τις γαίες, 8% για τις κινητές αξίες, 6% για τις εμπορικές και βιομηχανικές επιχειρήσεις, 6% για τις γεωργικές επιχειρήσεις, 4% για τις μισθωτές υπηρεσίες και 4% για τους ελεύθερους επαγγελματίες.
Ακολουθούσε και δεύτερο στάδιο: τα επιμέρους εισοδήματα αθροίζονταν, αφού εφαρμόζονταν οι σχετικές αφαιρέσεις, και μπορούσε να επιβληθεί «συνθετικός συμπληρωματικός φόρος επί της συνολικής καθαράς προσόδου». Σύμφωνα με την ιστορική καταγραφή της φορολογικής νομοθεσίας, η κλίμακα προέβλεπε 5% μέχρι τις 100.000 δραχμές και 10% για το ποσό πάνω από αυτό το όριο, με εκπτώσεις στα χαμηλότερα εισοδήματα. Επομένως, τα ποσοστά 4%, 6% ή 12% δεν αποτελούσαν πάντοτε το τελικό συνολικό βάρος για έναν φορολογούμενο.
Η μεταρρύθμιση δεν περιορίστηκε στο εισόδημα. Την ίδια χρονιά θεσπίστηκαν ο νόμος 1641/1919 για κληρονομιές, δωρεές, προίκες και κέρδη λαχείων και ο νόμος 1642/1919 για την αυτόματη υπερτίμηση ακινήτων. Η κατεύθυνση ήταν να συνδεθεί πιο συστηματικά η φορολογική υποχρέωση με την οικονομική δυνατότητα.
Γιατί χρειάστηκε η μεταρρύθμιση
Η Ελλάδα είχε βγει από τους Βαλκανικούς Πολέμους και τον Α΄ Παγκόσμιο Πόλεμο, είχε διευρύνει τα εδάφη της και αντιμετώπιζε αυξημένες ανάγκες διοίκησης και δημόσιων δαπανών. Παράλληλα, επιβίωναν πολλοί διαφορετικοί άμεσοι φόροι και τοπικές πρακτικές. Ο νόμος του 1919 επιδίωξε να αντικαταστήσει αυτό το μωσαϊκό με κανόνες περισσότερο ενιαίους και ελέγξιμους. Αυτό δεν σημαίνει ότι έλυσε οριστικά τα προβλήματα φοροδιαφυγής ή φορολογικής δικαιοσύνης.
Τι ισχύει το 2026 για μισθούς και συντάξεις
Σήμερα το βασικό νομοθέτημα είναι ο Κώδικας Φορολογίας Εισοδήματος, νόμος 4172/2013, όπως έχει τροποποιηθεί. Από το φορολογικό έτος 2026, με τον νόμο 5246/2025, η γενική κλίμακα για μισθούς και συντάξεις, πριν από τις ειδικές μειώσεις, διαμορφώνεται ως εξής: 9% για τα πρώτα 10.000 ευρώ, 20% για το τμήμα από 10.000 έως 20.000 ευρώ, 26% από 20.000 έως 30.000 ευρώ, 34% από 30.000 έως 40.000 ευρώ, 39% από 40.000 έως 60.000 ευρώ και 44% για το ποσό πάνω από 60.000 ευρώ.
Οι συντελεστές είναι κλιμακωτοί: όποιος δηλώνει, για παράδειγμα, 20.000 ευρώ δεν φορολογείται με 20% σε ολόκληρο το εισόδημά του. Στα πρώτα 10.000 εφαρμόζεται το 9% και στο επόμενο τμήμα το 20%. Ο φόρος που προκύπτει από την κλίμακα μπορεί στη συνέχεια να μειωθεί, μεταξύ άλλων, με τις προβλεπόμενες εκπτώσεις για μισθωτούς και συνταξιούχους.
Για φορολογούμενο χωρίς εξαρτώμενα παιδιά η βασική μείωση φόρου είναι 777 ευρώ, με συγκεκριμένους όρους και προσαρμογή ανάλογα με το εισόδημα. Για ένα παιδί ανέρχεται σε 900 ευρώ, για δύο σε 1.120, για τρία σε 1.340 και αυξάνεται περαιτέρω για μεγαλύτερες οικογένειες. Πρόκειται για μείωση του οφειλόμενου φόρου, όχι για γενικό αφορολόγητο όριο ίδιο για όλους.
Παιδιά και νέοι: Οι ειδικές αλλαγές
Η κλίμακα του 2026 περιλαμβάνει χαμηλότερους συντελεστές για οικογένειες. Ενδεικτικά, για το τμήμα από 10.000 έως 20.000 ευρώ ο συντελεστής γίνεται 18% με ένα εξαρτώμενο παιδί, 16% με δύο και 9% με τρία. Για τέσσερα ή περισσότερα παιδιά μηδενίζεται ο φόρος των δύο πρώτων κλιμακίων, ενώ ισχύουν πρόσθετες προβλέψεις για το επόμενο κλιμάκιο.
Για νέους έως 25 ετών ο συντελεστής είναι μηδενικός στα πρώτα 20.000 ευρώ φορολογητέου εισοδήματος. Για ηλικίες 26 έως 30 ετών, το τμήμα 10.000 έως 20.000 ευρώ φορολογείται με 9%, με ειδικές εξαιρέσεις για πολύτεκνους. Οι ρυθμίσεις ισχύουν με βάση τους όρους του νόμου και δεν σημαίνουν απαλλαγή από κάθε άλλη φορολογική ή ασφαλιστική υποχρέωση.
Ελεύθεροι επαγγελματίες και εισοδήματα από ενοίκια
Τα καθαρά κέρδη από ατομική επιχειρηματική δραστηριότητα υπάγονται, κατ’ αρχήν, στην αντίστοιχη προοδευτική κλίμακα, αλλά δεν εφαρμόζεται η βασική μείωση φόρου που προβλέπεται για μισθούς και συντάξεις. Παίζουν επίσης ρόλο, όπου συντρέχουν οι νόμιμες προϋποθέσεις, οι κανόνες τεκμαρτού ελάχιστου εισοδήματος, καθώς και η προκαταβολή φόρου. Συνεπώς, ο ίδιος ονομαστικός συντελεστής δεν συνεπάγεται πάντα ίδιο τελικό εκκαθαριστικό.
Τα ενοίκια έχουν ξεχωριστή κλίμακα από το 2026: 15% έως 12.000 ευρώ, 25% για το τμήμα από 12.000 έως 24.000 ευρώ, 35% από 24.000 έως 36.000 ευρώ και 45% για το επιπλέον ποσό. Ισχύουν ειδικοί κανόνες για τις αναγνωριζόμενες δαπάνες και ορισμένες απαλλαγές. Είναι χαρακτηριστικό ότι και σήμερα, όπως και το 1919, η προέλευση του εισοδήματος έχει μεγάλη σημασία.
Η μεγάλη διαφορά ανάμεσα στο 1919 και στο 2026
Το 1919 ο φορολογούμενος έβλεπε επτά «πηγές προσόδου», αναλυτικό φόρο σε καθεμία και έναν επιπλέον συνθετικό φόρο στο σύνολο. Το 2026 βλέπει ηλεκτρονική δήλωση, παρακρατήσεις, διαφορετικές κλίμακες ανά είδος εισοδήματος, οικογενειακές ελαφρύνσεις και πολύ περισσότερους κανόνες τεκμηρίωσης. Η διαφορά δεν αποτυπώνεται με μια απλή σύγκριση του 4% των μισθών του 1919 με το σημερινό 9%: άλλο το φορολογικό αντικείμενο, άλλη η συμπληρωματική επιβάρυνση, διαφορετικά τα εισοδήματα, οι τιμές και η αξία του χρήματος.
Έναν αιώνα μετά, ωστόσο, το βασικό ερώτημα παραμένει εντυπωσιακά επίκαιρο: πόσο δίκαια κατανέμεται το φορολογικό βάρος και πόσο αποτελεσματικά μπορεί το κράτος να εντοπίζει το πραγματικό εισόδημα χωρίς να τιμωρεί τη συνεπή εργασία και την παραγωγή; Η ιστορία του νόμου Βενιζέλου δείχνει πως η συζήτηση για τη φορολογική δικαιοσύνη δεν είναι καθόλου καινούργια.
Πηγές και τεκμηρίωση
• Νόμος 1640/1919 (ΦΕΚ 4/Α/9.1.1919), όπως αναλύεται στην ιστορική αναδρομή του Κ. Ι. Νιφορόπουλου, Taxheaven / Accountancy Greece: https://www.taxheaven.gr/news/38126/h-istoria-ths-forologias-sthn-ellada-synopsh-meros-prwto-1821-1919
• Νομική Βιβλιοθήκη, ιστορική εισαγωγή στον Κώδικα Φορολογίας Εισοδήματος: https://www.nb.org/kodikas-forologias-eisodimatos.html
• Υπουργείο Εθνικής Οικονομίας και Οικονομικών, «Φορολογία Εισοδήματος» (ισχύουσες κλίμακες 2026): https://minfin.gov.gr/forologiki-politiki/forologikos-odigos/forologia-eisodimatos/
• Νόμος 5246/2025, άρθρο 3 (τροποποιήσεις κλιμάκων): https://www.taxheaven.gr/law/5246/2025/arthro/3