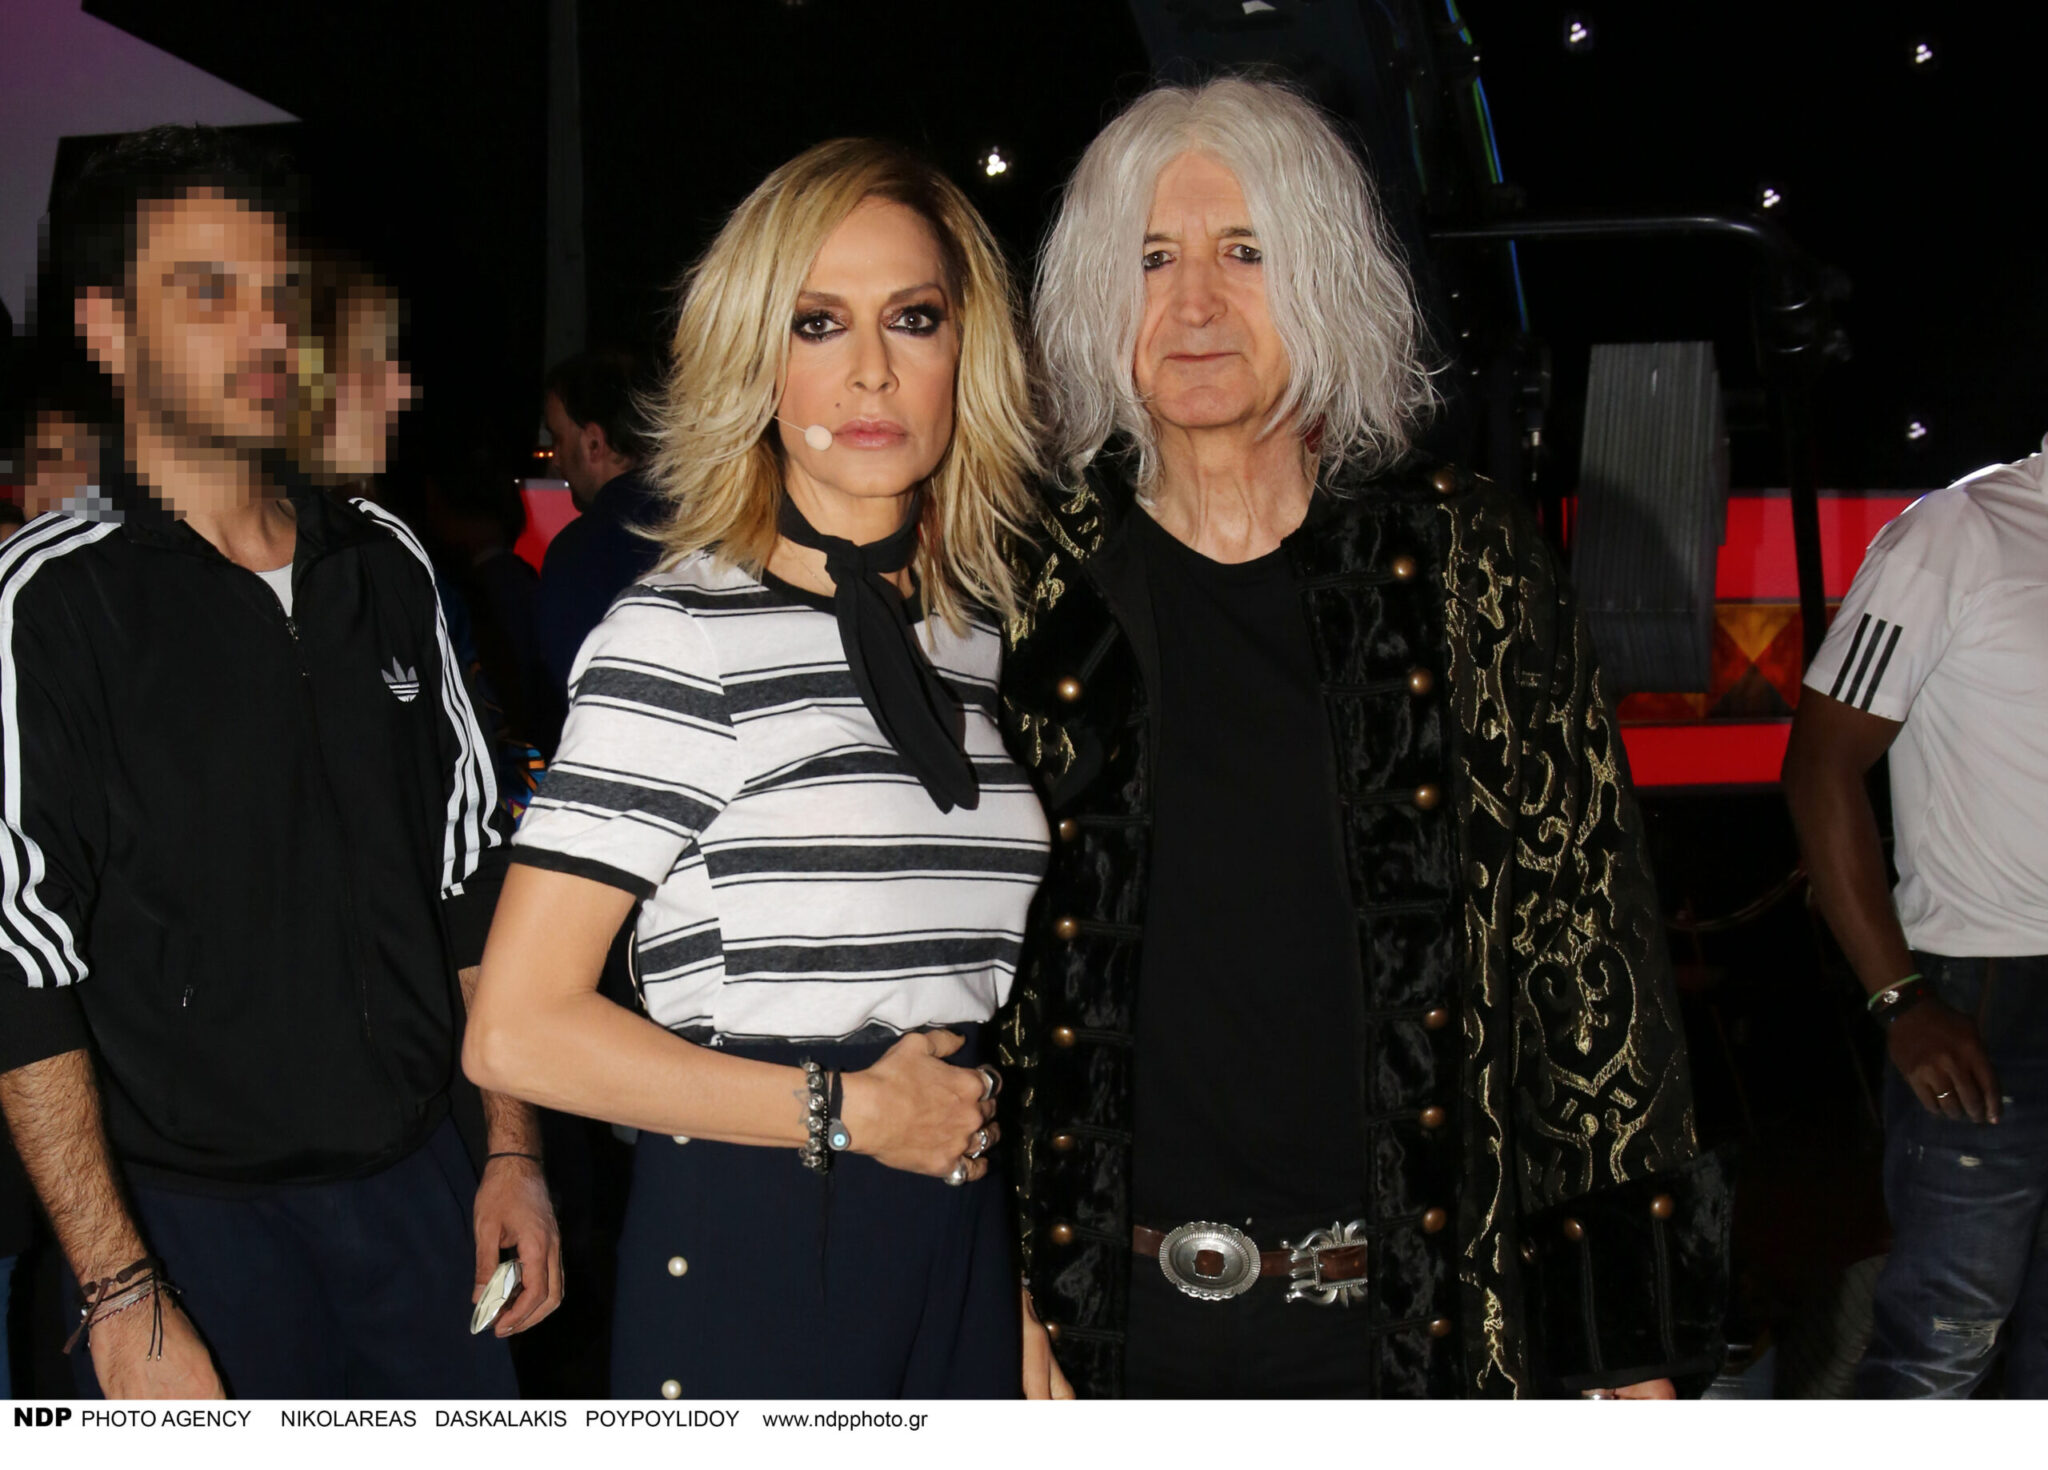

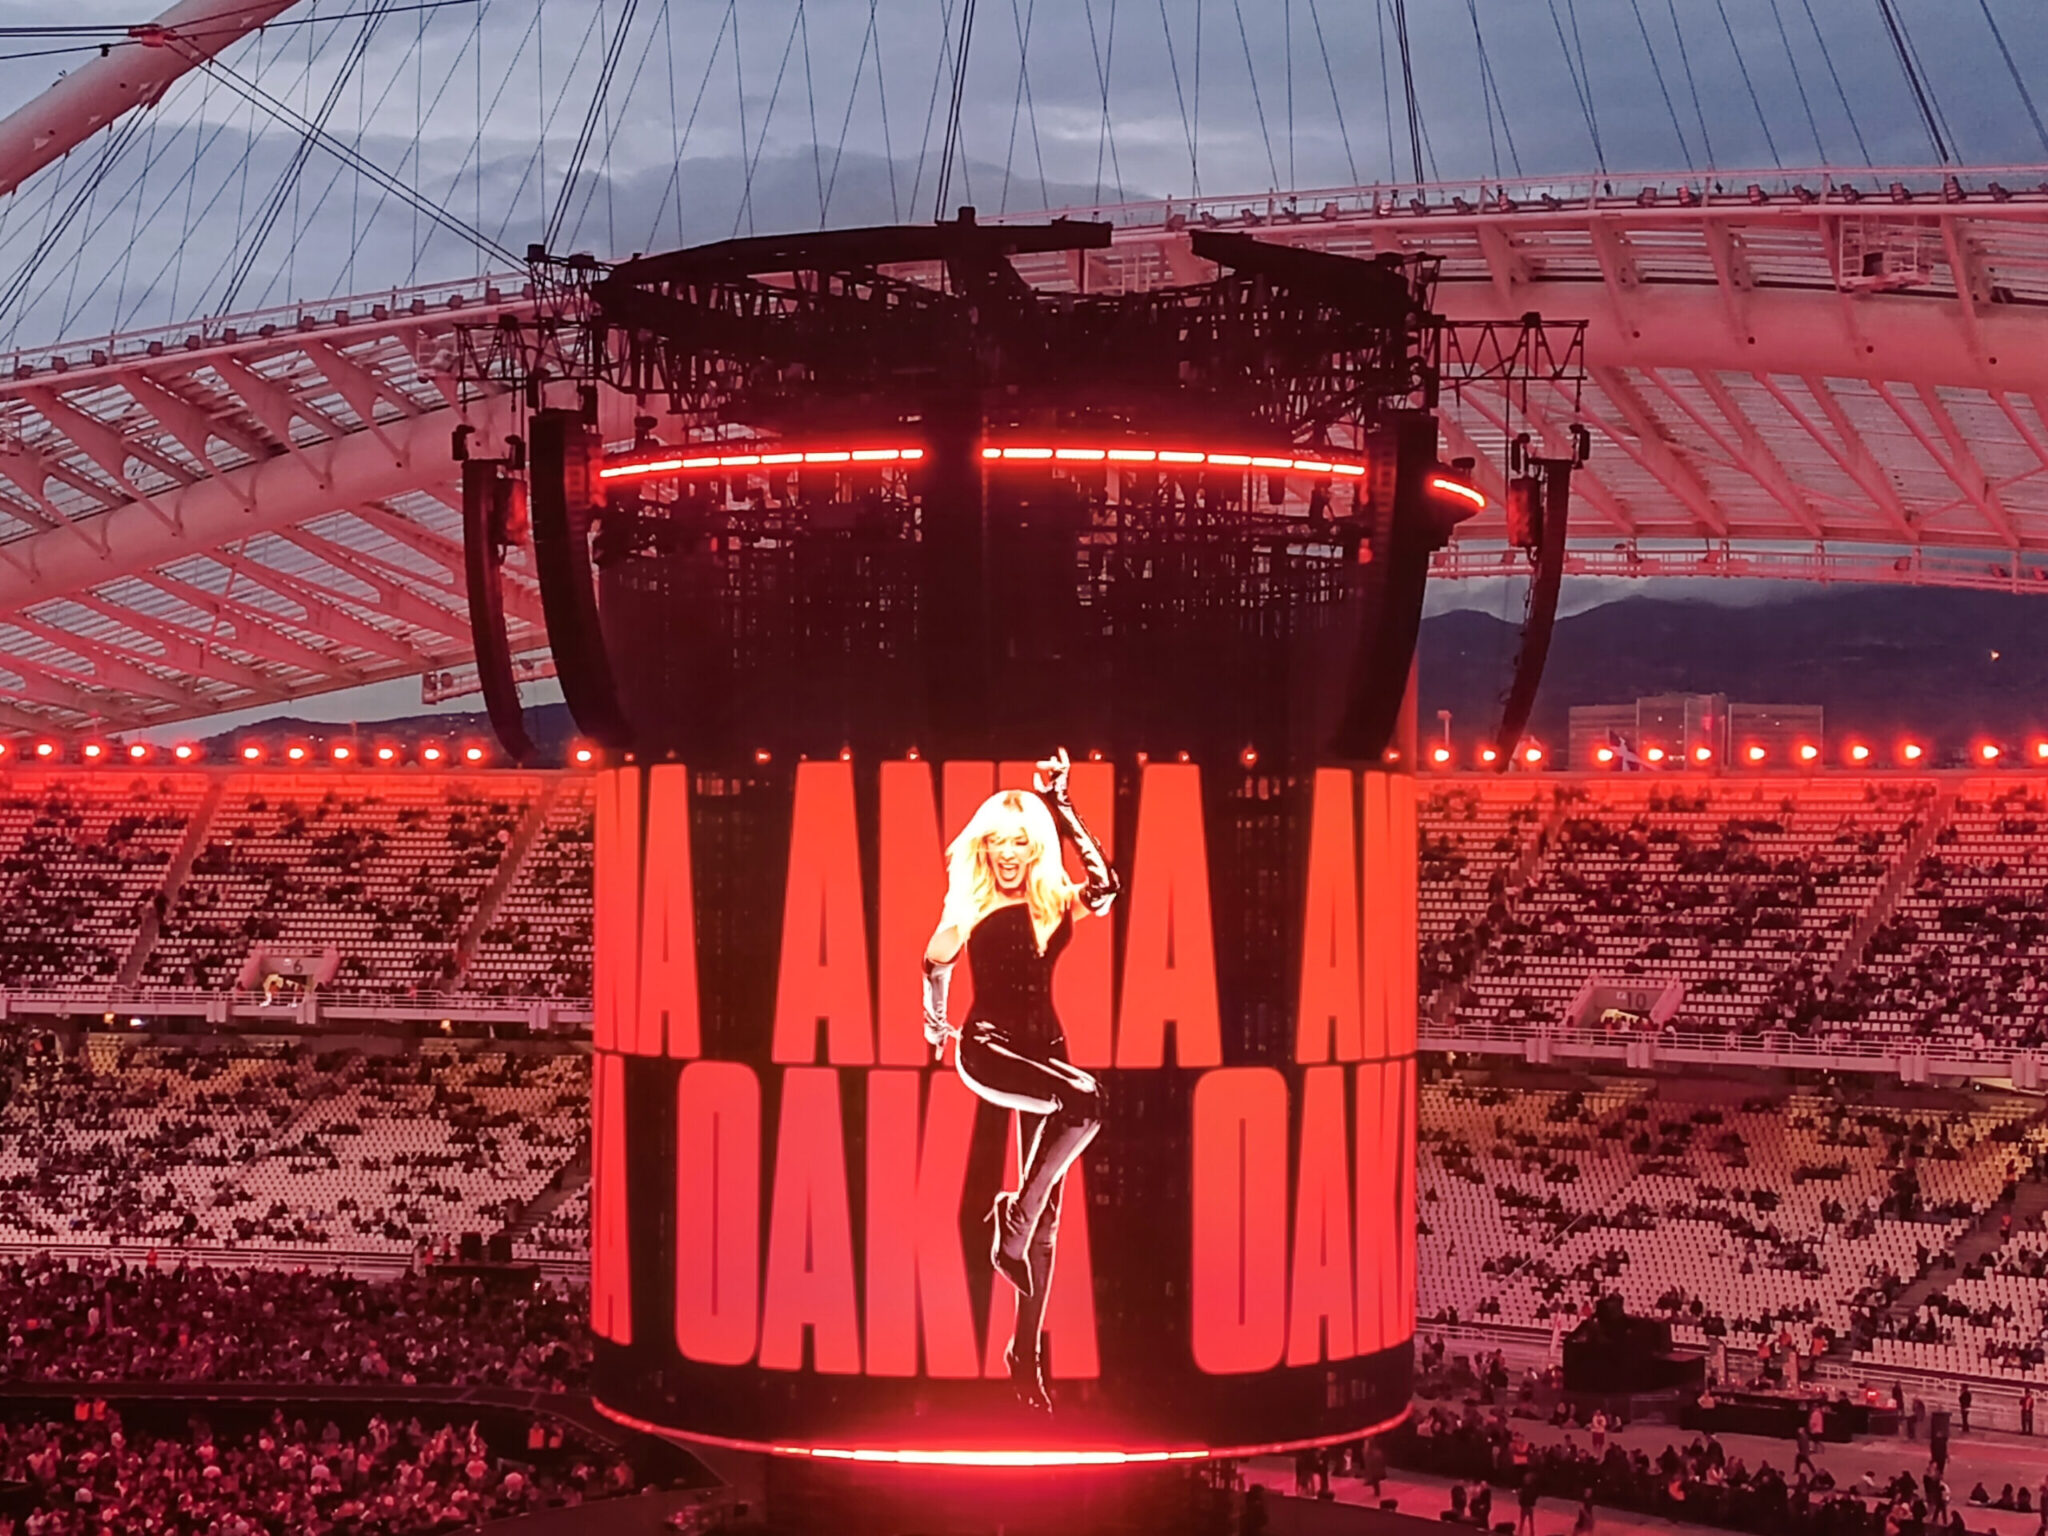



Από τα 850.000 ευρώ του Νίκου Καρβέλα στις συναυλίες εκατομμυρίων της Άννας Βίσση επεκτείνεται το ενδιαφέρον των φορολογικών αρχών, με την ΑΑΔΕ να εξετάζει πλέον, σύμφωνα με δημοσιεύματα, τα οικονομικά στοιχεία της μεγάλης συναυλίας στο ΟΑΚΑ. Η εξέλιξη αυτή δίνει νέα διάσταση στην υπόθεση που ανέδειξε η HuffPost Greece, σχετικά με τις οικονομικές συναλλαγές της μουσικής βιομηχανίας, τις εταιρείες παραγωγής και τη διαχείριση των πνευματικών δικαιωμάτων.
Σύμφωνα με πληροφορίες, στο επίκεντρο των φορολογικών ελέγχων βρίσκεται πλέον και η Άννα Βίσση, με τις συναυλίες της να αποτελούν αντικείμενο διερεύνησης.
Από τα εισιτήρια και τις χορηγίες μέχρι τις αμοιβές
Οι ελεγκτές εξετάζουν ήδη, σύμφωνα με τις ίδιες πληροφορίες, το οικονομικό αποτύπωμα της συναυλίας στο ΟΑΚΑ, αναζητώντας την αντιστοιχία ανάμεσα στις πραγματικές εισπράξεις και τα ποσά που έχουν καταχωριστεί στα φορολογικά στοιχεία. Στο μικροσκόπιο βρίσκονται τα εισιτήρια που εκδόθηκαν, οι προσκλήσεις που διατέθηκαν, οι πληρωμές μέσω POS, τα στοιχεία του myDATA και τα τιμολόγια προς χορηγούς και διαφημιζομένους.
Παράλληλα, εξετάζονται οι συμβάσεις με καλλιτέχνες, μουσικούς και τεχνικούς, οι δαπάνες παραγωγής και τα πνευματικά δικαιώματα, προκειμένου να διαπιστωθεί το πραγματικό οικονομικό αποτέλεσμα της διοργάνωσης.
Ιδιαίτερο ενδιαφέρον παρουσιάζουν και οι προηγούμενες μεγάλες συναυλίες της τραγουδίστριας, στο Καλλιμάρμαρο και στο Ηρώδειο, οι οποίες, σύμφωνα με δημοσιεύματα, περιλαμβάνονται στο ευρύτερο πεδίο των διασταυρώσεων.
Το δάνειο των 500.000 ευρώ
Ένα ακόμη στοιχείο που προστίθεται στην υπόθεση είναι το προσωπικό δάνειο ύψους 500.000 ευρώ, το οποίο φέρεται να συνδέεται με τις οικονομικές σχέσεις των δύο καλλιτεχνών. Οι φορολογικές αρχές καλούνται να διαπιστώσουν εάν η συναλλαγή τεκμηριώνεται με τα απαραίτητα συμφωνητικά, εάν πραγματοποιήθηκε μέσω του τραπεζικού συστήματος και εάν τηρήθηκαν οι προβλεπόμενες φορολογικές υποχρεώσεις.
Σύμφωνα με φοροτεχνικούς, για μια συναλλαγή αυτού του ύψους το ενδεχόμενο ψηφιακό τέλος συναλλαγής υπολογίζεται σε περίπου 18.000 ευρώ, εφόσον συντρέχουν οι σχετικές προϋποθέσεις.
Παραμένει ανοιχτό το ερώτημα των 850.000 ευρώ
Την ίδια ώρα, παραμένουν τα ερωτήματα για την προέλευση και τη φορολογική μεταχείριση των 850.000 ευρώ που, σύμφωνα με δημοσιογραφικές πληροφορίες, περιλαμβάνονται στην εκπρόθεσμη φορολογική δήλωση του Νίκου Καρβέλα.
Το γεγονός ότι ένας συνταξιούχος συνθέτης εξακολουθεί να εισπράττει σημαντικά ποσά δεν αποτελεί από μόνο του ένδειξη παρατυπίας. Τα πνευματικά δικαιώματα, οι συμβάσεις παραχώρησης έργων και άλλες νόμιμες οικονομικές συμφωνίες μπορούν να αποφέρουν υψηλά εισοδήματα. Το κρίσιμο ζήτημα είναι η τεκμηρίωση της προέλευσης των χρημάτων και η ορθή φορολογική αντιμετώπισή τους.
Ο έλεγχος να επεκταθεί στις εταιρείες παραγωγής;
Η νέα εξέλιξη αναδεικνύει και την ευρύτερη οικονομική διάσταση της υπόθεσης. Στις μεγάλες μουσικές παραγωγές, οι εισπράξεις από εισιτήρια, χορηγίες και εμπορικές συμφωνίες κατανέμονται μεταξύ διαφορετικών επιχειρήσεων και δικαιούχων. Οι αμοιβές των ερμηνευτών, τα πνευματικά δικαιώματα των δημιουργών και τα συγγενικά δικαιώματα των εκτελεστών και παραγωγών αποτελούν διαφορετικές κατηγορίες πληρωμών.
Ένας φορολογικός έλεγχος δεν περιορίζεται υποχρεωτικά σε μία συναυλία. Εφόσον προκύψουν ευρήματα, μπορεί να επεκταθεί σε προηγούμενες δραστηριότητες της ίδιας επιχείρησης και σε συναλλαγές με συνεργαζόμενες εταιρείες.
Όπως παρατηρεί χαρακτηρισικά στη HuffPost κορυφαίο στέλεχος του ελεγκτικού μηχανισμού, η δημόσια αντιπαράθεση Βίσση – Καρβέλα έχει φέρει στο προσκήνιο ένα ευρύτερο ερώτημα: Πώς καταγράφονται, τεκμηριώνονται και φορολογούνται τα εκατομμύρια ευρώ που διακινούνται στις μεγάλες συναυλιακές παραγωγές;
Σε κάθε περίπτωση, προς το παρόν, οι δημοσιοποιημένες πληροφορίες αφορούν ελέγχους και διασταυρώσεις στοιχείων, χωρίς να έχει ανακοινωθεί οριστικό πόρισμα που να διαπιστώνει φορολογική παράβαση από τους εμπλεκομένους.