
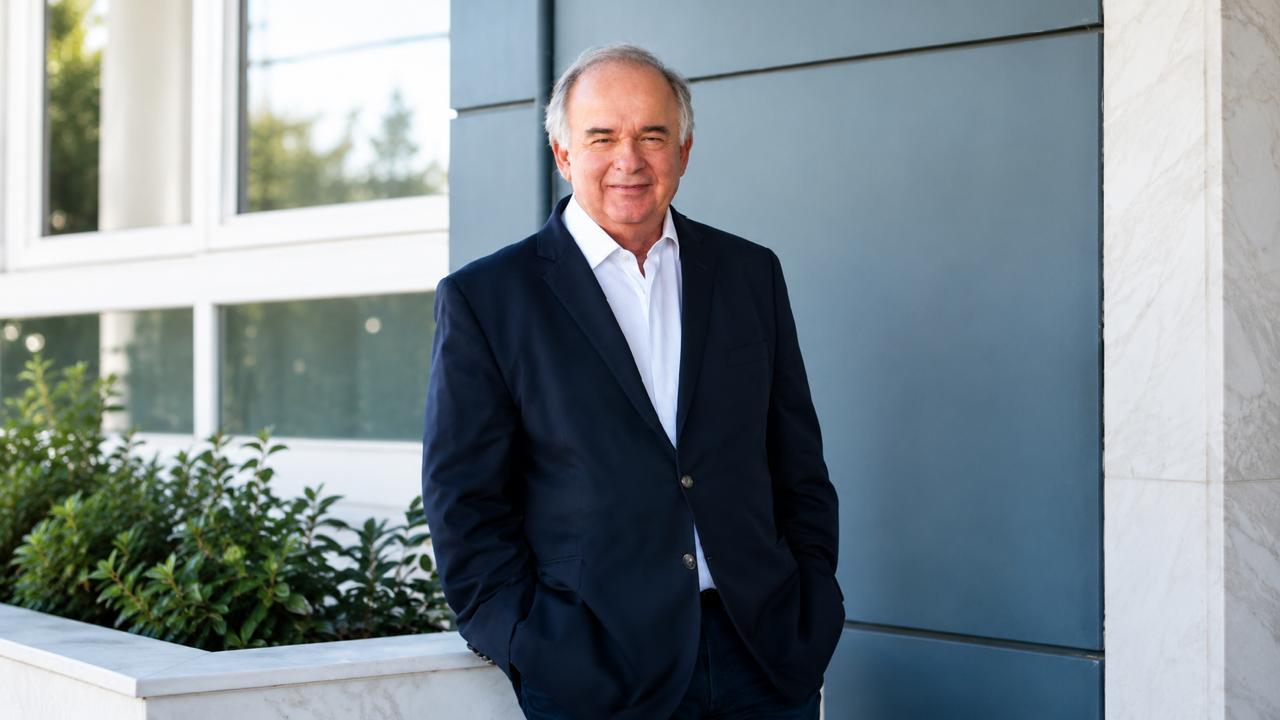



Οκτώ μέρες χρηματιστηριακών συναλλαγών μετά από την παράλληλη εισαγωγή της Star Bulk στην Euronext Athens, ο ιδρυτής, διευθύνων σύμβουλος και μέτοχος της ναυτιλιακής Πέτρος Παππάς ανοίγει «τα χαρτιά του» σε μια εκ βαθέων συνέντευξή του στο mononews.
Απαντά με πηγαία άνεση, σφαιρική γνώση και στρατηγική αντίληψη των εξελίξεων, σε 16 ερωτήσεις που καλύπτουν ένα ευρύτερο φάσμα θεμάτων.
Επισημαίνει ευθύς εξ αρχής ότι «επιδιώξαμε συνειδητά να αφήσουμε περιθώριο για να κερδίσει ο επενδυτής που μπαίνει για πρώτη φορά στη ναυτιλία.»
Αναφέρει ακόμα ότι αν και εφόσον πραγματοποιηθεί η εισαγωγή της Star Balk στον δείκτη FTSE/Large Cap των 25 μεγαλύτερων εταιρειών της ελληνικής αγοράς, αυτό «θα μπορούσε να μεταφραστεί σε παθητικές εισροές στη μετοχή μας, που προσεγγίζουν ή ξεπερνούν τα 150 εκατ. ευρώ.»
Ο Πέτρος Παππάς τονίζει με έμφαση ότι «οι υπεραξίες των πρώτων ημερών δεν είναι ούτε υπόσχεση, ούτε κανόνας» καθώς η ναυτιλία είναι κλάδος με σκαμπανεβάσματα και «όχι εργαλείο εύκολου και γρήγορου πλουτισμού.»
Λέει ακόμη ότι οι αξιόπιστες εταιρείες είναι το καθοριστικό στοιχείο, προκειμένου να γίνει η Αθήνα μια ναυτιλιακή αγορά με το απαιτούμενο «βάθος».
Ο ίδιος, αν και δεν σχολιάζει τα υποθετικά σενάρια περί νέων εξαγορών από την Star Balk, επισημαίνει ότι «μπορώ όμως να σας πω με βεβαιότητα ότι δεν υπάρχει ούτε μία συναλλαγή στην αγορά που να μην την έχουμε αξιολογήσει.»
Παραθέτει επίσης τα συγκριτικά πλεονεκτήματα της ναυτιλιακής, αλλά και τις «γραμμές άμυνας» που διαθέτει απέναντι στον κυκλικό χαρακτήρα της αγοράς. Ενώ όπως τονίζει «τα λεφτά στη ναυτιλία βγαίνουν στις κακές αγορές όταν αγοράζεις φθηνά και προστατεύονται στις καλές, όταν δεν παρασύρεσαι.»
Θεωρεί ότι οι προοπτικές στον κλάδο του ξηρού φορτίου παραμένουν θετικές, ενώ αναφερόμενος στα γεωπολιτικά και τις εντάσεις στο «μέτωπο» των δασμών, λέει ότι έχουν την τάση να ανακατευθύνουν τα φορτία, να επιμηκύνουν τις εμπορικές διαδρομές και να στηρίζουν τις τιμές των ναύλων.
Πιστεύει ότι οι δρομολογούμενες εξελίξεις με φόντο την εισαγωγή ναυτιλιακών εταιρειών στο Euronext Athens, δημιουργούν νέα ευκαιρία για τις ελληνικές τράπεζες. Οι οποίες, όπως λέει «είναι ανάμεσα στους μεγαλύτερους χρηματοδότες της ελληνόκτητης ναυτιλίας, με χαρτοφυλάκιο που προσεγγίζει πλέον τα 25 δισεκατομμύρια δολάρια.»
Στη συνέντευξη – ποταμό ο Πέτρος Παππάς αναφέρεται ακόμη στα ζητούμενα της ελληνόκτητης ναυτιλίας από την κυβέρνηση και το υπουργείο Ναυτιλίας, στα βασικά εμπόδια που υπάρχουν για την Ελληνική σημαία, στην πορεία και τα ατού της εθνικής οικονομίας, αλλά και στα «κλειδιά» της επιτυχίας του: Η ομάδα, η πειθαρχία και η ταπεινότητα απέναντι στην αγορά.
Δεν παραλείπει ακόμη να αναφερθεί στην αγαπημένη του ΑΕΚ και στην αισιόδοξη ματιά του για το μέλλον του ελληνικού ποδοσφαίρου.
Ακολουθεί ολόκληρη η συνέντευξη
Η επιλογή σας να μείνουν «λεφτά στο τραπέζι» κατά τη δημόσια προσφορά της Star Bulk έχει ήδη προσφέρει ελκυστικές υπεραξίες στους νέους επενδυτές. Πώς αποτιμάτε εσείς τα πρώτα δείγματα της παράλληλης διαπραγμάτευσης στην ελληνική αγορά;
Ήταν συνειδητή επιλογή και θα την ξαναέκανα. Βγήκαμε στα 24,50 ευρώ ανά μετοχή, δηλαδή σε αποτίμηση περίπου 20% χαμηλότερα από την καθαρή αξία του ενεργητικού μας — από την αξία, δηλαδή, που θα απέμενε στους μετόχους αν πουλούσαμε σήμερα τα πλοία μας και εξοφλούσαμε τα δάνειά μας.
Όπως αντιλαμβάνεστε, όταν το βιβλίο προσφορών έχει υπερκάλυψη πάνω από έξι φορές — όταν, δηλαδή, ζητούνται έξι φορές περισσότερες μετοχές από όσες προσφέρονται — είχαμε τη δυνατότητα να κλείσουμε και στο ανώτατο όριο του εύρους που είχαμε δώσει, δηλαδή στα 25,50 ευρώ. Δεν το κάναμε. Επιδιώξαμε συνειδητά, από την πρώτη στιγμή, να αφήσουμε «χρήματα στο τραπέζι», γιατί θέλαμε να υπάρχει περιθώριο να κερδίσει και ο επενδυτής που μπαίνει για πρώτη φορά στη ναυτιλία. Η σχέση εμπιστοσύνης με το επενδυτικό κοινό παίρνει χρόνο για να χτιστεί και εγώ δεν ήθελα σε καμία περίπτωση οι επενδυτές να αισθανθούν ότι ερχόμαστε στην Ελληνική αγορά για να τους πάρουμε τα λεφτά.
Προχωρήσαμε όμως και ένα βήμα παραπέρα: ολόκληρη η διοικητική ομάδα και εγώ προσωπικά συμμετείχαμε στην αύξηση στην ίδια ακριβώς τιμή με το επενδυτικό κοινό. Αυτή είναι η πιο έμπρακτη απόδειξη ότι η διοίκηση της εταιρείας μας στέκεται στην ίδια πλευρά με τους μετόχους της.
Η ανταπόκριση του επενδυτικού κοινού ξεπέρασε κάθε προσδοκία. Ένας στους δέκα ενεργούς ιδιώτες επενδυτές στην Ελλάδα επέλεξε να τοποθετηθεί στη μετοχή μας. Αυτό δεν το θεωρώ επιτυχία μόνο της Star Bulk. Είναι η απάντηση της ίδιας της αγοράς στο ερώτημα αν η ελληνική κεφαλαιαγορά έχει το βάθος και την αξιοπιστία να φιλοξενήσει τον κλάδο στον οποίο η Ελλάδα πρωταγωνιστεί παγκοσμίως.
Για την πορεία της μετοχής δεν πρόκειται να σχολιάσω ποτέ. Η αποτίμηση είναι έργο της αγοράς, όχι της διοίκησης. Εκείνο που ελέγχουμε εμείς είναι τα θεμελιώδη μεγέθη και η δέσμευση που αναλάβαμε από την πρώτη ημέρα: να παραμένουμε σταθερά η εταιρεία με το χαμηλότερο λειτουργικό κόστος στον κλάδο μας.
Και μια υπενθύμιση που θα την επαναλαμβάνω σε κάθε ευκαιρία: η ναυτιλία είναι κλάδος με έντονα σκαμπανεβάσματα. Οι υπεραξίες των πρώτων ημερών δεν είναι ούτε υπόσχεση ούτε κανόνας.
Εκ των πραγμάτων η Star Bulk οδεύει προς την ένταξή της στον δείκτη FTSE/Large Cap κατά την προσεχή αναθεώρηση. Πώς αξιολογείτε μια τέτοια εξέλιξη, που φέρνει στον δείκτη-βιτρίνα του Euronext Athens την πρώτη ναυτιλιακή εταιρεία;
Θα ήμουν προσεκτικός στη διατύπωση: η ένταξη σε έναν δείκτη δεν είναι απόφαση της εταιρείας και δεν είναι στο χέρι μας. Καθορίζεται από συγκεκριμένους κανόνες — από την κεφαλαιοποίηση και από τη διασπορά, δηλαδή το ποσοστό των μετοχών που βρίσκεται σε ελεύθερη διαπραγμάτευση — και την κρίνει ο διαχειριστής του δείκτη. Εμείς δεν κάνουμε προβλέψεις γι’ αυτό.
Αν όμως συμβεί, η σημασία του είναι διπλή. Για την εταιρεία, η ένταξη σε έναν δείκτη υψηλής κεφαλαιοποίησης φέρνει προβολή, συστηματικότερη παρακολούθηση από αναλυτές και τοποθετήσεις από τα λεγόμενα παθητικά κεφάλαια, δηλαδή από funds που αγοράζουν αυτόματα τις μετοχές κάθε δείκτη τον οποίο αναπαράγουν. Για την αγορά, έχει εξίσου μεγάλη σημασία: σημαίνει ότι η ναυτιλία παύει να είναι ο απών κλάδος στο ελληνικό χρηματιστήριο.
Για να δώσω και μια τάξη μεγέθους: με βάση την κεφαλαιοποίηση και τη διασπορά της μετοχής μας, μια τέτοια ένταξη —αν και εφόσον πραγματοποιηθεί— θα μπορούσε να μεταφραστεί σε παθητικές εισροές στη μετοχή μας που προσεγγίζουν ή ξεπερνούν τα 150 εκατ. ευρώ.
Με βάση την κεφαλαιοποίησή της, η Star Bulk συγκαταλέγεται ήδη μεταξύ των 20 μεγαλύτερων εισηγμένων εταιρειών της Euronext Athens. Αυτός ήταν και ένας από τους λόγους που μας οδήγησαν να εισαχθούμε στη Euronext Athens. Όλες οι ναυτιλιακές εταιρείες που είναι εισηγμένες στα δυο χρηματιστήρια της Νέας Υόρκης, αντιπροσωπεύουν αθροιστικά μόλις το 0.07% της συνολικής κεφαλαιοποίησης του Nasdaq και του NYSE.
Γίνεται εύκολα αντιληπτό λοιπόν ότι ως κλάδος η ναυτιλία είναι εξαφανισμένη στην Νέα Υόρκη. Αντιθέτως στο Όσλο, ο ναυτιλιακός κλάδος αντιπροσωπεύει περίπου το 8% της συνολικής κεφαλαιοποίησης της αγοράς. Η δημιουργία ενός υγιούς ναυτιλιακού κλάδου στην Ελληνική χρηματιστηριακή αγορά, θα έχει πολλαπλά οφέλη για όλους μας.
Συμμερίζεστε την άποψη που λέει ότι η ελληνόκτητη ναυτιλία είναι το μεγάλο «όπλο» για το χρηματιστήριο της Αθήνας;
Τη συμμερίζομαι, με δύο προϋποθέσεις. Το μέγεθος είναι αδιαμφισβήτητο: η ελληνόκτητη ναυτιλία ελέγχει σήμερα περίπου το 20% του παγκόσμιου στόλου. Δεν υπάρχει άλλος τομέας όπου η Ελλάδα να είναι πρώτη στον κόσμο. Ήταν πραγματική αντίφαση ότι ο κλάδος αυτός είχε σχεδόν μηδενική παρουσία στο ελληνικό χρηματιστήριο και ότι ο Έλληνας επενδυτής δεν μπορούσε να συμμετάσχει σε αυτή την πορεία.
Η πρώτη προϋπόθεση είναι η κρίσιμη μάζα. Χρειάζονται, κατά την εκτίμησή μου, τουλάχιστον πέντε έως δέκα εταιρείες με αξιόλογο μέγεθος και ουσιαστική διασπορά. Τόσες ώστε να δικαιολογείται κλαδικός δείκτης ναυτιλίας, να έχει νόημα για έναν διεθνή διαχειριστή να έρθει στην Αθήνα αναζητώντας ναυτιλία, και να συμφέρει μια χρηματιστηριακή να διατηρεί εξειδικευμένο τμήμα ανάλυσης. Κάτω από αυτό το όριο μιλάμε για μεμονωμένες εισαγωγές.
Πάνω από αυτό, μιλάμε για ναυτιλιακή αγορά. Το ίδιο εγχείρημα η Euronext το έχει ήδη πετύχει στο Όσλο, όπου δημιουργήθηκε ένα οικοσύστημα με περισσότερες από πενήντα ναυτιλιακές εταιρείες και ένα επενδυτικό κοινό που γνωρίζει τον κλάδο.
Η δεύτερη προϋπόθεση είναι η ποιότητα. Και εδώ θέλω να είμαι απόλυτα σαφής: χρειαζόμαστε ΑΞΙΟΠΙΣΤΕΣ εταιρείες. Εταιρείες που πειθαρχούν στους κανόνες της ορθής εταιρικής διακυβέρνησης και σέβονται τα χρήματα των μετόχων τους.
Και μια τελευταία επισήμανση: η ναυτιλία δεν πρέπει να θεωρηθεί «εργαλείο» εύκολου και γρήγορου πλουτισμού. Είναι κλάδος με έντονη κυκλικότητα και μεγάλα σκαμπανεβάσματα. Μπορεί να δώσει εξαιρετικές αποδόσεις, εμπεριέχει όμως και πραγματικό κίνδυνο απώλειας χρημάτων. Είναι ευθύνη όλων μας —εταιρειών, τραπεζών, χρηματιστηριακών και Τύπου— να το λέμε αυτό καθαρά.
Ξεκινήσατε με τη Star Bulk πριν από 20 χρόνια και η σημερινή της πανίσχυρη θέση στις μεταφορές ξηρού φορτίου ήρθε μετά από εξαγορές και συγχωνεύσεις. Θα δούμε και άλλες κινήσεις προς αυτήν την κατεύθυνση προσεχώς;
Η εταιρεία ιδρύθηκε το 2006 και όταν εισήχθη στο Nasdaq το 2007 είχε οκτώ πλοία. Σήμερα διαχειριζόμαστε 145 πλοία, συνολικής μεταφορικής ικανότητας 14,4 εκατ. τόνων. Αυτή η διαδρομή δεν έγινε μόνο με παραγγελίες νεότευκτων. Έγινε κυρίως με διαδοχικές συγχωνεύσεις και εξαγορές, οι περισσότερες από τις οποίες πραγματοποιήθηκαν με ανταλλαγή μετοχών και όχι με μετρητά ή νέο δανεισμό.
Γίνεται αντιληπτό λοιπόν ότι η μετοχή μας, όλα αυτά τα χρόνια, έχει καταστεί το πιο ισχυρό «εργαλείο» για την μεγέθυνση της εταιρείας μας. Αν το «νόμισμα» με το οποίο πληρώνονται οι πωλητές είναι η μετοχή μας, θα πρέπει να είναι ένα «νόμισμα» αποδεκτό, αξιόπιστο και, κυρίως, φερέγγυο. Η μεγαλύτερη δικαίωση για εμάς, επομένως, είναι ότι όλη η αγορά θεωρεί τη Star Bulk τον βασικό υποψήφιο στον οποίο πρέπει να απευθυνθεί κανείς για μια εξαγορά ή συγχώνευση στον κλάδο μας.
Ως προς το μέλλον, δεν υπάρχει κάτι να ανακοινώσω και, ως εισηγμένη εταιρεία σε δύο αγορές, δεν σχολιάζουμε υποθετικά σενάρια. Μπορώ όμως να σας πω με βεβαιότητα ότι δεν υπάρχει ούτε μία συναλλαγή στην αγορά που να μην την έχουμε αξιολογήσει.
Θα ήθελα, πάντως, να υπογραμμίσω τις τέσσερις αρχές με βάση τις οποίες λειτουργούμε όλα αυτά τα χρόνια.
Πρώτον, κάθε συναλλαγή πρέπει να αυξάνει την καθαρή αξία ενεργητικού ανά μετοχή και τα κέρδη ανά μετοχή. Μεγαλώνουμε μόνο όταν αυτό ωφελεί τους μετόχους μας, όχι για να μεγαλώσει ο στόλος.
Δεύτερον, δεν θυσιάζουμε τον ισχυρό μας ισολογισμό.
Τρίτον, η ποιότητα και η ηλικία του στόλου που αποκτούμε πρέπει να είναι συμβατές με τις δικές μας προδιαγραφές.
Και τέταρτον, οι καλύτερες συναλλαγές γίνονται όταν η αγορά είναι αδύναμη. Η εταιρεία διαθέτει σήμερα πάνω από 600 εκατ. δολάρια σε ταμειακά διαθέσιμα και ο καθαρός δανεισμός μας έχει πέσει στο 8% της αξίας του στόλου μας. Αυτό ακριβώς μας δίνει τη δυνατότητα να περιμένουμε με υπομονή και να κινηθούμε όταν παρουσιαστεί η σωστή ευκαιρία.
Τι γραμμές άμυνας έχει η ναυτιλιακή απέναντι στον κυκλικό χαρακτήρα και τις έντονες μεταβολές που παρατηρούνται ενίοτε στις τιμές των ναύλων;
Θα ξεκινήσω από κάτι που πρέπει να είναι απολύτως ξεκάθαρο: καμία εταιρεία δεν μπορεί να ελέγξει τους ναύλους. Οι ναύλοι εξαρτώνται από την παγκόσμια οικονομία, από τη γεωπολιτική και από τις αποφάσεις χιλιάδων πλοιοκτητών σε όλο τον κόσμο. Θα σας δώσω ένα μέγεθος που το λέει καλύτερα από κάθε ανάλυση: η Star Bulk είναι η τρίτη μεγαλύτερη εταιρεία του κλάδου μας παγκοσμίως και ελέγχει λιγότερο από το 2% της παγκόσμιας αγοράς ξηρού φορτίου. Ο κλάδος είναι τόσο κατακερματισμένος, ώστε ουσιαστικά κανείς δεν μπορεί να επηρεάσει τη ροή της αγοράς.
Άρα άμυνα δεν είναι η πρόβλεψη. Άμυνα είναι η αντοχή. Και εμείς έχουμε πέντε γραμμές άμυνας.
Η πρώτη είναι το κόστος. Διαθέτουμε το χαμηλότερο λειτουργικό κόστος του κλάδου. Αυτό είναι αποτέλεσμα οικονομιών κλίμακας, αλλά και μιας κουλτούρας λιτής και έντιμης διοίκησης. Όσο χαμηλότερα είναι τα έξοδά σου, τόσο περισσότερες κακές χρονιές αντέχεις.
Η δεύτερη είναι η μόχλευση, δηλαδή το πόσο δανεισμένη είναι η εταιρεία σε σχέση με την αξία της. Ο καθαρός μας δανεισμός αντιστοιχεί σε περίπου 8% της αξίας της εταιρείας, ενώ ανά πλοίο έχει υποχωρήσει 80% κατά τη διάρκεια της τελευταίας εξαετίας. Στη ναυτιλία, οι εταιρείες δεν χάνονται στις κακές αγορές επειδή έπεσαν οι ναύλοι. Χάνονται επειδή είχαν δανεισμό που δεν άντεχαν τους χαμηλούς ναύλους.
Η τρίτη είναι η ρευστότητα. Τα 600 εκατ. δολάρια σε ταμειακά διαθέσιμα δεν είναι αδράνεια. Είναι η δυνατότητα να μπορείς να αγοράσεις όταν οι άλλοι θα πουλούν από ανάγκη.
Η τέταρτη είναι ο στόλος. Ένας μεγάλος, σύγχρονος και διαφοροποιημένος στόλος σε όλες τις κατηγορίες μεγέθους μάς δίνει εμπορική ευελιξία και πρόσβαση σε περισσότερα φορτία και διαδρομές. Η έγκαιρη επένδυσή μας στα scrubbers, στα συστήματα δηλαδή καθαρισμού των καυσαερίων που επιτρέπουν στα πλοία να καίνε φθηνότερο καύσιμο τηρώντας τα περιβαλλοντικά όρια, μάς έχει δώσει επιπλέον υψηλότερα έσοδα από τους ανταγωνιστές μας.
Και η πέμπτη είναι η μερισματική πολιτική. Το μέρισμά μας συνδέεται με τις πραγματικές ταμειακές ροές. Δεν υποσχόμαστε σταθερό ποσό ανεξάρτητα από την αγορά. Αυτό ακριβώς μας επιτρέπει να διανέμουμε μέρισμα κάθε τρίμηνο αδιάλειπτα εδώ και περισσότερα από πέντε χρόνια, μέσα σε έναν κλάδο με έντονη κυκλικότητα.
Έχετε τονίσει κατ’ επανάληψη τη δέουσα προσοχή που οφείλουν να έχουν οι επενδυτές. Πού πρέπει να επικεντρώνεται η προσοχή τους;
Θα το πω με τον πιο ευθύ τρόπο, γιατί το θεωρώ υποχρέωσή μου απέναντι στους νέους μας μετόχους: δεν πρόκειται να υποσχεθώ σε κανέναν εύκολα κέρδη. Όσο βρίσκομαι στο τιμόνι αυτής της εταιρείας δεν θα σταματήσω να το υπενθυμίζω.
Πού πρέπει, λοιπόν, να κοιτάζει ένας επενδυτής που εξετάζει μια ναυτιλιακή εταιρεία;
Πρώτον, στον ισολογισμό και στη μόχλευση. Το κρίσιμο ερώτημα δεν είναι τι κερδίζει η εταιρεία στην καλή χρονιά, αλλά τι παθαίνει στην κακή. Πόσος είναι ο καθαρός δανεισμός σε σχέση με την αξία του στόλου, πόσες είναι οι υποχρεώσεις των επόμενων ετών, πόσα μετρητά υπάρχουν.
Δεύτερον, στο λειτουργικό κόστος, στα διοικητικά έξοδα και στο χρηματοοικονομικό κόστος. Αυτό δείχνει πόσο του στοιχίζει κάθε πλοίο την ημέρα, άρα και πόσο χαμηλά μπορούν να πέσουν οι ναύλοι πριν η εταιρεία αρχίσει να χάνει χρήματα. Είναι, επίσης, το μόνο μέγεθος που η διοίκηση ελέγχει πραγματικά.
Τρίτον, στο από πού προέρχεται το μέρισμα. Αν διανέμεται από ταμειακές ροές, είναι υγιές. Αν διανέμεται από δανεισμό ή από πώληση περιουσιακών στοιχείων για να διατηρηθεί μια εικόνα, δεν είναι.
Τέταρτον, στην εταιρική διακυβέρνηση. Ποια είναι η σύνθεση του Διοικητικού Συμβουλίου, πόσα και ποια είναι τα ανεξάρτητα μέλη, πώς αμείβεται η διοίκηση, αν οι συναλλαγές με συνδεδεμένα μέρη είναι διαφανείς, και —το πιο απλό κριτήριο— αν η διοίκηση επενδύει τα δικά της χρήματα με τους ίδιους όρους με τους υπόλοιπους μετόχους.
Και πέμπτον, στη σχέση της τιμής της μετοχής με την καθαρή αξία ενεργητικού, δηλαδή στο αν η χρηματιστηριακή αξία της εταιρείας είναι υψηλότερη ή χαμηλότερη από την πραγματική αξία των πλοίων της μείον τα δάνειά της.
Κλείνω με δύο πρακτικές συμβουλές. Η πρώτη: μην παρασύρεστε από προβλέψεις και υποσχέσεις για εύκολα κέρδη. Στη ναυτιλία δεν υπάρχει αξιόπιστη πρόβλεψη ναύλων. Η δεύτερη: τοποθετήστε στον κλάδο το ποσοστό των αποταμιεύσεών σας που αντέχετε να το δείτε να διακυμαίνεται έντονα, και με ορίζοντα ετών, όχι εβδομάδων.
Ποια θεωρείτε εσείς ότι είναι τα ποιοτικότερα στοιχεία του ισολογισμού της Star Bulk, σε συνάρτηση και με τη γενναία μερισματική πολιτική που ακολουθείτε;
Ορισμένα τα ανέφερα ήδη. Είναι τέσσερα τα στοιχεία. Η χαμηλή καθαρή μόχλευση περίπου 8%, η σημαντική ρευστότητα στα 600 εκατ. δολάρια και το χαμηλότερο λειτουργικό και διοικητικό κόστος του κλάδου. Το τέταρτο είναι η κερδοφορία. Στο πρώτο εξάμηνο του 2026 τα καθαρά μας κέρδη ξεπέρασαν τα 200 εκατ. δολάρια. Ο συνδυασμός χαμηλότερου κόστους και υψηλότερων εσόδων από τους ανταγωνιστές μας —μεταξύ άλλων χάρη στην έγκαιρη απόφασή μας να επενδύσουμε στα scrubbers— είναι αυτός που παράγει το μέρισμα.
Και εδώ είναι η σύνδεση με το ερώτημά σας. Το μέρισμα δεν είναι μια ανεξάρτητη πολιτική. Είναι το αποτέλεσμα του ισολογισμού και της πολυετούς ενίσχυσής του. Διανέμουμε μέρισμα κάθε τρίμηνο, αδιάλειπτα, εδώ και περισσότερα από πέντε χρόνια, ακριβώς επειδή έχουμε χαμηλό κόστος και χαμηλό δανεισμό. Σε έναν κλάδο με έντονη κυκλικότητα αυτό δεν είναι τυχαίο.
Ποιο είναι το επενδυτικό σας πλάνο σε ό,τι αφορά τις νέες ναυπηγήσεις;
Η προσέγγισή μας στις νέες ναυπηγήσεις καθορίζεται από τρία πράγματα.
Το πρώτο είναι η σχετική τιμή. Παραγγέλνουμε νεότευκτα όταν το κόστος κατασκευής είναι λογικό σε σχέση με τις τιμές των μεταχειρισμένων πλοίων και με τα έσοδα που ρεαλιστικά μπορούμε να αναμένουμε. Όταν η απόσταση αυτή κλείνει, η αγορά μεταχειρισμένων πλοίων είναι συχνά προτιμότερη, γιατί παράγει έσοδα από την πρώτη ημέρα και δεν δεσμεύει κεφάλαια για δύο και τρία χρόνια.
Το δεύτερο είναι η τεχνολογική αβεβαιότητα. Ένα πλοίο που παραγγέλνεις σήμερα θα δουλεύει για είκοσι και πλέον χρόνια, μέσα σε ένα αβέβαιο ρυθμιστικό πλαίσιο όσον αφορά στην τεχνολογία των καυσίμων. Δεν θεωρώ συνετό να δεσμεύσει κανείς μεγάλο μέρος των κεφαλαίων του σε μια τεχνολογική επιλογή που ενδέχεται να μην είναι η επικρατούσα σε μερικά χρόνια από σήμερα. Προτιμούμε την ευελιξία.
Το τρίτο είναι η πειθαρχία της αγοράς συνολικά. Το ότι ο υπό ναυπήγηση παγκόσμιος στόλος στο ξηρό φορτίο παραμένει σε χαμηλά επίπεδα σε σύγκριση με άλλους κλάδους της ναυτιλίας είναι από τους βασικούς λόγους για τους οποίους είμαστε θετικοί για το επόμενο διάστημα. Θα ήταν αντιφατικό να επικαλούμαστε αυτό το πλεονέκτημα και ταυτόχρονα να το υπονομεύουμε με υπερβολικές παραγγελίες.
Σε κάθε περίπτωση, ο κανόνας είναι ένας: επενδύουμε όταν η επένδυση αυξάνει την αξία ανά μετοχή, όχι όταν αυξάνει απλώς τον αριθμό των πλοίων.
Στην παρούσα φάση παρατηρείται σε αρκετές περιπτώσεις σημαντική αύξηση στις τιμές των παλαιότερων πλοίων. Σκοπεύετε να εκμεταλλευτείτε αυτή τη θετική συγκυρία, που συντελεί στην ενίσχυση της ρευστότητας;
Η ανανέωση του στόλου είναι διαρκής διαδικασία για εμάς, όχι ευκαιριακή κίνηση. Πουλάμε παλαιότερα πλοία όταν οι τιμές είναι ελκυστικές σε σχέση με τη δική μας εκτίμηση της αξίας τους, και επανεπενδύουμε σε πιο σύγχρονα και αποδοτικά πλοία ή επαναγοράζουμε τη δική μας μετοχή, όταν αυτή διαπραγματεύεται σε ελκυστικότερα επίπεδα από την αξία των ίδιων μας των πλοίων.
Η λογική είναι απλή και την ακολουθούμε όλα αυτά τα χρόνια: πουλάς όταν η αγορά πληρώνει πάνω από την αξία, αγοράζεις όταν πληρώνει κάτω από αυτήν. Το δύσκολο δεν είναι ο κανόνας. Είναι να τον τηρείς όταν όλοι γύρω σου κάνουν το αντίθετο.
Πώς αξιολογείτε την πορεία της ναυτιλίας με φόντο τα γεωστρατηγικά ζητήματα, την ένταση στις εμπορικές σχέσεις ΗΠΑ–Κίνας και την πιθανή αύξηση του κόστους του χρήματος;
Οι προοπτικές της αγοράς ξηρού φορτίου παραμένουν, κατά την άποψή μας, ευνοϊκές, και αυτό στηρίζεται κυρίως σε θεμελιώδη μεγέθη. Ο υπό ναυπήγηση παγκόσμιος στόλος παραμένει σε χαμηλά επίπεδα σε σύγκριση με άλλους κλάδους της ναυτιλίας: τα νέα πλοία που θα βγουν στην αγορά τα επόμενα χρόνια είναι σχετικά λίγα. Ταυτόχρονα, η ζήτηση για μεταφορά ξηρού φορτίου αυξάνεται με υγιείς ρυθμούς.
Ως προς τη γεωπολιτική, θα πω κάτι που δεν είναι ευχάριστο αλλά είναι αληθινό: οι εντάσεις έχουν επιμηκύνει τις εμπορικές διαδρομές, με αποτέλεσμα το ίδιο φορτίο να απασχολεί το πλοίο για περισσότερες ημέρες. Λιγότερα διαθέσιμα πλοία, λοιπόν, για το ίδιο έργο — και αυτό στηρίζει τους ναύλους. Δεν είναι όμως ούτε λόγος πανηγυρισμού ούτε βάση για επενδυτική απόφαση. Είναι εξ ορισμού ασταθείς παράγοντες που μπορούν να αντιστραφούν χωρίς προειδοποίηση.
Για τις σχέσεις ΗΠΑ–Κίνας: το ξηρό φορτίο κινείται κυρίως από σιδηρομετάλλευμα, κάρβουνο, σιτηρά και βωξίτη. Οι δασμολογικές εντάσεις έχουν την τάση να ανακατευθύνουν τα φορτία. Και η ανακατεύθυνση συχνά σημαίνει μεγαλύτερες αποστάσεις, άρα περισσότερη ζήτηση σε τόνο/μίλια. Αυτό δεν σημαίνει ότι δεν μας απασχολεί η πορεία της παγκόσμιας οικονομίας. Μια ενδεχόμενη γενικευμένη επιβράδυνση της παγκόσμιας οικονομίας θα μας επηρεάσει, όπως θα επηρεάσει όλους καθώς θα μειώσει τη ζήτηση για μεταφορά φορτίων.
Όσο για το κόστος του χρήματος, θα έλεγα ότι επηρεάζει πολύ περισσότερο τις εταιρείες με υψηλό δανεισμό. Με καθαρό δανεισμό στο 8% περίπου της αξίας μας, η έκθεσή μας είναι περιορισμένη. Υπάρχει μάλιστα και μια αντίρροπη επίδραση: το ακριβό χρήμα αποθαρρύνει τις νέες παραγγελίες πλοίων, κάτι που μεσοπρόθεσμα στηρίζει την ισορροπία προσφοράς και ζήτησης.
Τα «πράσινα» καύσιμα, αλλά και η τεχνητή νοημοσύνη βρίσκονται στο προσκήνιο της επικαιρότητας. Τι σηματοδοτούν αυτά για τις ναυτιλιακές εταιρείες;
Είναι δύο πολύ διαφορετικά ζητήματα και δεν θα πρέπει να τα μπερδεύουμε.
Στα καύσιμα, το ρυθμιστικό πλαίσιο έχει ήδη αποτιμήσει τον άνθρακα σε χρήμα και, αργά ή γρήγορα, κινούμαστε προς ένα περιβάλλον μηδενικών εκπομπών μέσα στις επόμενες δύο με τρεις δεκαετίες. Το ανοιχτό ερώτημα δεν είναι το «αν», αλλά το «ποιο καύσιμο».
Καμία από τις εναλλακτικές δεν είναι ακόμη διαθέσιμη στην κλίμακα και στην τιμή που απαιτεί ένας παγκόσμιος στόλος. Η δική μας προσέγγιση έχει δύο σκέλη: πρώτον, επενδύουμε σε ό,τι αποδίδει ήδη σήμερα — ενεργειακή βελτίωση του στόλου μας, βελτιστοποίηση της κατανάλωσης και τεχνολογίες όπως τα scrubbers, όπου το αποτέλεσμα είναι αποδεδειγμένο — και, δεύτερον, διατηρούμε ευελιξία ώστε να μη δεσμευτούμε πρόωρα σε μία τεχνολογία. Στη ναυτιλία, το να είσαι πρώτος σε λάθος τεχνολογία κοστίζει περισσότερο από το να είσαι δεύτερος στη σωστή.
Η τεχνητή νοημοσύνη, αντίθετα, δίνει ήδη μετρήσιμο αποτέλεσμα. Τη χρησιμοποιούμε ήδη για τη βελτιστοποίηση των ταξιδιών και της κατανάλωσης καυσίμων, για την πρόβλεψη βλαβών και τον προγραμματισμό της συντήρησης των πλοίων μας, και για καλύτερες εμπορικές αποφάσεις στις ναυλώσεις μας.
Σε έναν στόλο 145 πλοίων, μια βελτίωση λίγων ποσοστιαίων μονάδων στην κατανάλωση καυσίμων είναι σημαντικό ποσό κάθε χρόνο. Και εδώ το μέγεθος βοηθάει: όσο περισσότερα πλοία διαχειρίζεσαι, τόσο περισσότερα δεδομένα έχεις και τόσο καλύτερα εργαλεία μπορείς να χτίσεις. Είναι ένας ακόμη λόγος για τον οποίο η κλίμακα στη ναυτιλία μετράει.
Ποιος είναι ο ρόλος του Υπουργείου Ναυτιλίας στο να αναβαθμιστούν οι σχέσεις με την ελληνόκτητη ναυτιλία και να διευρυνθεί η παρουσία της ελληνικής σημαίας στον στόλο;
Ένα εκ των πραγμάτων που περιμένουμε από το Υπουργείο Ναυτιλίας και από την κυβέρνηση να μας παρέχει είναι η σταθερότητα. Η ναυτιλία είναι κλάδος με επενδυτικό ορίζοντα εικοσαετίας σε ένα άκρως ανταγωνιστικό διεθνές περιβάλλον. Ένα σταθερό, προβλέψιμο και διεθνώς ανταγωνιστικό θεσμικό πλαίσιο αξίζει περισσότερο από οποιοδήποτε μεμονωμένο κίνητρο. Η διατήρηση του φορολογικού πλαισίου, του συστήματος δηλαδή που φορολογεί τα πλοία με βάση το μέγεθός τους και όχι τα κέρδη τους, όπως ισχύει και σε ολόκληρη σχεδόν την Ευρώπη, είναι η βάση αυτής της σταθερότητας.
Δεύτερον, η εκπροσώπηση. Οι κρίσιμες αποφάσεις για τον κλάδο, περιβάλλον, καύσιμα, ασφάλεια, λαμβάνονται στον Διεθνή Οργανισμό Ναυτιλίας και στην Ευρωπαϊκή Ένωση. Η Ελλάδα, ως η μεγαλύτερη ναυτιλιακή δύναμη, έχει και το δικαίωμα και την υποχρέωση να έχει ισχυρή, τεκμηριωμένη φωνή εκεί.
Τρίτον, το μεγαλύτερο μακροπρόθεσμο ζήτημα του κλάδου είναι οι άνθρωποι. Η αναβάθμιση της ναυτικής εκπαίδευσης και η προσέλκυση νέων στο ναυτικό επάγγελμα είναι εθνικό ζήτημα. Όλες τις προηγούμενες δεκαετίες, το συγκριτικό μας πλεονέκτημα ως χώρα ήταν ότι οι Έλληνες ναυτικοί που σταδιακά έβγαιναν από τα πλοία έρχονταν να εργαστούν στα γραφεία, φέρνοντας μαζί τους πολύτιμη γνώση και εμπειρία.
Φοβάμαι πολύ ότι η σημερινή έλλειψη Ελλήνων ναυτικών θα έχει, σε μερικά χρόνια, επιπτώσεις και στην ίδια την ποιότητα διαχείρισης του στόλου, όταν δεν θα υπάρχουν πια έμπειροι ναυτικοί να στελεχώσουν τα γραφεία.
Και τέλος, ως προς τη σημαία, η Ελληνική σημαία κοστίζει σημαντικά παραπάνω από άλλες, λόγω της σύνθεσης του πληρώματος την οποία επιβάλλει σε μια εποχή όπου δεν υπάρχουν και γηγενή πληρώματα να στελεχώσουν τα πλοία.
Άρα, το κόστος και ο ανθρώπινος παράγοντας είναι τα δυο βασικά εμπόδια στο να σηκώσουν την Ελληνική σημαία τα ελληνικότητα πλοία.
Πώς αξιολογείτε τα βήματα που έχουν κάνει οι ελληνικές τράπεζες στον τομέα των ναυτιλιακών χρηματοδοτήσεων;
Η εικόνα έχει αλλάξει ουσιωδώς. Οι ελληνικές τράπεζες βγήκαν από την κρίση με πολύ πιο υγιείς ισολογισμούς και έχουν επιστρέψει στη ναυτιλιακή χρηματοδότηση με σοβαρότητα, σε μια περίοδο μάλιστα που αρκετές παραδοσιακές ευρωπαϊκές τράπεζες αποχώρησαν από τον κλάδο.
Οι ελληνικές τράπεζες είναι ανάμεσα στους μεγαλύτερους χρηματοδότες της ελληνόκτητης ναυτιλίας, με χαρτοφυλάκιο που προσεγγίζει πλέον τα 25 δισεκατομμύρια δολάρια. Αυτό αντιστοιχεί περίπου στο 7% με 8% του συνόλου που χρηματοδοτούν οι 40 μεγαλύτερες τράπεζες της ναυτιλίας παγκοσμίως — ποσοστό σημαντικό για το μέγεθος της ελληνικής οικονομίας.
Θα ήθελα όμως να σταθώ και σε μια νέα ευκαιρία που δίνεται πλέον στις ελληνικές τράπεζες: την επενδυτική και συμβουλευτική τραπεζική. Η εισαγωγή μας στη Euronext Athens σχεδιάστηκε και υλοποιήθηκε από ελληνικά χρηματοοικονομικά σχήματα. Τα τελευταία χρόνια βλέπουμε τις ελληνικές τράπεζες να δραστηριοποιούνται στην έκδοση ναυτιλιακών ομολόγων, ενώ φέτος ξεκίνησαν και την άντληση μετοχικών κεφαλαίων, με πρώτο παράδειγμα τη δική μας εισαγωγή.
Μέχρι πριν λίγα χρόνια, η επενδυτική τραπεζική στη ναυτιλία ήταν αποκλειστικό πεδίο εργασιών για λίγες δυτικοευρωπαϊκές ή αμερικάνικες τράπεζες. Πλέον εισέρχονται και αυτές σε αυτό το πεδίο. Αν το αξιοποιήσουν σωστά, τα οφέλη θα είναι πολλαπλά, τόσο για τις ίδιες όσο και για την ελληνόκτητη ναυτιλία και την εθνική μας οικονομία.
Πώς βλέπετε την πορεία της ελληνικής οικονομίας; Ποια κατά τη γνώμη σας είναι τα ατού της ανάπτυξης και ποιες αδυναμίες θα πρέπει να «θεραπευθούν»;
Η Ελλάδα διαθέτει σήμερα κάτι που δεν είχε για πάνω από μια δεκαετία: σταθερότητα και προοπτική. Μέσα από μια μακρά και απαιτητική προσπάθεια ανέκτησε τη διεθνή εμπιστοσύνη και έχει πλέον θέση στον διεθνή επενδυτικό χάρτη. Δεν θα είχαμε πάρει την απόφαση να εισαγάγουμε την εταιρεία μας εδώ αν δεν το πιστεύαμε αυτό. Πολύ πρόσφατα η ελληνική χρηματιστηριακή αγορά αναβαθμίστηκε στην κατηγορία των ανεπτυγμένων αγορών, ενώ και οι οίκοι αξιολόγησης αναβαθμίζουν διαδοχικά την πιστοληπτική ικανότητα της χώρας.
Αν με ρωτάτε για τα ατού της ελληνικής οικονομίας, θα έλεγα ότι είναι η ναυτιλία —«αν δεν παινέψεις το σπίτι σου, θα πέσει να σε πλακώσει», που λέει και ο λαός—, ο τουρισμός, η ενέργεια και, φυσικά, η γεωγραφική θέση της χώρας μας ως κόμβου μεταφορών και διασυνδέσεων.
Η ένταξη της ελληνικής κεφαλαιαγοράς στη Euronext, ένα δίκτυο οκτώ ευρωπαϊκών χρηματιστηρίων με περισσότερες από 1.800 εισηγμένες εταιρείες και ενιαία πλατφόρμα συναλλαγών σηματοδοτεί μια νέα δυναμική: δίνει πλέον τη δυνατότητα και στις μικρομεσαίες επιχειρήσεις, τη ραχοκοκαλιά της ελληνικής οικονομίας, να απευθυνθούν σε ένα πανευρωπαϊκό δίκτυο χρηματιστηρίων και να αντλήσουν κεφάλαια για την ανάπτυξή τους.
Από την άλλη πλευρά, αν θέλετε να αναφερθούμε και στις αδυναμίες της ελληνικής οικονομίας, θα εστίαζα και πάλι στο μέγεθος: οι επιχειρήσεις μας παραμένουν κατά βάση μικρομεσαίες. Αυτό δυσκολεύει την εξωστρέφεια και τις επενδύσεις, με αποτέλεσμα πολλές από αυτές, ενώ ξεκινούν από μια σωστή ιδέα, να μην μπορούν να χρηματοδοτήσουν την ανάπτυξή τους και να παραμένουν στάσιμες.
Θα πρόσθετα και κάτι που αφορά άμεσα τη συζήτησή μας: το βάθος της κεφαλαιαγοράς μας. Μια οικονομία που χρηματοδοτείται σχεδόν αποκλειστικά από τραπεζικό δανεισμό είναι πιο ευάλωτη. Η ενίσχυση του χρηματιστηρίου και η ένταξή του στη Euronext μπορεί και πρέπει να αλλάξει αυτή την αδυναμία.
Μετά από μια μακρά και ευδόκιμη πορεία στις business της θάλασσας, ποιο θεωρείτε ότι είναι το «κλειδί» της επιτυχίας;
Δεν υπάρχει ένα κλειδί. Υπάρχουν τρία πράγματα που, αν τα έχεις, επιβιώνεις αρκετά ώστε να σε βρει η καλή αγορά.
Το πρώτο είναι οι άνθρωποι, η ομάδα. Η Star Bulk έχει μια ομάδα στελεχών που πορεύεται μαζί πολλά χρόνια, που έχει δοκιμαστεί σε δύσκολες συνθήκες και έχει αποδείξει τις δυνατότητές της. Στη ναυτιλία, όπου οι αποφάσεις είναι πολύ μεγάλες, η συνέχεια και η ακεραιότητα της ομάδας αξίζουν περισσότερο από κάθε στρατηγικό σχέδιο.
Το δεύτερο είναι η πειθαρχία. Τα χρήματα στη ναυτιλία βγαίνουν στις κακές αγορές, όταν αγοράζεις φθηνά, και προστατεύονται στις καλές, όταν δεν παρασύρεσαι.
Το τρίτο είναι το χαμηλό λειτουργικό κόστος. Αυτή είναι η κουλτούρα που διέπει όλους μας στην εταιρεία.
Και ας μου επιτραπεί να προσθέσω ένα τέταρτο, που αφορά τον χαρακτήρα: η ταπεινότητα απέναντι στην αγορά. Έχω δει πολλούς να μπερδεύουν μια καλή χρονιά της αγοράς με το δικό τους ταλέντο. Η ναυτιλία τιμωρεί αυτό το λάθος με μαθηματική ακρίβεια.
Είναι γνωστά τα φίλαθλα αισθήματά σας για την ΑΕΚ. Πώς αξιολογείτε την εικόνα του ελληνικού ποδοσφαίρου;
Η ΑΕΚ είναι κομμάτι της ζωής μου από παιδί. Η οικογένειά μου εκδιώχθηκε από την Κωνσταντινούπολη πριν από περίπου 100 χρόνια.
Για το ελληνικό ποδόσφαιρο, θα πω ότι έχουν γίνει βήματα που δεν πρέπει να τα υποτιμούμε: νέα γήπεδα, καλύτερες υποδομές, και ελληνικές ομάδες που τα τελευταία χρόνια στέκονται με αξιώσεις στην Ευρώπη. Αυτό δεν έχει γίνει τυχαία και δείχνει ότι, όταν υπάρχει σοβαρή δουλειά και επενδύσεις, τα αποτελέσματα έρχονται.
Χαίρομαι ιδιαίτερα που τα τελευταία χρόνια το ελληνικό πρωτάθλημα έχει γίνει πιο ανταγωνιστικό και κρατά αμείωτο το ενδιαφέρον των φιλάθλων μέχρι την τελευταία αγωνιστική. Έχει ανέβει επίπεδο και αυτό φαίνεται και από την κατάταξη της χώρας μας στη βαθμολογία της UEFA.
Θα ήθελα όμως να σταθώ σε κάτι ακόμη, που με κάνει να βλέπω το μέλλον με αισιοδοξία: βλέπω νέα παιδιά να βγαίνουν από τις ακαδημίες των ομάδων και να πρωταγωνιστούν με αξιώσεις σε άκρως ανταγωνιστικά ευρωπαϊκά πρωταθλήματα. Αυτό μόνο οφέλη μπορεί να έχει για το ελληνικό ποδόσφαιρο και για την εθνική μας ομάδα.
Πηγή: Αναδημοσίευση από mononews,
Δημήτρης Κόκορης και Σάββας Αθανασίου