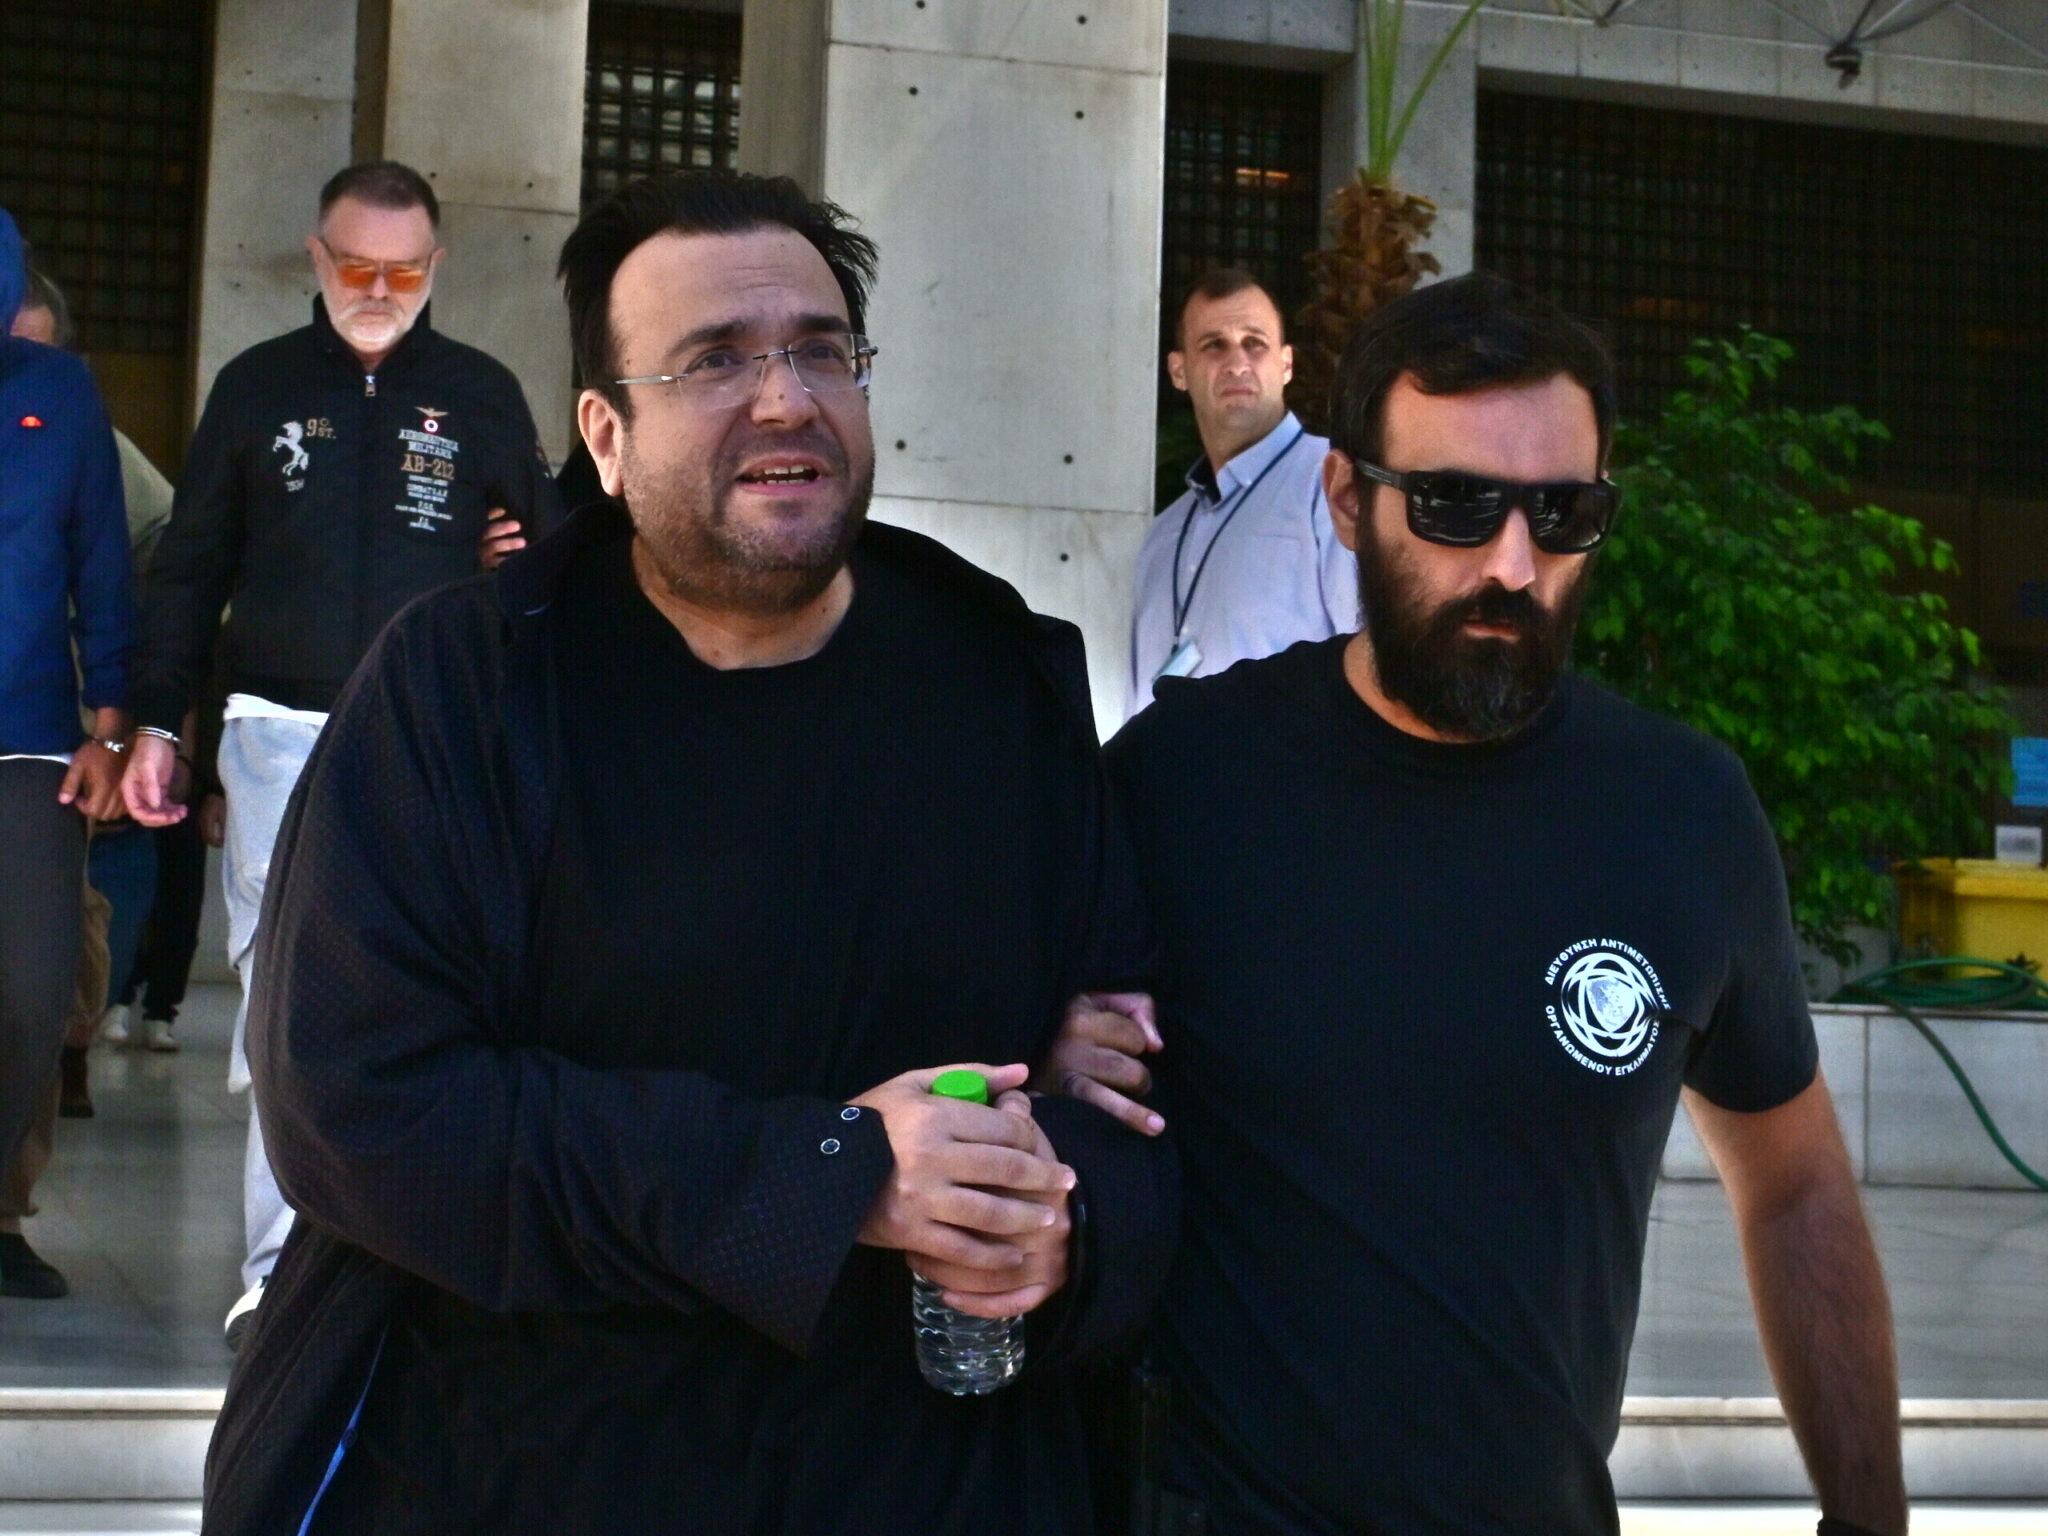
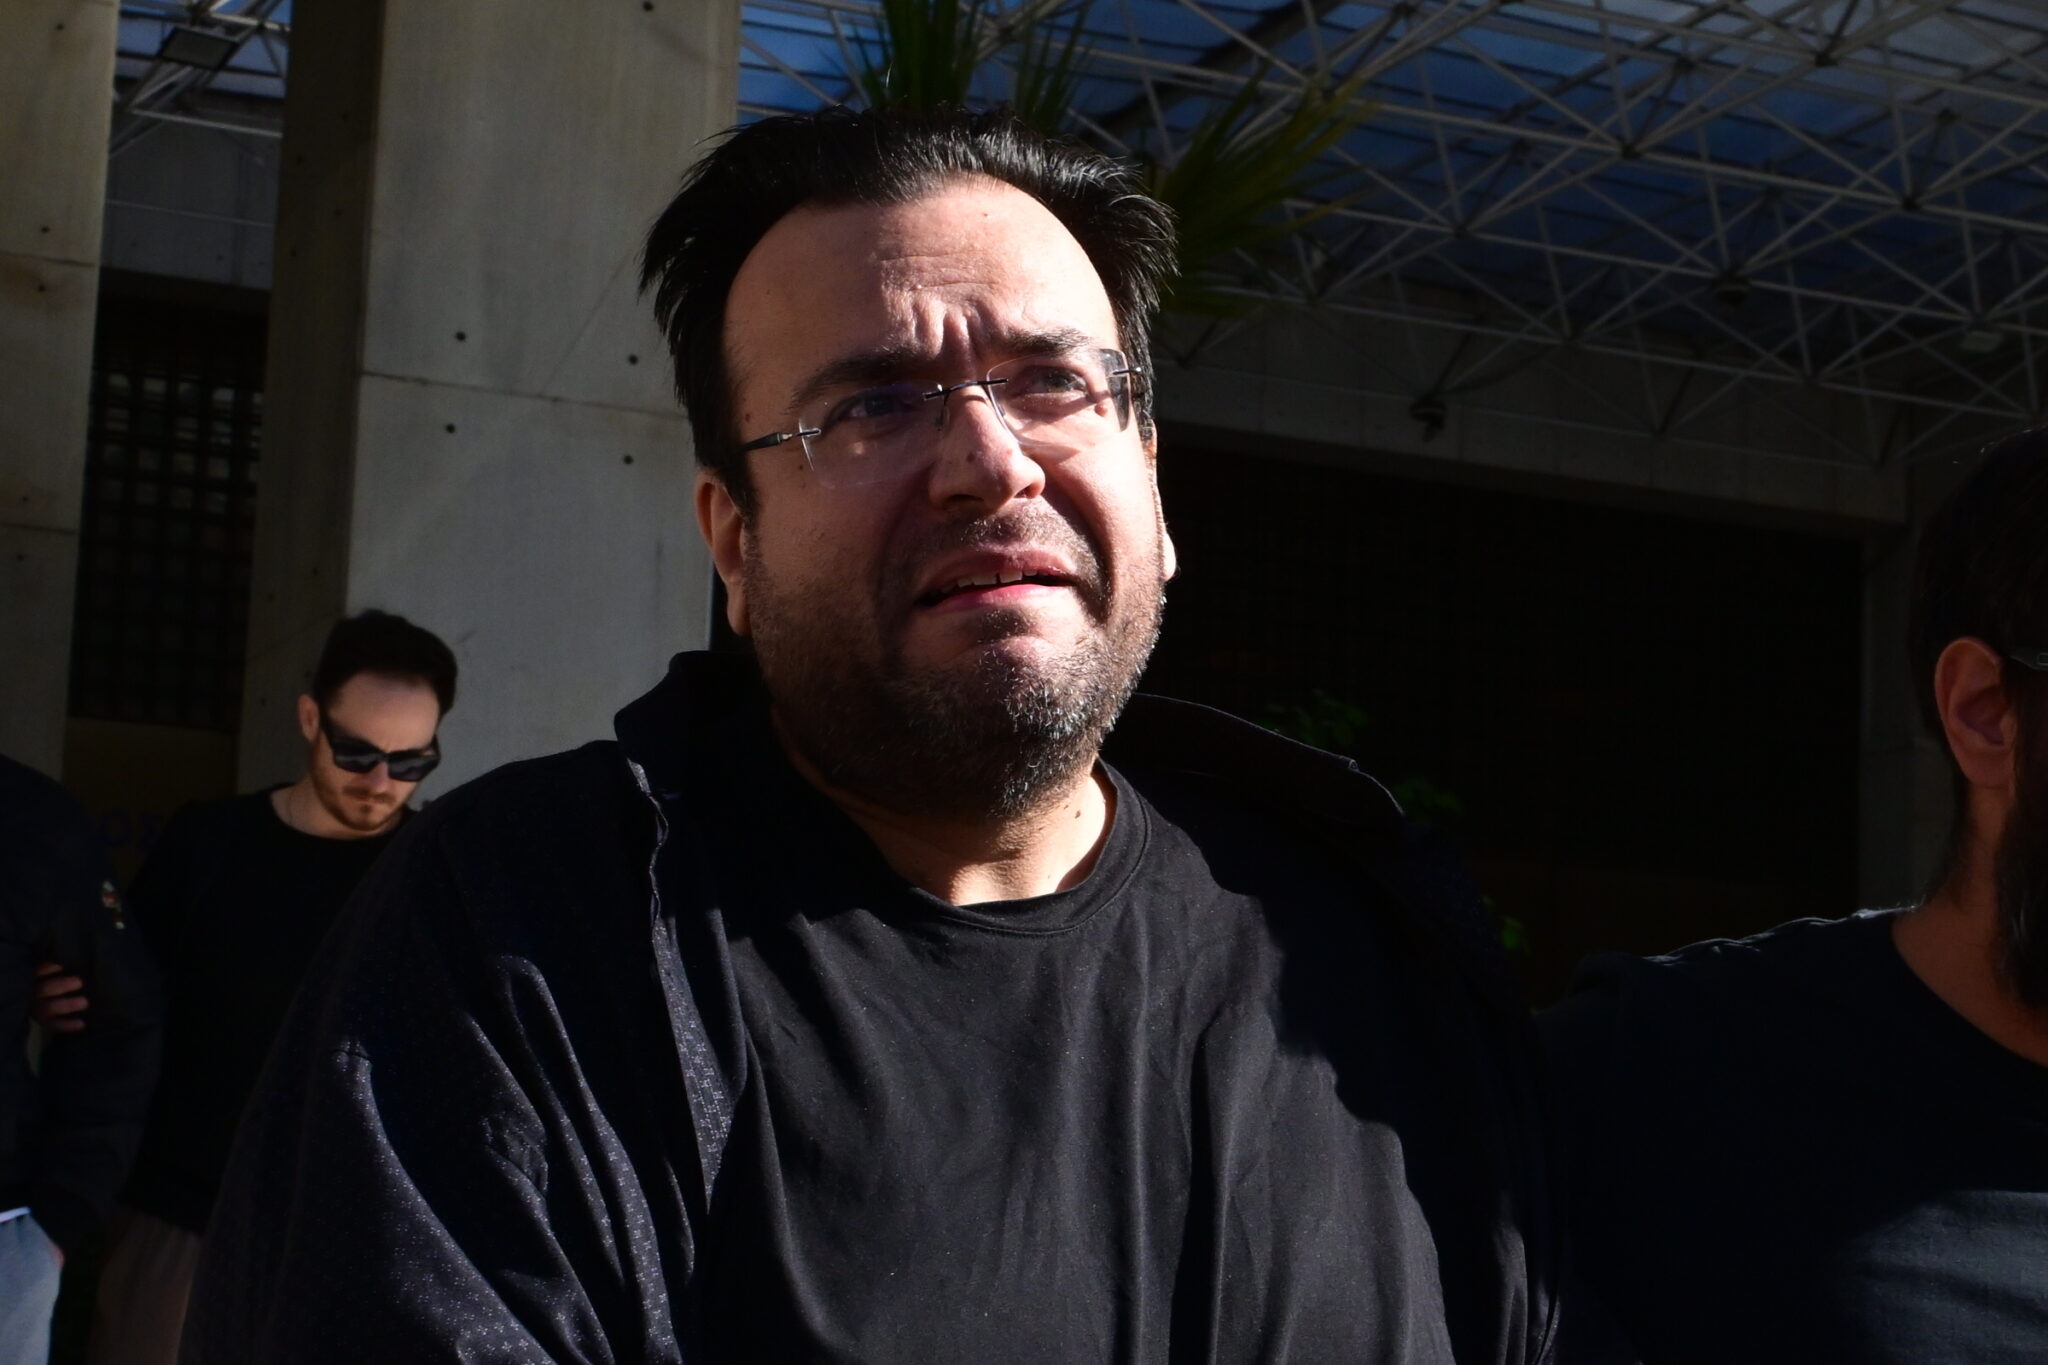



Καταθέσεις τραγουδιστών του λαϊκού πενταγράμμου, αλλά και της παραδοσιακής μουσικής, αποδείχθηκαν μεταξύ άλλων κρίσιμες για να μπορέσουν τα στελέχη της Δίωξης Οικονομικού Εγκλήματος να διαπιστώσουν την απάτη σε βάρος του ΕΦΚΑ και του Δημοσίου, με κατηγορούμενους ως αρχηγούς τον πρόεδρο του ΛΑΟΣ, Φίλιππο Καμπούρη και τη σύζυγό του.
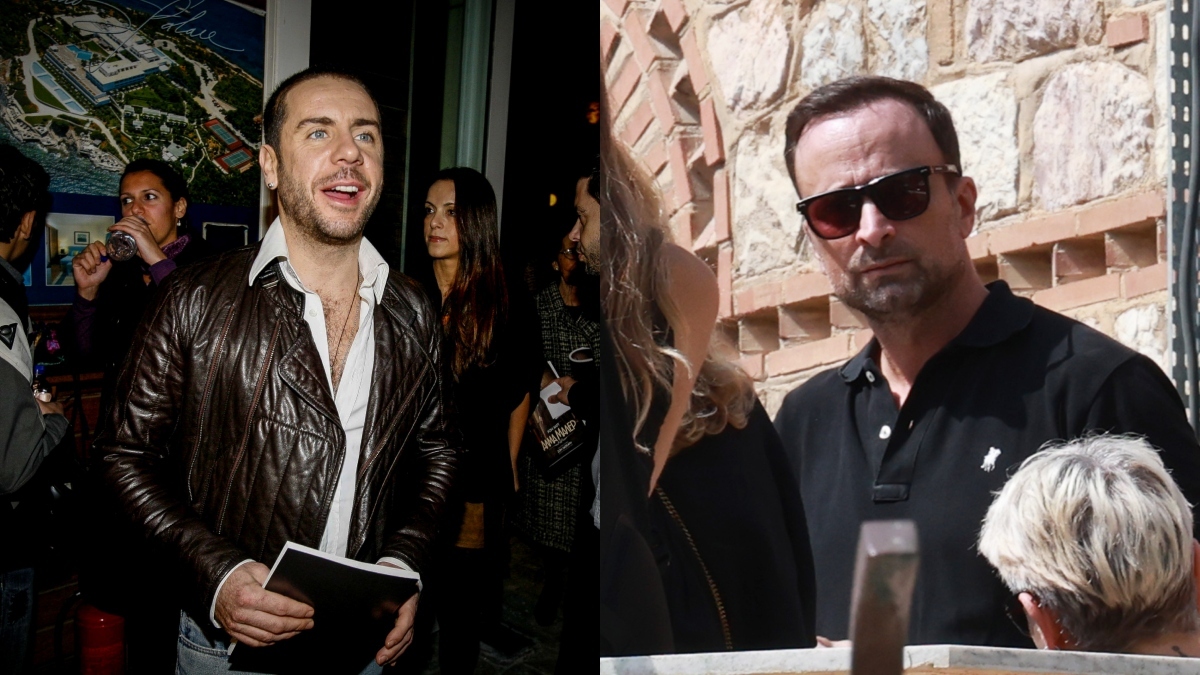
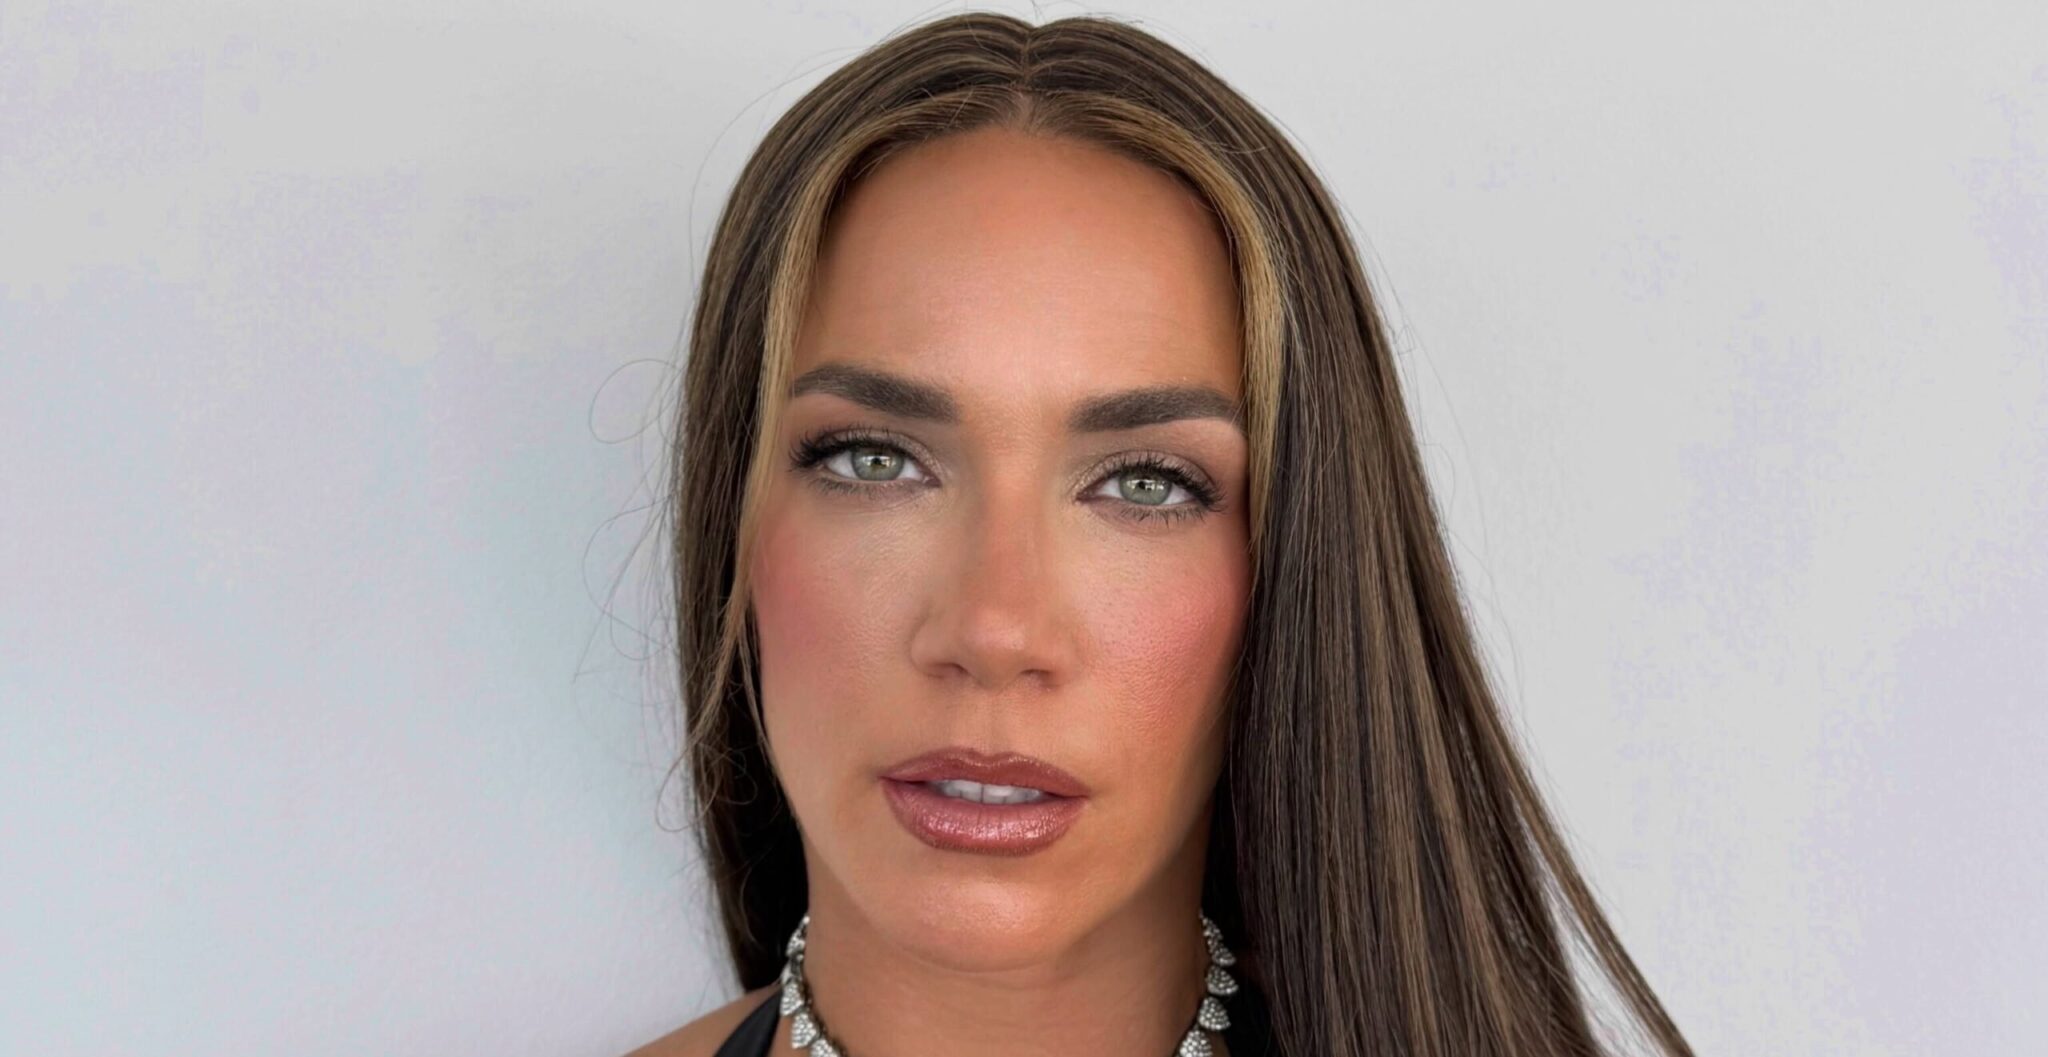
Σύμφωνα με πληροφορίες, οι Σώτης Βολάνης, Αλέκος Ζαζόπουλος και Κέλυ Κελεκίδου κατέθεσαν στις αστυνομικές αρχές ότι εργάστηκαν σε νυχτερινά κέντρα, στα οποία ήταν αφανής ιδιοκτήτης ο Φίλιππος Καμπούρης, ήταν δηλωμένοι και λάμβαναν τα χρήματά τους από εικονικές εταιρείες, αλλά –όπως είπαν- κάθε συζήτηση και συμφωνία γινόταν με τον ίδιο τον κατηγορούμενο.
Κατά τη διάρκεια της έρευνας, η οποία ξεκίνησε τον Οκτώβριο του 2025 ύστερα από επώνυμη καταγγελία πρώην εργαζόμενης του Φίλιππου Καμπούρη, τα στελέχη της Δίωξης Οικονομικών Εγκλημάτων διαπίστωσαν ότι στην υπόθεση εμπλέκονται 36 διαφορετικές εταιρείες. Από αυτές, 18 ουδέποτε απασχόλησαν προσωπικό, 15 δεν τηρούσαν κανέναν τραπεζικό λογαριασμό, 9 είχαν κοινό e-mail, 19 είχαν κοινή τηλεφωνική σύνδεση, 14 κοινή διεύθυνση και 12 είχαν ασφαλίσει ως εργαζόμενο τουλάχιστον ένα από τα εμπλεκόμενα πρόσωπα.
Οι εταιρείες αυτές δραστηριοποιούνταν κυρίως στον κλάδο της εστίασης, της νυκτερινής διασκέδασης της διαφήμισης και της ένδυσης και ιδρύονταν κατά περίπτωση στην ίδια διεύθυνση που είχαν την έδρα τους οι εταιρείες των αφανών εταίρων ή είχαν αποκλειστικά ψηφιακή/εικονική έδρα (μισθωμένη θυρίδα). Ο ρόλος τους ήταν διττός και αφορούσε πρώτον στην ανάληψη από αυτές, των ασφαλιστικών εισφορών του Ε.Φ.Κ.Α. από την πραγματική απασχόληση των εργαζομένων χωρίς αυτές να καταλογίζονται στους αφανείς εταίρους αρχηγικά μέλη της ε.ο, ενώ παράλληλα χρησιμοποιούνταν και για την εικονική ασφάλιση των ίδιων των κατηγορουμένων. Τον ρόλο αυτό αναλάμβαναν κυρίως εταιρείες – κελύφη χωρίς πραγματική οικονομική δραστηριότητα και φυσική έδρα, που δημιουργήθηκαν εξ υπαρχής για τους παραπάνω σκοπούς, οι περισσότερες δε στο σύνολο τους δεν είχαν καν τραπεζικούς λογαριασμούς.
Δεύτερον, με τη διαδοχική χρονικά σύσταση των εταιριών αυτών εξασφάλιζαν την αδιάκοπη λειτουργία των επιχειρήσεων τους στην ίδια κατά περίπτωση έδρα, με την ίδια δραστηριότητα χωρίς τους συνδεόμενους κινδύνους αυτών, κίνδυνοι ωστόσο, που με βεβαιότητα θα επέρχονταν εξαιτίας του παράνομου τρόπου διαχείρισής των, με αποκλειστικό σκοπό το μέγιστο κέρδος, αδιαφορώντας για τις υποχρεώσεις τους προς το Δημόσιο (καταβολή φόρων και ασφαλιστικών εισφορών), τους απασχολούμενους εργαζόμενους, αλλά και τους πελάτες τους.
Οι εταιρείες αυτές λειτουργούσαν ως απομονωτές με τους αφανείς εταίρους ή/και τις αρχικές τους εταιρείες, οι δε διαχειριστές αυτών αποτελούν τους γνωστούς «αυτοφοράκηδες» που παρεμβάλλονται αναλαμβάνοντας εν γνώσει τους την ευθύνη, αποδεχόμενοι τις παραπάνω συνέπειες. Πρόκειται για πρόσωπα που προβαίνουν κατ’ επάγγελμα στις ανωτέρω πράξεις έναντι αμοιβής (χρηματική και ασφαλιστική κάλυψη) και βρίσκονταν κατά κανόνα σε κατάσταση ανάγκης ή κοινωνικής περιθωριοποίησης.
Επιπλέον, προκύπτουν μεταφορές μεταξύ των λογαριασμών των εμπλεκομένων φυσικών και νομικών προσώπων και σύγχυση ατομικών και εταιρικών περιουσιών, ήτοι αδικαιολόγητες αναλήψεις μεγάλων ποσών από τα εταιρικά κεφάλαια και χρήση των εταιρικών κεφαλαίων για σκοπούς διάφορους της εμπορικής τους δραστηριότητας, ενώ παρατηρήθηκε και σημαντική διαφοροποίηση στα δηλωθέντα έσοδα και έξοδα των εταιρειών από τις χρηματοοικονομικές ροές που πράγματι έλαβαν χώρα μεταξύ των λογαριασμών τους.